Índice
La frase circula desde hace una semana en varios portales argentinos, aunque nació en España. María Cristina Clemente Buendía, notaria en Alicante, la dijo en su canal de YouTube, y La Nación, al reproducirla, aclaró que sus consejos siguen la ley española. El razonamiento, en cambio, sirve en cualquier país: a los 70 u 80 años nadie sabe cuánto va a costar una cuidadora, una internación o un geriátrico, y una casa donada ya no se puede vender para pagarlo.
La ley argentina tiene sus propias reglas, y algunas juegan a favor de quien dona. Otras, sobre todo en la Provincia de Buenos Aires, desarman la idea de que donar en vida ahorra trámites e impuestos.
El Código Civil ya frena la donación de todo lo que uno tiene
El artículo 1551 del Código Civil y Comercial dice algo muy parecido a la advertencia de la escribana: una donación que abarca todo el patrimonio de una persona, o una parte sustancial, solo es válida si el donante se reserva el usufructo o tiene otros medios suficientes para vivir. [1] Para un jubilado cuya casa es casi todo lo que tiene, eso significa quedarse al menos con el derecho a usarla.
Al aire
 Quien vaya en auto a la misa de León XIV en Luján el miércoles tendrá que dejarlo lejos de la Basílica, y desde el estacionamiento más alejado son 8,5 km a pie
 El balcón que mató el jueves a un vecino en Florencio Varela deja al dueño sin la excusa del permiso municipal, y allí ninguna ordenanza manda revisar frentes
La donación de un inmueble se hace por escritura pública, ante escribano, y desde la firma la casa es del hijo. [1] Si él se endeuda, sus acreedores pueden ir contra ese bien, que es el riesgo de embargo que también mencionaba Clemente. Y si más adelante los padres necesitan plata, la casa ya no les sirve de respaldo: un préstamo a esa edad sale caro.
Una vez firmada, la donación casi no tiene vuelta atrás
Quien dona no puede arrepentirse porque cambió de idea o porque se peleó con el hijo. El Código solo admite la revocación en tres casos: que el hijo no cumpla un cargo fijado en la escritura, que haya ingratitud o, si se lo pactó expresamente, que al donante le nazcan hijos después. [1] La ingratitud tiene una lista cerrada:
- Atentar contra la vida o la persona del donante, su pareja, sus padres o sus hijos.
- Injuriarlos gravemente o afectar su honor.
- Privarlos injustamente de bienes de su patrimonio.
- Negarle alimentos al donante, pero solo si no los puede obtener de otros familiares obligados a darlos.
El plazo es corto: un año desde que el donante se entera del hecho, y la acción la tiene él, no sus herederos. [1] Por eso conviene escribir las protecciones en la misma escritura. Un cargo puede obligar al hijo a pagar la cuidadora o el geriátrico, y un pacto de reversión hace que la casa vuelva al donante si el hijo muere antes que él. [1]
El usufructo protege al padre, pero en la Provincia no baja el impuesto
La alternativa que más se usa es donar la «nuda propiedad» y reservarse el usufructo: el hijo pasa a ser dueño, pero los padres siguen viviendo en la casa o cobrando el alquiler. Si no se pacta un plazo, el usufructo es vitalicio, y mientras dura los padres pagan los impuestos, las tasas y las expensas. [1] Una vez inscripto en el Registro de la Propiedad, se puede oponer a terceros, como quien le compre la casa al hijo o le embargue su parte. [1]
Lo que el usufructo no hace es achicar el impuesto. En la Provincia de Buenos Aires, quien recibe una casa gratis, por donación o por herencia, paga el impuesto a la transmisión gratuita de bienes que cobra ARBA, y el Código Fiscal es explícito: la nuda propiedad con reserva de usufructo se considera una transmisión de dominio pleno. [2] Con la escala de 2026, un hijo que recibe una casa de $120 millones paga $2.190.715, con usufructo o sin él. [3]
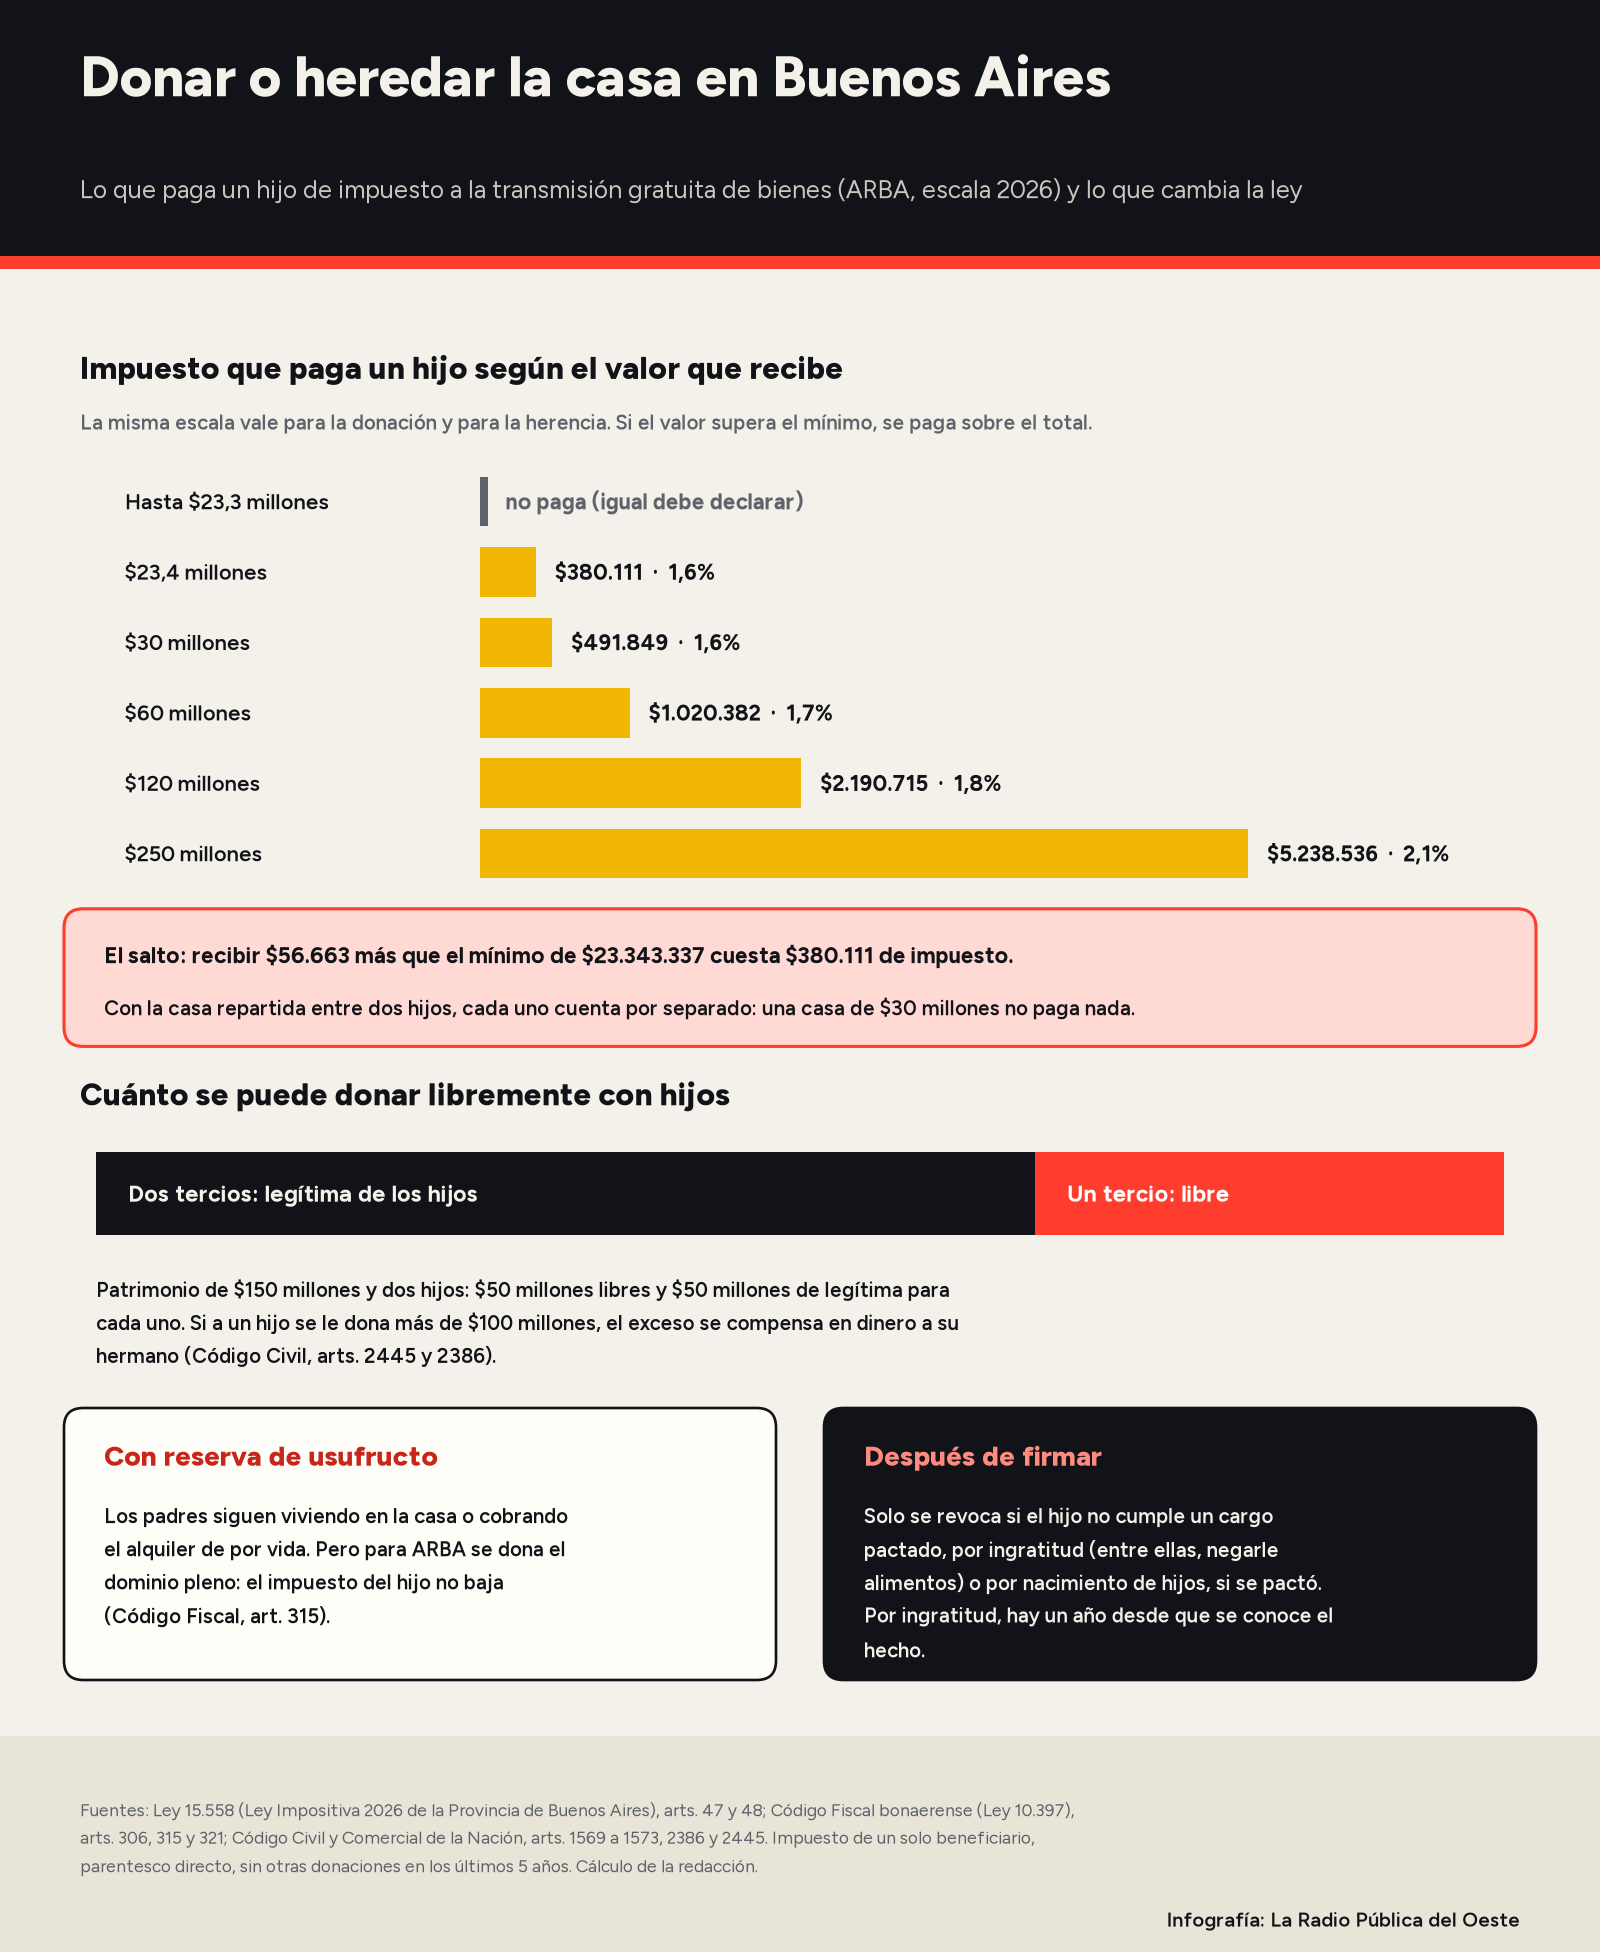
Para padres, hijos y cónyuges, el impuesto no corre hasta $23.343.337 por persona, aunque la declaración ante ARBA es obligatoria igual. [3][4] Pero ese mínimo no se descuenta: el Código Fiscal deja afuera solo a quien recibe en total menos que eso, así que al superarlo se paga sobre todo el valor. [2] Recibir $23,4 millones cuesta $380.111. Como cada hijo cuenta por separado, la misma casa repartida entre dos puede quedar debajo del mínimo: una de $30 millones no paga nada si se divide en dos partes iguales, y $491.849 si va a uno solo.
El valor que se toma es el mayor entre la valuación fiscal ajustada, el valor de referencia de ARBA y el de mercado, y las donaciones a la misma persona en cinco años se suman. [2]
| Qué cambia | Donación | Herencia |
|---|---|---|
| Escala del impuesto | La misma | La misma |
| Exención de la vivienda única | No existe | Sí, con valuación fiscal de hasta $1.154.400 |
| Plazo para pagar | 15 días desde la escritura | Hasta 24 meses desde el fallecimiento |
| ¿Se puede cambiar de idea? | Casi nunca | Sí, el testamento se cambia hasta el final |
La exención de la casa familiar solo vale por herencia: alcanza a la vivienda urbana que es la única propiedad, ocupada por el causante o su familia, cuando pasa a la pareja, los hijos o los padres y su valuación fiscal, la que figura en la boleta de ARBA, no supera $1.154.400. [2][3] El impuesto de una donación, en cambio, vence a los 15 días de firmada y se puede pagar en hasta 36 cuotas con interés. [2] En otras provincias las reglas cambian, y conviene preguntarle al escribano antes de firmar.
Dos tercios de lo que deja un padre ya tienen dueño: sus hijos
La otra traba es la legítima, la parte de la herencia que la ley reserva a la familia directa. Con hijos, es de dos tercios; si solo hay padres o pareja, de la mitad. [1] Ni un testamento ni una donación pueden quitársela. Una donación a un hijo se toma como un adelanto de su herencia y, al morir el padre, se suma a la cuenta, salvo que la escritura diga lo contrario. [1]
Un ejemplo con un patrimonio de $150 millones y dos hijos: $50 millones son de libre disposición y a cada hijo le corresponden $50 millones de legítima. Si a uno se le donó una casa de más de $100 millones, la diferencia se le compensa en dinero al hermano. [1] Desde la reforma de la Ley 27.587, de diciembre de 2020, ese reclamo ya no alcanza a quien compró la casa de buena fe y pagando, y desaparece contra el hijo o el comprador que la poseyeron durante diez años. [5]
Qué preguntar antes de firmar
La escribana española proponía esperar y hacer un testamento. En la Argentina, un testamento por acto público se firma ante escribano y dos testigos, y el que lo hace puede cambiarlo cuando quiera. [1] Si igual se elige donar, estas son las preguntas que conviene llevar a la escribanía:
- ¿Me alcanza para vivir sin este bien? Si es casi todo lo que tenés, la ley exige reservarse el usufructo u otros medios.
- ¿Reservo el usufructo y pongo un cargo? Por ejemplo, que el hijo pague una cuidadora si hace falta.
- ¿Agrego un pacto de reversión? Así la casa vuelve si el hijo fallece antes.
- ¿Cuánto impuesto paga mi hijo y cuándo? En la Provincia, la declaración ante ARBA va antes o junto con la inscripción en el Registro. [4]
- ¿Cómo quedan mis otros hijos? Si la donación supera la parte libre más su legítima, habrá que compensarlos en dinero.
Fuentes y referencias
[1] Código Civil y Comercial de la Nación (Ley 26.994), texto actualizado — artículos 1551, 1552, 1562, 1566, 1569 a 1573, 1893, 2129, 2148, 2152, 2385, 2386, 2444 a 2446, 2479 y 2511
https://www.argentina.gob.ar/normativa/nacional/ley-26994-235975/actualizacion
[2] Código Fiscal de la Provincia de Buenos Aires (Ley 10.397, t.o. 2011 y modificatorias) — título V, impuesto a la transmisión gratuita de bienes, artículos 306, 307, 315, 320, 321, 321 bis y 322, ARBA
https://www.arba.gov.ar/Intranet/Legislacion/Codigo/CodigoFiscal.pdf
[3] Provincia de Buenos Aires — Ley 15.558, Ley Impositiva para el ejercicio fiscal 2026, artículos 47, 48 y 51; ARBA, «TGB – Tabla de alícuotas»
https://normas.gba.gob.ar/documentos/Bd5moXfD.html
https://web.arba.gov.ar/tgb-alicuotas
[4] ARBA — «¿A qué enriquecimiento alcanza el impuesto? ¿Desde qué montos están alcanzadas las operaciones?» y guía de trámites «Transmisión gratuita de bienes: declaración jurada»
http://web.arba.gov.ar/preguntas-frecuentes/que-enriquecimiento-alcanza-el-impuesto-desde-que-montos-estan-alcanzadas-las
https://www.arba.gov.ar/GuiaTramites/TramiteSeleccionado.asp?categ=40&tramite=655
[5] Ley 27.587, modificación de los artículos 2386, 2457, 2458 y 2459 del Código Civil y Comercial, Boletín Oficial del 16 de diciembre de 2020
https://www.argentina.gob.ar/normativa/nacional/ley-27587-345235/texto
Impuesto de cada ejemplo: cálculo de la redacción con la escala del artículo 47 de la Ley 15.558 [3], para un solo beneficiario con parentesco directo, sin otras donaciones en los cinco años anteriores, aplicada sobre el total cuando se supera el mínimo, según el artículo 306 del Código Fiscal [2]. Reparto de la legítima: cálculo de la redacción con los artículos 2445 y 2386 del Código Civil y Comercial [1].