Índice
El trámite se hace en la concesionaria, con el DNI y el celular: el vendedor carga los datos del comprador y del auto, llega un correo para validar la identidad y aceptar las condiciones, y el préstamo queda aprobado en el momento, sin pasar por la sucursal y sin prenda sobre el vehículo. [2] El ministro de Economía, Luis Caputo, había anticipado la línea el martes 3 en la Conferencia Industrial de la UIA, con una tasa de alrededor del 20% y plazos de tres a cinco años; el jueves 5, el banco publicó las condiciones definitivas, con más plazo y algo más de tasa. [4] [1]
Antes de firmar, la tasa dice poco. Lo que importa es la cuota que entra en el presupuesto del hogar, cuánto termina costando el auto y qué hay que aceptar a cambio del 25%. La redacción rehízo las cuentas con la fórmula del banco, que reproduce al peso sus ejemplos oficiales.
Cuánto se paga por mes en el crédito +Autos del Banco Nación
El préstamo se devuelve en sistema francés: la cuota pura es fija, pero el IVA del 21% se cobra sobre los intereses de cada mes, que bajan a medida que se achica la deuda. Por eso la primera cuota es la más alta y la última, la más baja. Con esa fórmula, $15 millones a 36 meses arrancan en $662.022 al 25% y en $895.841 al 46%, los mismos valores que publicó el banco: una diferencia de $233.819 por mes. [1]
Al aire
 Uno de cada tres animales atropellados registrados en la Argentina quedó en dos rutas de Misiones, donde un puente para animales cruza una de ellas desde 2013
 El Niño llena de agua los patios del norte argentino en pleno verano, y un estudio con datos de todo el país vio que el riesgo de dengue sube 5 meses después
| Monto financiado | 36 cuotas | 60 cuotas | 72 cuotas |
|---|---|---|---|
| $10 millones | $441.348 | $337.263 | $313.122 |
| $15 millones | $662.022 | $505.895 | $469.683 |
| $20 millones | $882.697 | $674.526 | $626.244 |
| $30 millones | $1.324.045 | $1.011.790 | $939.365 |
| $50 millones | $2.206.741 | $1.686.316 | $1.565.609 |
La tabla muestra la primera cuota con IVA a la tasa del 25%. Estirar el plazo la baja menos de lo que parece: de 60 a 72 meses, la de $20 millones pasa de $674.526 a $626.244, menos de $50.000 por mes, a cambio de un año más de pagos. El préstamo promedio que dio la línea en 2026, unos $16 millones según el banco, que contó más de 32.000 créditos por más de $514.000 millones, arranca en $500.995 a 72 cuotas. [1]
Cuánto encarece el crédito el precio de lista del auto
Financiar el 100% de un auto de $20 millones a seis años al 25% implica devolver $42,7 millones, 2,14 veces el precio de lista. A tres años, el recargo baja al 52%. Con la tasa general del 46%, los mismos $20 millones a 72 cuotas suman $67,4 millones, 3,37 veces lo prestado. El resultado no depende del modelo elegido: al 25% y a 72 meses, cada peso financiado se devuelve como $2,14.
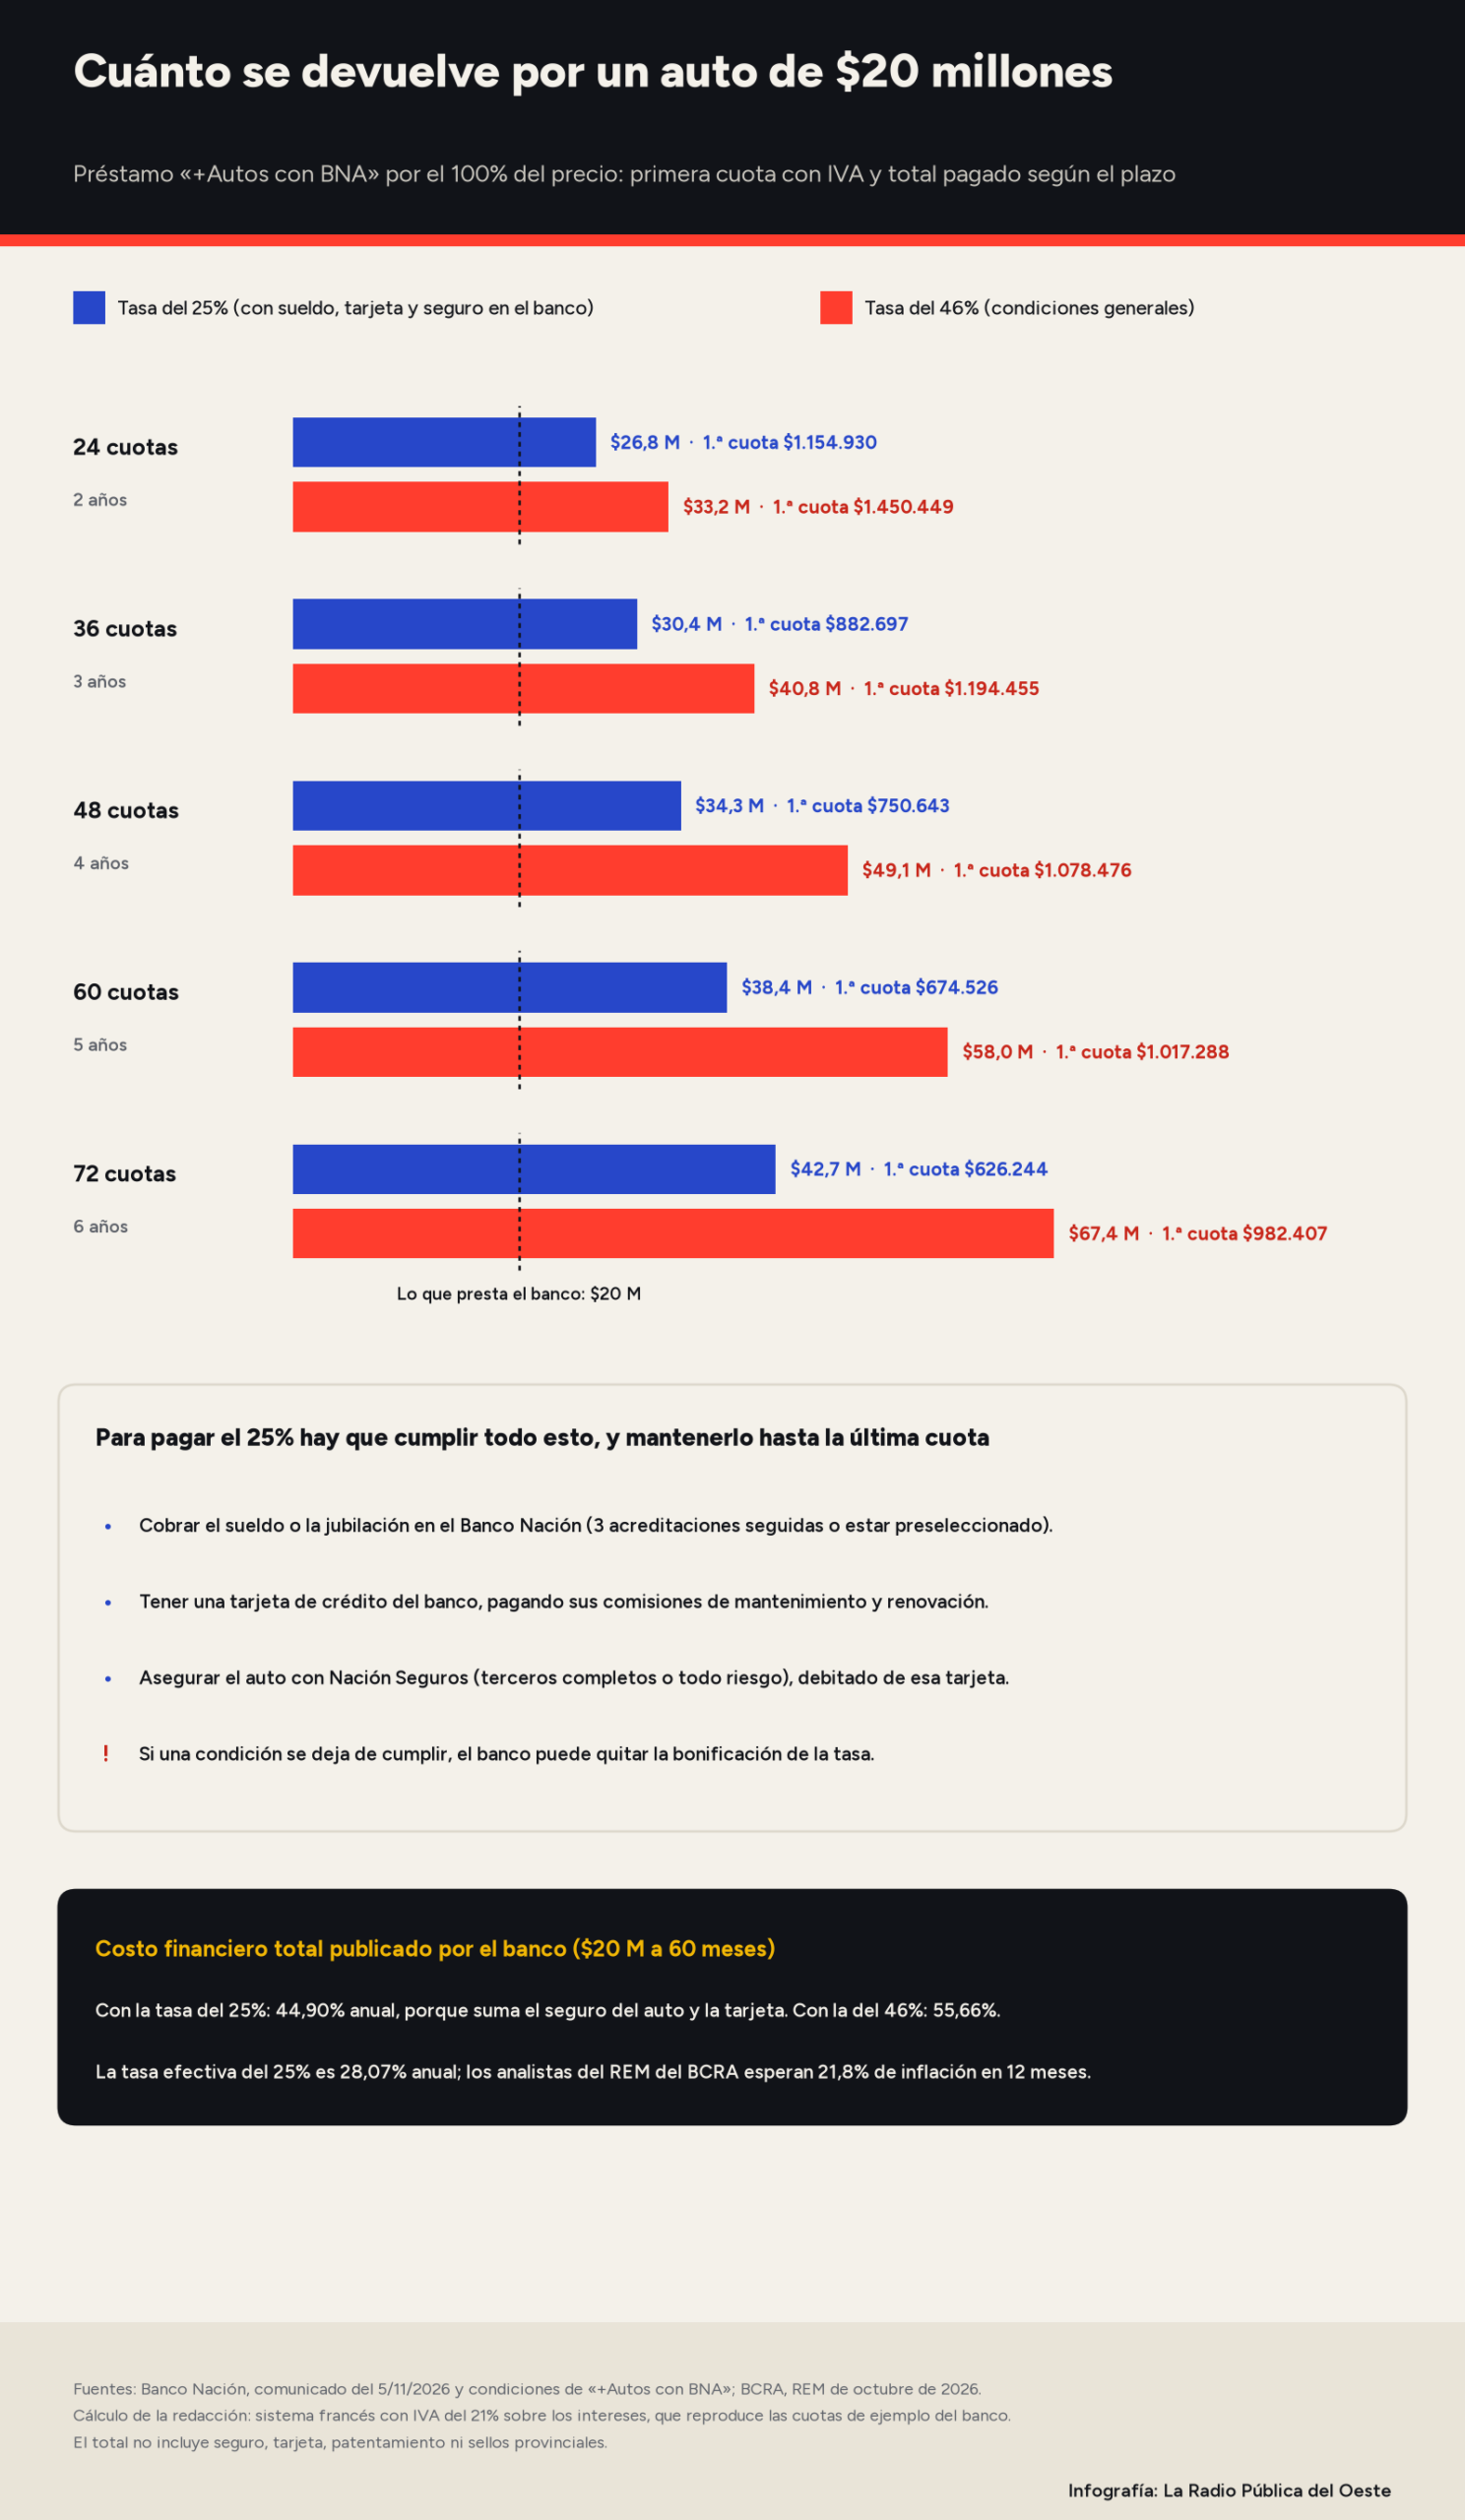
Esa cuenta está en pesos de cada mes, y la cuota no se ajusta: si los sueldos acompañan la inflación, las últimas cuotas pesarán menos que las primeras. Pero la tasa no queda por debajo de la inflación que se espera. El 25% nominal equivale a una tasa efectiva anual de 28,07%, según el banco, y los analistas que consulta el Banco Central en su Relevamiento de Expectativas de Mercado (REM) de octubre prevén una inflación de 21,8% en los próximos doce meses y de 17,3% en los doce siguientes. [2] [3] Las lecturas que presentan el crédito como una tasa negativa toman la inflación de todo 2026, 30,4% según el mismo relevamiento, que en buena parte ya ocurrió. [3]
La línea tiene también una versión en UVA, con el capital ajustado por inflación: UVA más 19% para quien cobra en el banco y UVA más 25% para el resto, con un plazo máximo de 60 meses. [2] Con la inflación que espera el REM, la de 19% equivaldría a un costo efectivo cercano al 47% anual, contra el 28,07% de la tasa fija; la UVA solo resultaría más barata si la inflación bajara de 6,1% anual. Ninguna de estas cuentas incluye el patentamiento, que el préstamo no financia, ni los sellos provinciales: el banco presta hasta el 100% del precio con IVA y nada más. [2]
Quién puede acceder a la tasa del 25% del Banco Nación
La tasa preferencial no se consigue solo con ser cliente. Según las condiciones publicadas, hay que cumplir estos requisitos y mantenerlos durante toda la vida del préstamo: [2]
- cobrar el sueldo o la jubilación en el Banco Nación, con al menos tres acreditaciones mensuales seguidas, o estar preseleccionado en una campaña del banco;
- tener una tarjeta de crédito del banco «sin bonificaciones en las comisiones de mantenimiento y renovación», es decir, pagando esas comisiones;
- contratar el seguro del auto con Nación Seguros a través del banco, con cobertura de terceros completos o todo riesgo;
- pagar ese seguro con débito automático en la tarjeta de crédito del banco.
Quien no tiene la tarjeta puede pedirla en el momento desde la aplicación BNA+. [1] La condición del sueldo, en cambio, no se resuelve en el acto: mudar hoy la cuenta sueldo al Nación no da la tasa hasta sumar tres acreditaciones, salvo preselección. [2] Y si una condición se deja de cumplir, por ejemplo cuando un nuevo empleador paga los sueldos en otro banco, la advertencia del banco es directa: «podrás perder la bonificación de tasa», y se aplica lo que prevén sus términos y condiciones. [2]
Esos requisitos tienen un precio, y el propio banco lo muestra en el costo financiero total (CFT), el indicador que suma todo lo que se paga además del capital. Para $20 millones a 60 meses, el CFT de la tasa del 25% es de 44,90% anual, porque incluye la prima de un seguro de terceros completos para un Toyota Yaris 0 km, el costo mensual del resumen de la tarjeta y la renovación anual de una tarjeta categoría Black. [2] Sin esos gastos, el préstamo solo daría un CFT cercano al 30%: la diferencia equivale a sumar unos $187.000 por mes a la cuota, según el cálculo de la redacción. Una parte, el seguro, la pagaría igual quien asegure el auto en otra compañía. Con la tasa del 46%, el CFT publicado es de 55,66%, sin seguro ni tarjeta en la cuenta. [2]
Los jubilados y pensionados también pueden pedir el préstamo, y quien no es cliente puede hacerlo si la concesionaria le muestra una oferta disponible, dándose de alta en BNA+. [2]
Qué autos entran en la línea y cuál es el monto máximo
El crédito sirve para autos, pick-ups y utilitarios 0 km o usados de hasta 10 años de antigüedad, de origen nacional o importado, comprados en alguna de las más de 1.400 concesionarias adheridas. [1] [2] El monto va de $1 millón a $50 millones; cuando la línea se lanzó, en julio de 2025, el tope era de $100 millones. [2] [8] Pueden pedirlo personas desde los 18 años, y la cuota se debita cada mes de una caja de ahorros a nombre del cliente. [2] Se puede cancelar antes, en forma total o parcial, aunque el banco aclara que la operación «podría tener un costo asociado». [2]
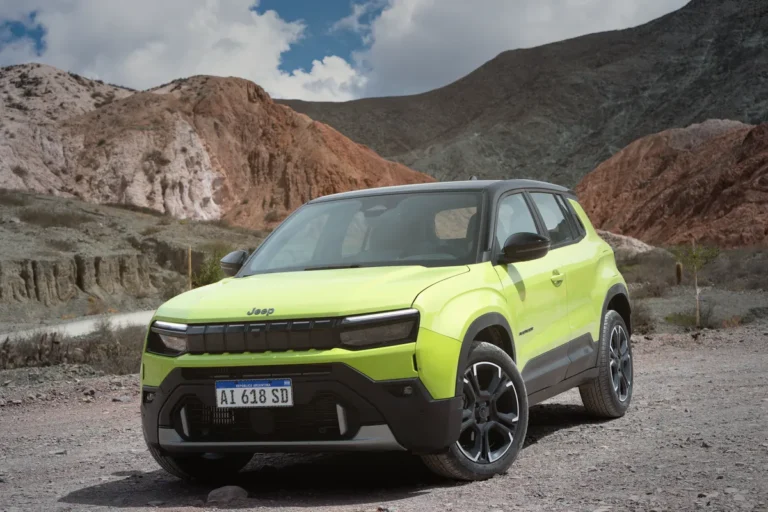
Con $50 millones alcanza para varios de los modelos de entrada más conocidos, como el Fiat Cronos, el Peugeot 208, la Renault Duster o el Fiat Mobi, que hoy se ofrecen por debajo de esa cifra. [5] El Jeep Avenger, que llegó a fines de octubre desde $41.990.000, tendría con la tasa del 25% una primera cuota de unos $1,31 millones si se financiara entero a 72 meses.
Por qué el Banco Nación baja la tasa ahora
Hasta esta semana, la tasa fija de la línea era de 36% para quienes cobran en el banco y de 46% para el resto. [6] [5] La baja llega con el mercado en retroceso: en octubre se patentaron 45.965 vehículos, 12% menos que un año antes y 8,4% menos que en septiembre, y en diez meses suman 481.852, un 12,8% por debajo de 2025, según la Asociación de Concesionarios de Automotores de la República Argentina (ACARA). [7] La venta de usados también cayó, 2,6% interanual en octubre. [5]
En las concesionarias, la medida se recibió como una herramienta más, no como un cambio de tendencia. «Su alcance es acotado ya que por sí mismo no logrará revertir la caída del mercado», dijo a Los Andes Carlos Martín, presidente de ACARA en Mendoza, que espera el repunte para el primer trimestre de 2027. [5] Casi todo el mercado se mueve con financiación, y buena parte de las cuotas a tasa cero que se ven en los salones las ponen las automotrices con sus propias financieras: frente a esas ofertas, la comparación justa es el costo financiero total de cada una, no la tasa nominal. [5]
Fuentes y referencias
[1] Banco de la Nación Argentina — «El Banco Nación baja la tasa de “+Autos con BNA” y suma beneficios», comunicado de prensa, 5 de noviembre de 2026
https://prensa.bna.com.ar/AutosconBNA25TNA
[2] Banco de la Nación Argentina — «+Autos con BNA»: condiciones generales, tasas, costo financiero total, preguntas frecuentes y términos y condiciones, consultado el 7 de noviembre de 2026
https://www.bna.com.ar/home/masautos
[3] Banco Central de la República Argentina — Relevamiento de Expectativas de Mercado (REM), octubre de 2026, publicado el 5 de noviembre de 2026, y cuadros de resultados
https://www.bcra.gob.ar/publicaciones/relevamiento-de-expectativas-de-mercado-rem-octubre-de-2026/
https://www.bcra.gob.ar/archivos/Pdfs/PublicacionesEstadisticas/informes/relevamiento-expectativas-mercado-tablas-2026-10.xlsx
[4] Ámbito — «El Banco Nación lanza nuevos créditos para compra de autos con tasa del 25%: requisitos y cómo acceder», 5 de noviembre de 2026
https://www.ambito.com/finanzas/el-banco-nacion-lanza-nuevos-creditos-compra-autos-tasa-del-25-requisitos-y-como-acceder-n6341950
[5] Los Andes — «Créditos para autos: expectativas de más ventas en un mercado en caída», 6 de noviembre de 2026
https://www.losandes.com.ar/automotores/creditos-autos-expectativas-mas-ventas-un-mercado-caida-n6013330
[6] Los Andes — «Nuevos créditos BNA para comprar autos 0 km y usados: hasta $100 millones a una cuota de $292.656», 7 de septiembre de 2026
https://www.losandes.com.ar/economia/banco-nacion-ofrece-creditos-uva-comprar-autos-0-km-y-usados-los-detalles-n6005144
[7] iProfesional — «Con patentamientos que caen, una camioneta histórica vuelve al top 3 en ventas», con datos de ACARA, 31 de octubre de 2026
https://www.iprofesional.com/autos/467979-con-patentamientos-que-caen-una-camioneta-historica-vuelve-al-top-3-en-ventas
[8] Banco de la Nación Argentina — «“+Autos con BNA”, la nueva línea de préstamos personales para la compra de vehículos», comunicado de prensa, 17 de julio de 2025
https://prensa.bna.com.ar/prestamosautos
Cuotas, totales devueltos, recargo sobre el precio, costo mensual implícito en el CFT, comparación con la inflación esperada y con la opción UVA, y cuota del ejemplo del Jeep Avenger: cálculo de la redacción con [1], [2] y [3], en sistema francés con IVA del 21% sobre los intereses; el cálculo reproduce las cuotas de ejemplo y el CFT de la tasa general publicados por el banco.