Índice
Cuando mandás plata desde tu cuenta del banco, identificada con un CBU, a la billetera de un amigo, que tiene un CVU, la operación puede cruzar de una red a otra. Los bancos trabajan con Red Link o con Newpay, la empresa dueña de Banelco, y las cuentas de las billeteras viven en la base que administra la Cámara Electrónica de Compensación (COELSA). La Comunicación A 8508, que el Banco Central de la República Argentina (BCRA) firmó el 5 de noviembre, obliga a esos tres esquemas a interoperar para que una transferencia hacia otra red salga «en las mismas condiciones en términos de nivel de servicio que una transferencia que se resuelva dentro del propio esquema». [1]
Comunicación A 8508 del BCRA: qué cambia en las transferencias y desde cuándo
Nada de esto se nota todavía en tu celular. La norma fija un calendario para 2027, y algunas publicaciones ubicaron por error esas etapas en 2025. [1]
Al aire
 Los ensayos que ligan la creatina a una mejor memoria tras una noche sin dormir usaron varias veces la dosis diaria máxima que permite el Código Alimentario
 El aguinaldo de diciembre de quien cobra la jubilación mínima de ANSES rondará los $226.000, y el bono que le depositan cada mes no le suma ni un peso
| Fecha | Qué pasa |
|---|---|
| 15 de febrero de 2027 | COELSA entrega gratis a Link y Newpay una copia de la base de CVU y de los alias, y desde ese día manda un archivo diario con altas, bajas y cambios. |
| 31 de marzo de 2027 | Esas altas y bajas también pasan por una interfaz en línea, al instante. |
| 6 de abril de 2027 | Link, Newpay y COELSA deben cumplir los flujos interoperables para todas las transferencias inmediatas. |
Desde abril, cada banco debe poder recibir acreditaciones inmediatas de cualquiera de las tres redes, y cada banco o billetera puede elegir una sola red para mandar y recibir todas sus transferencias. [1] Hasta ahora, la red de la cuenta de destino condicionaba por dónde viajaba la plata.
El anexo de la norma describe, caso por caso, qué pasa si falla el aviso entre redes. El crédito en la cuenta de destino es «forzado»: si una red no confirma que recibió la notificación, la otra la reintenta durante hasta 24 horas, y la operación queda en el archivo de conciliación del día. [1] Para cada transferencia rige la garantía del esquema que debita la cuenta.
Lo que no cambia: transferir sigue gratis y el límite diario no se toca
La A 8508 no modifica la sección de precios y límites del texto ordenado de transferencias del BCRA. Esas reglas, vigentes desde antes, son las que importan para tu bolsillo. [2]
- Personas: transferir es gratis cuando quien ordena es un usuario de servicios financieros, sin tope de monto. También es gratis pasar plata entre dos cuentas propias. [2]
- Límite diario: tu banco o billetera tiene que dejarte enviar al menos 15.000 UVA por día y por cuenta sin pedidos especiales; para pedir fondos a otra cuenta (las transferencias pull), 2.500 UVA. [2]
- Microempresas: tienen un tramo gratis de 7.500 UVA por mes, por moneda y por entidad; lo que pase de ahí puede tener costo, pero el precio nunca puede ser un porcentaje del monto. [2]
La UVA sube todos los días con la inflación, así que esos topes también. El BCRA publica su tabla en pesos en marzo, julio y noviembre, y la vigente usa la UVA del 31 de julio: $30.870.000 por día para los envíos. [3] Con la UVA del 13 de noviembre, de $2.194,78, el mínimo diario ya equivale a $32.921.700, un 6,65% más. [4] Para pedir fondos, el piso llega a $5.486.950, y el tramo gratis de una microempresa, a $16.460.850 por mes.
Si tu banco te pone un tope más bajo para un envío común, ese es el número que podés reclamarle. La calculadora hace la cuenta con tu monto y tu caso.
Pagar con QR: quien escanea no paga y el comercio deja entre 0,6% y 0,8%
La A 8508 no menciona los códigos QR, pero los pagos con QR interoperable entre cuentas bancarias y billeteras viajan por esos mismos tres esquemas, según el propio Banco Central. [5] Y para ellos rige otro modelo de cobro: «paga el cliente receptor». [2] Al que escanea no se le cobra; el comercio paga a su proveedor entre 0,6% y 0,8% de cada venta, y una parte de esa comisión va al banco o la billetera de quien pagó.
Esa parte depende del tamaño del comercio, medido por lo que cobró con transferencias el mes anterior: 25% para uno pequeño, que cobra hasta 100.000 UVA por mes (hoy, $219.478.000); 50% para uno mediano, hasta 500.000 UVA, y 75% para uno grande. [2] Un kiosco que cobra $2.000.000 por mes con QR deja entre $12.000 y $16.000 en comisiones. Si es un comercio pequeño que recién empieza, sus primeros tres meses calendario completos son gratis hasta 1.000 UVA por mes, unos $2.194.780. [2]
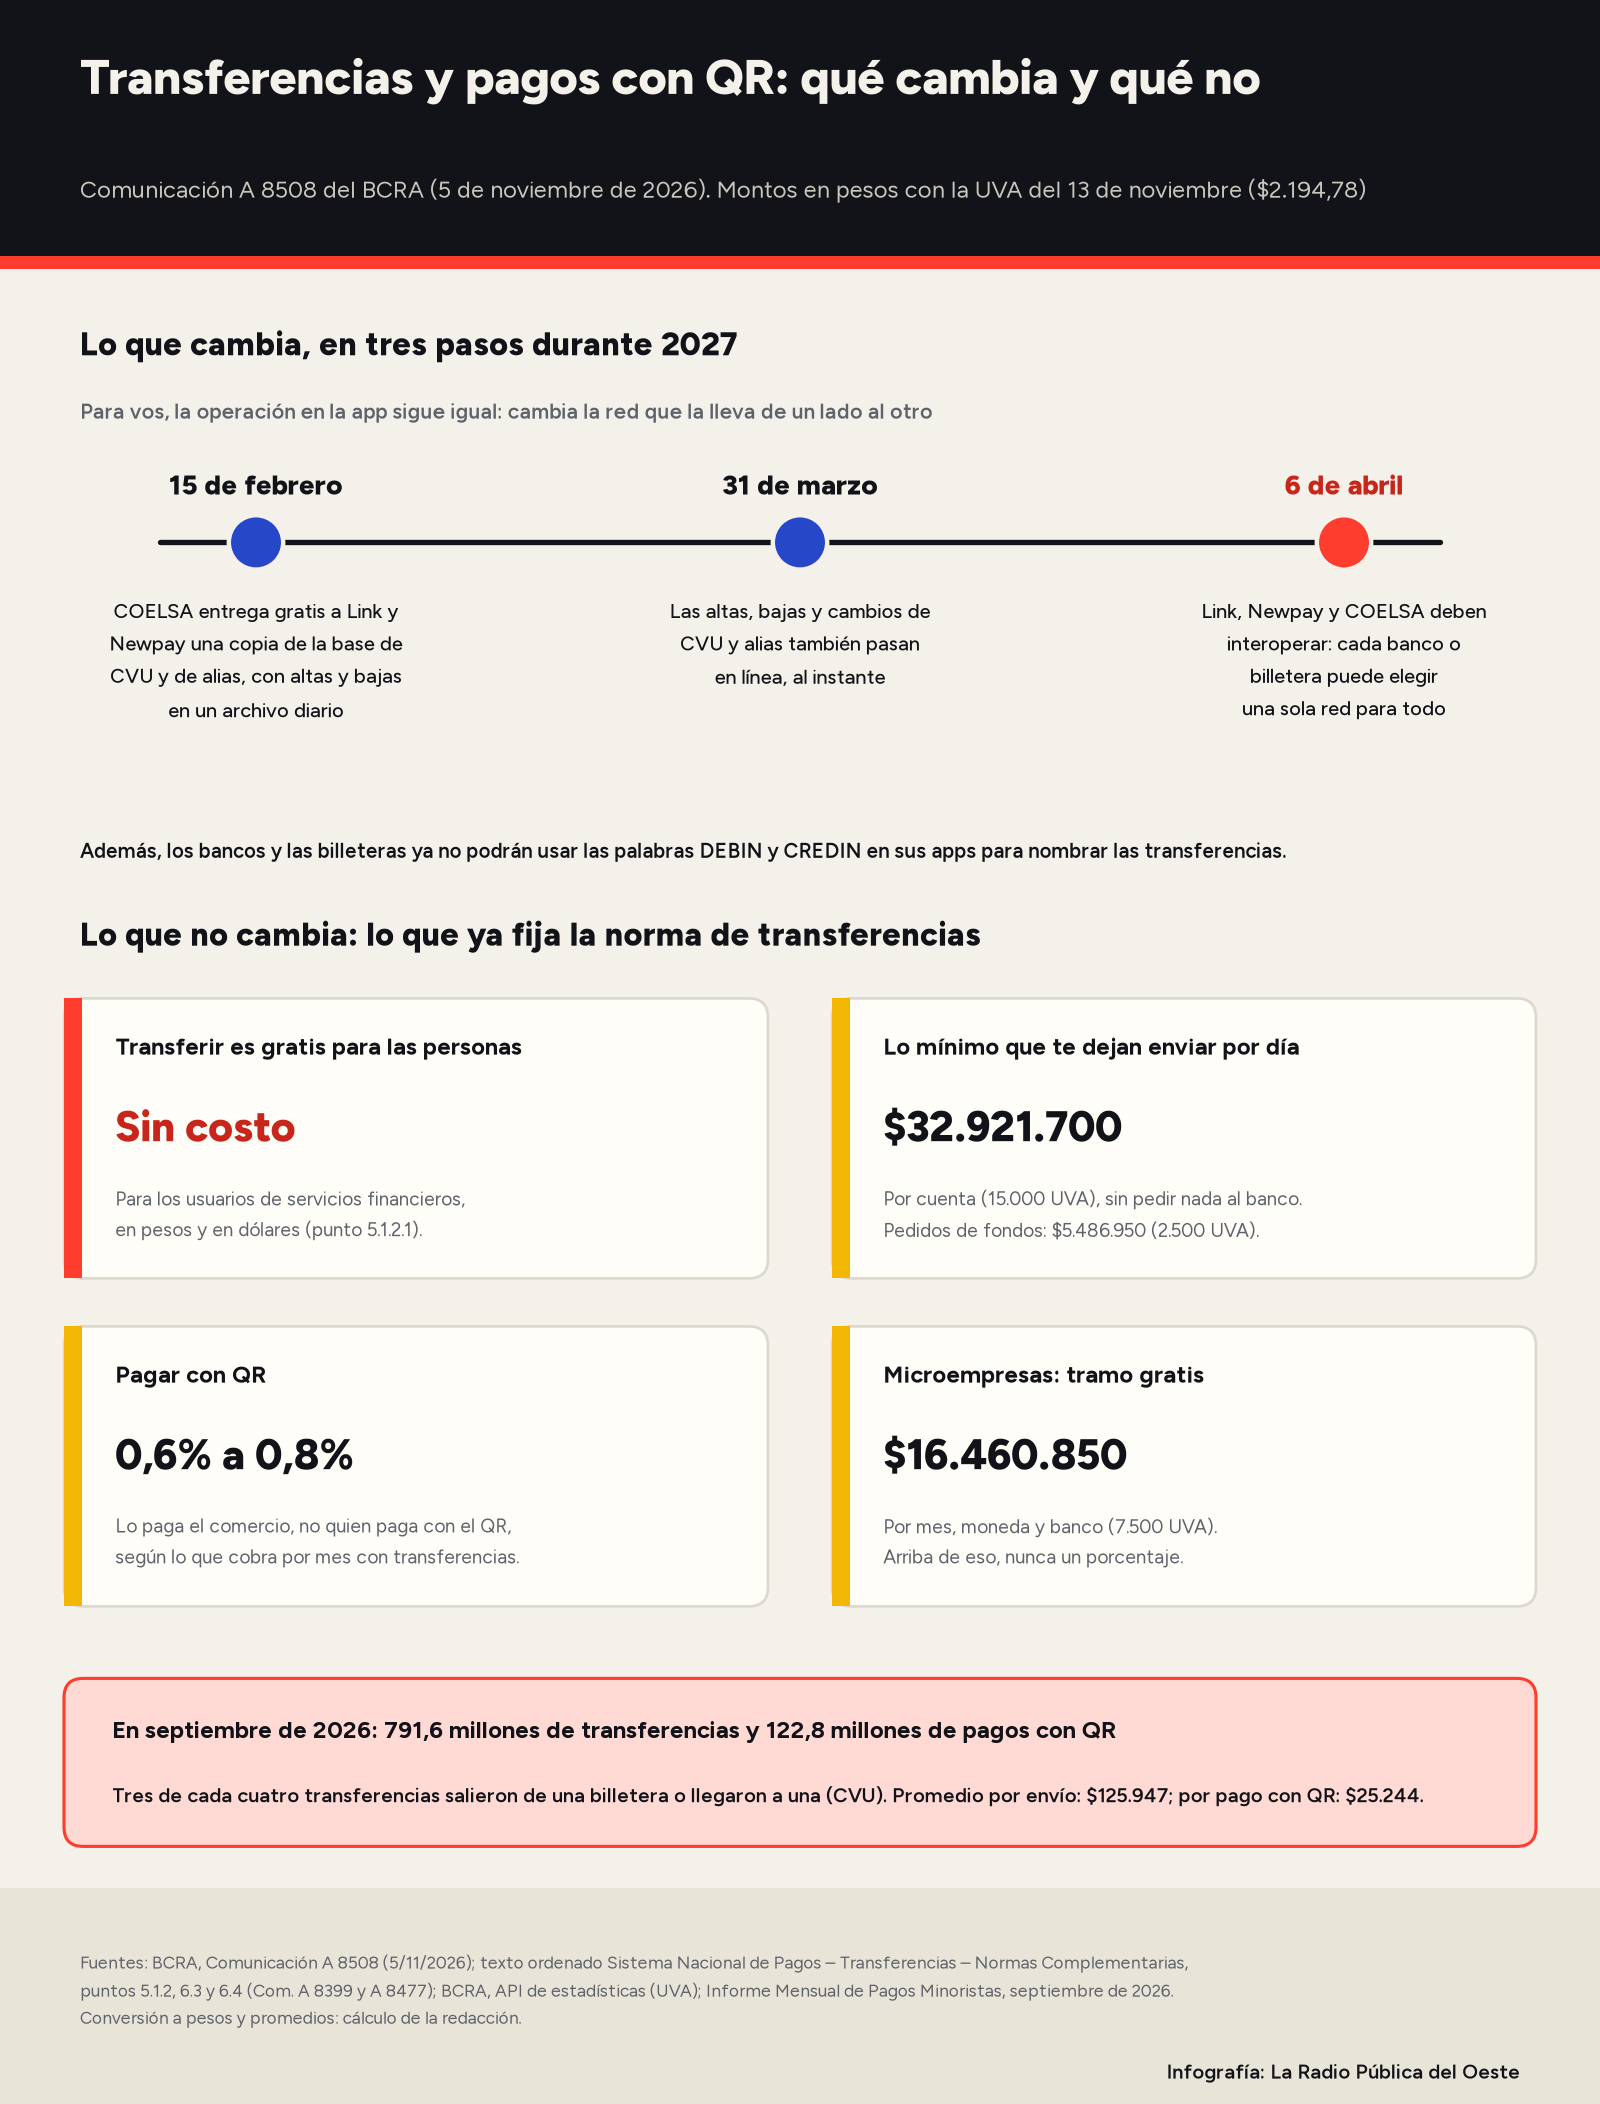
El QR se volvió el gesto de todos los días. En septiembre hubo 122,8 millones de pagos con QR por $3,1 billones: un promedio de $25.244 por pago. El 52,8% salió de cuentas bancarias y el 47,2% de billeteras. [5]
Por qué el BCRA obliga a Link, Newpay y COELSA a conectarse
El volumen explica la urgencia. En septiembre se hicieron 791,6 millones de transferencias inmediatas en pesos por $99,7 billones, y el 75% tuvo como origen o destino un CVU, es decir, una cuenta de billetera. [5] Ese mes había 93 billeteras digitales interoperables registradas en el BCRA. [5] Con tres redes que no se hablaban en las mismas condiciones, cada banco o billetera tenía que conectarse a más de una para llegar a todas las cuentas.
Lo que vas a ver en la pantalla es menor. La norma prohíbe que las apps de bancos y billeteras usen las palabras DEBIN y CREDIN para nombrar las transferencias que pedís o que enviás, y deja que el aviso de confirmación siga las reglas de la nueva interfaz común. [1] La A 8508 tampoco crea una red única como el Pix de Brasil: las tres redes siguen siendo privadas, con reglas propias, conectadas bajo las condiciones del BCRA.
Falta la letra chica técnica. Las reglas de la Interfaz Estandarizada de Pagos, con su acuerdo de nivel de servicio, las va a definir el BCRA después de una consulta no vinculante con COELSA, Red Link, Newpay y el resto de los actores en la Comisión Interbancaria para los Medios de Pago (CIMPRA). [1] Si bancos y billeteras ahorran al usar una sola red, el beneficio queda primero entre empresas: a las personas ya no se les cobra por transferir.
Fuentes y referencias
[1] Banco Central de la República Argentina — Comunicación «A» 8508, Sistema Nacional de Pagos: Transferencias – Normas Complementarias y Servicios de Pago, adecuaciones, con anexo de flujos interoperables (5 de noviembre de 2026)
https://www.bcra.gob.ar/archivos/Pdfs/comytexord/A8508.pdf
[2] Banco Central de la República Argentina — Texto ordenado «Sistema Nacional de Pagos – Transferencias – Normas Complementarias», secciones 5 y 6 (actualizado a la Comunicación «A» 8477, 8 de septiembre de 2026)
https://www.bcra.gob.ar/archivos/Pdfs/Texord/t-snp-tr-nc.pdf
[3] Banco Central de la República Argentina — Comunicación «A» 8477, tabla de equivalencias en pesos de los montos en UVA al 31 de julio de 2026 (8 de septiembre de 2026)
https://www.bcra.gob.ar/archivos/Pdfs/comytexord/A8477.pdf
[4] Banco Central de la República Argentina — API de Estadísticas Monetarias v4.0, variable 31: Unidad de Valor Adquisitivo (UVA), valor del 13 de noviembre de 2026
https://api.bcra.gob.ar/estadisticas/v4.0/Monetarias/31
[5] Banco Central de la República Argentina — Informe Mensual de Pagos Minoristas, septiembre de 2026 (publicado el 30 de octubre de 2026)
https://www.bcra.gob.ar/archivos/Pdfs/PublicacionesEstadisticas/Informes/informe-mensual-pagos-minoristas-2026-09.pdf
Montos en pesos de los límites, tramos gratuitos y categorías de comercio: valores en UVA del texto ordenado [2] multiplicados por la UVA del 13 de noviembre de 2026, $2.194,78 [4]; variación frente a la UVA del 31 de julio ($2.057,99) [3]. Comisión de un comercio que cobra $2.000.000 por mes: 0,6% y 0,8% de ese monto. Promedios por transferencia y por pago con QR: montos divididos por cantidades de septiembre de 2026 [5]. Cálculos de la redacción.