Índice
El préstamo promedio de la línea «+Autos con BNA» del Banco de la Nación Argentina ronda los $16 millones, según el banco, que dio más de 32.000 en 2026 en las 24 provincias. [1] Un auto de $30 millones queda casi al doble, y es justo el precio que separa a los 0 km más baratos del resto de la lista. Con la tasa del 25%, vigente desde el jueves 5 de noviembre, el banco financia hasta el 100% del precio con IVA, sin prenda ni anticipo. [2] La pregunta decisiva es otra: cuánto hay que ganar para que el banco apruebe la cuota.
Un auto de $30 millones con el +Autos del Banco Nación arranca en $939.365 por mes
El préstamo se paga en sistema francés y el IVA del 21% se cobra sobre los intereses de cada mes, que bajan a medida que se achica la deuda: por eso la primera cuota es la más alta. [2] Con esa fórmula, que reproduce al peso el ejemplo oficial de $15 millones a 36 meses ($662.022), [1] $30 millones a 72 cuotas empiezan en $939.365. A 36 cuotas, la primera sube a $1.324.045.
Al aire
 Si tu jubilación supera la mínima, el bono que la ANSES te deposita desde el 24 de noviembre no llega completo y solo cubre lo que te falta para el techo
 Mercado Libre ya te lleva el súper de Carrefour en hasta 45 minutos, aunque el envío gratis con Meli+ recién aparece cuando la bolsa pasa los diez básicos
En seis años, al 25%, los $30 millones se devuelven como $64,1 millones. Con la tasa general del 46%, la de quien no cumple las condiciones, la primera cuota es de $1.473.611 y el total supera los $101 millones.
El banco deja comprometer hasta el 35% del sueldo: hacen falta $2,68 millones netos
La cuota no puede pasar de una parte del ingreso neto. Cuando sumó la versión en UVA, el 6 de septiembre, el banco publicó los topes de la modalidad en pesos: hasta 35% para quien cobra el sueldo o la jubilación en el Banco Nación y hasta 30% para el resto. [3] Como la tasa del 25% exige cobrar en el banco, a quien la consigue le corresponde el tope de 35%.
Con ese tope, la primera cuota de $939.365 pide un ingreso neto de $2.683.901 por mes. Algunas cuentas que circulan aplican el 30% de quien no cobra en el banco y piden unos $3,13 millones: para $10 millones a 72 cuotas alcanzan $894.634 netos, no $1.043.740.
El sueldo promedio de los trabajadores registrados, el RIPTE que calcula la Secretaría de Seguridad Social, fue de $2.022.244 brutos en septiembre. [4] Sin el 17% de aportes quedan unos $1.678.463 de bolsillo. Con ese sueldo, la cuota máxima es de $587.462 y el banco presta como máximo $18,8 millones a 72 cuotas: para un auto de $30 millones faltan $11,2 millones de contado. Sin las condiciones del 25%, con la tasa general y el tope de 30%, el préstamo posible baja a $10,3 millones.
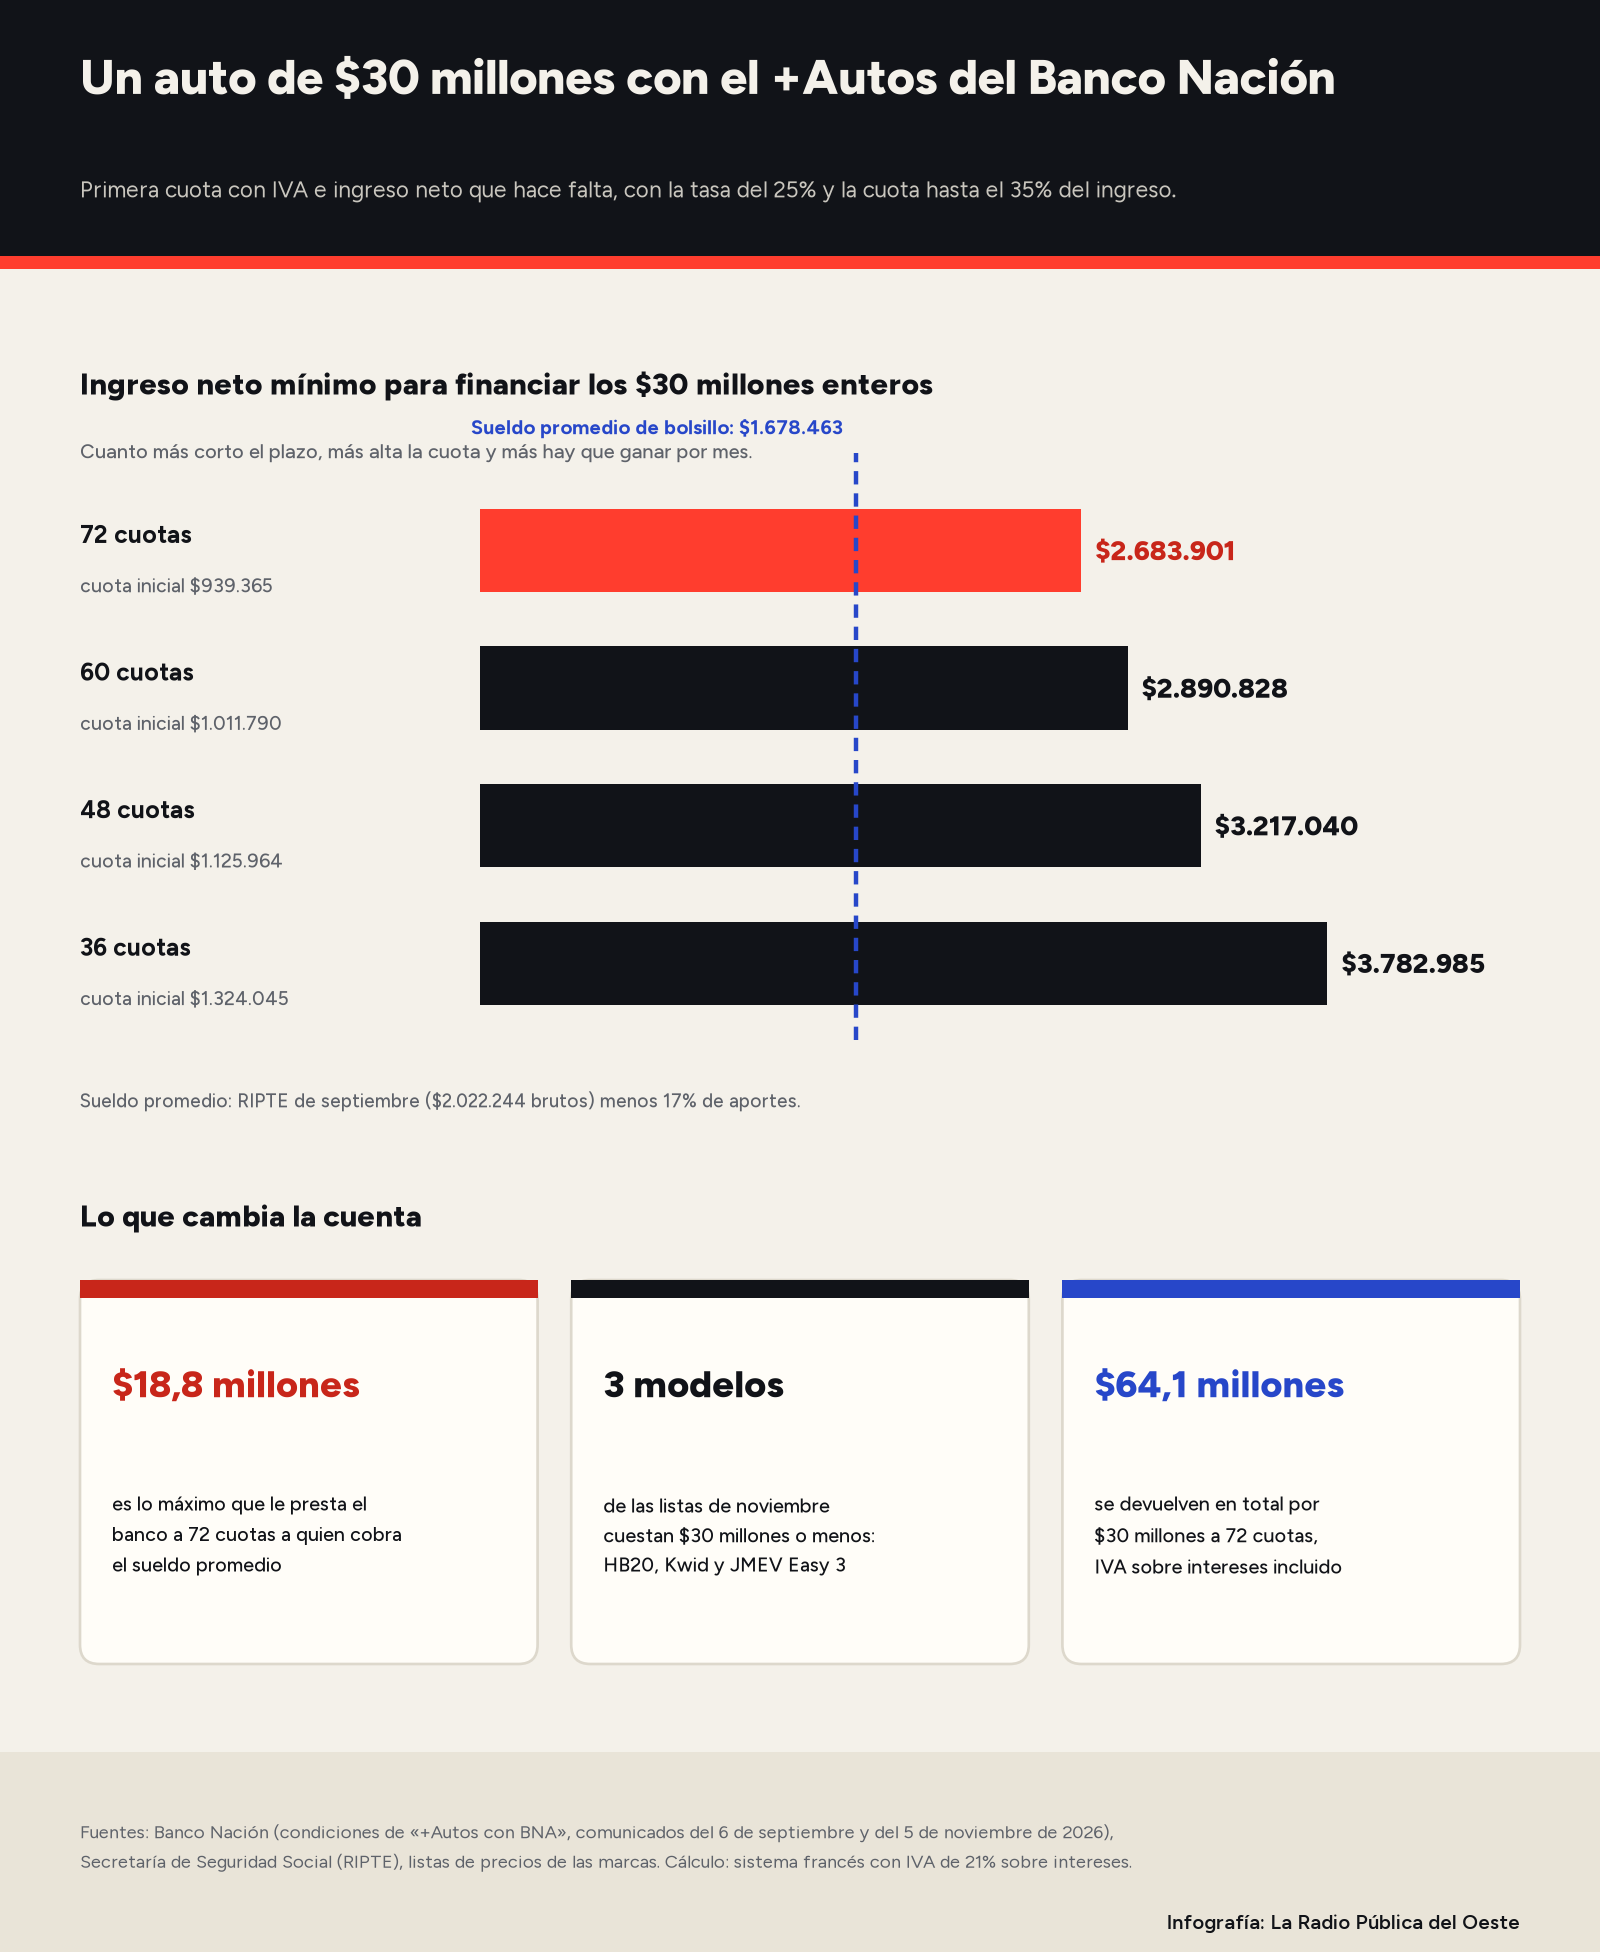
Financiar entero un auto de $30 millones pide ganar 1,6 veces el sueldo promedio de bolsillo. La calculadora hace la cuenta con tu ingreso, tu ahorro y el plazo, y muestra qué modelos te entran.
Con $30 millones entran tres 0 km, y también los usados de hasta diez años
Con los precios de lista de noviembre, solo tres autos nuevos cuestan $30 millones o menos:
- Hyundai HB20 Comfort Plus manual: $28.500.000. [5]
- Renault Kwid Iconic manual: $28.580.000. [6]
- JMEV Easy 3 eléctrico: US$17.900, unos $28.640.000 con el dólar oficial del Banco Nación del 20 de noviembre, a $1.600. [7] [8]
Justo arriba quedan el Volkswagen Polo Robust, a $30.373.650, y el Fiat Mobi, a $30.440.000, según los relevamientos de precios de Auto Test y Autoblog: financiados enteros, su primera cuota ronda los $951.000. El 0 km más barato de Chevrolet, el Onix LT manual, figura a $33.607.900 en la lista de la marca. [9]
La línea también financia autos, pick-ups y utilitarios usados de hasta diez años, nacionales o importados, siempre que se compren en alguna de las más de 1.400 concesionarias adheridas. [2] [1] El préstamo cubre el precio del vehículo con IVA, pero no el patentamiento ni otros gastos, que se pagan aparte. [2]
Volkswagen tiene además un acuerdo propio con el banco: hasta $20 millones a 48 cuotas para sus 0 km de hasta $60 millones, al 30% anual para quien cobra en el banco. [10] Sale más caro que la línea general: $20 millones a 48 meses arrancan en $825.120 con el acuerdo y en $750.643 con el +Autos.
Los prendarios de otros bancos y de las financieras de marca cuestan el doble o más
En las concesionarias, la alternativa habitual es el préstamo prendario, con el auto como garantía. Cada entidad informa al Banco Central, en el Régimen de Transparencia, su tasa efectiva anual máxima y la parte del auto que financia. [11]
| Entidad y línea | Tasa efectiva anual | Financia hasta |
|---|---|---|
| Banco Nación +Autos, con las condiciones del 25% | 28,07% | 100% |
| Banco Nación +Autos, condiciones generales | 57,05% | 100% |
| BBVA, prendario 0 km | 52,43% | 80% |
| Volkswagen Financial Services | 55,40% | 80% |
| ICBC, prendario | 55,55% | 69% |
| FCA, financiera de Fiat | 56,90% | 80% |
| PSA, de Peugeot y Citroën | 58,42% | 80% |
| GPAT, de Chevrolet | 63,21% | 90% |
| Santander, prendario | 83,04% | 85% |
Son tasas máximas, y las marcas suman promociones a tasa 0% para una parte del precio, como el Onix, con hasta $25 millones en 12 cuotas. [9] Aun así se ven dos diferencias del préstamo del Nación: financia el auto entero, sin anticipo ni prenda, y su tasa preferencial queda en la mitad de la de los prendarios. Sin las condiciones, en cambio, su 57,05% se parece a lo que cobran las financieras de las marcas. [2]
Qué hay que cumplir para la tasa del 25% y cómo se pide en la concesionaria
La tasa preferencial exige cumplir cuatro condiciones y mantenerlas durante todo el préstamo: [2]
- Sueldo o jubilación: cobrarlos en el Banco Nación, con al menos tres acreditaciones seguidas, o estar preseleccionado en una campaña del banco.
- Tarjeta: tener una tarjeta de crédito del banco, pagando sus comisiones de mantenimiento y renovación.
- Seguro: contratar el del auto con Nación Seguros, con cobertura de terceros completos o todo riesgo.
- Débito: pagar ese seguro con débito automático en la tarjeta del banco.
Si alguna deja de cumplirse, el banco advierte que se puede perder la bonificación de tasa. [2] Esas condiciones también tienen costo: el costo financiero total que publica el banco, con seguro y tarjeta incluidos, es de 44,90% anual, como explicamos al calcular cuánto se termina devolviendo con este crédito. El trámite, en cambio, es corto:
- Ir a una concesionaria adherida con el DNI y pedir la oferta de «+Autos con BNA».
- Dejar que el vendedor cargue tus datos y los del auto que elegiste.
- Validar tu identidad desde el celular con el correo que llega al instante y aceptar las condiciones: el préstamo queda aprobado en el momento. [2]
Quien no es cliente puede pedirlo si la concesionaria le muestra una oferta disponible, dándose de alta en la aplicación BNA+, y los jubilados y pensionados también pueden acceder. [2] La cuota se debita cada mes de una caja de ahorros a nombre del titular.
Fuentes y referencias
[1] Banco de la Nación Argentina — El Banco Nación reduce la tasa de su línea de préstamos «+Autos con BNA» al 25% TNA (comunicado de prensa, 5 de noviembre de 2026)
https://prensa.bna.com.ar/AutosconBNA25TNA
[2] Banco de la Nación Argentina — +Autos con BNA: condiciones, tasas, costo financiero total y preguntas frecuentes (consultado el 22 de noviembre de 2026)
https://www.bna.com.ar/home/masautos
[3] Banco de la Nación Argentina — «+Autos con BNA»: nueva financiación en UVA para la compra de vehículos 0 km y usados, con los topes de afectación de ingresos (comunicado de prensa, 6 de septiembre de 2026)
https://prensa.bna.com.ar/AutosconBNAUVA
[4] Secretaría de Seguridad Social — Remuneración Imponible Promedio de los Trabajadores Estables (RIPTE), publicación septiembre de 2026
https://www.argentina.gob.ar/trabajo/seguridadsocial/ripte
[5] Hyundai Motor Argentina — Precios HB20, lista vigente para todo el país excepto Tierra del Fuego
https://www.hyundai.com.ar/modelo/hb20/precio
[6] Renault Argentina — Renault Kwid, versiones y precio
https://www.renault.com.ar/automoviles/kwid-ice/versiones-y-precio.html
[7] JMEV Argentina — JMEV Easy 3, precio sugerido en dólares (consultado el 22 de noviembre de 2026)
https://jmevargentina.com.ar/modelos/easy-3
[8] Banco de la Nación Argentina — Cotización de billetes, dólar estadounidense, 20 de noviembre de 2026
https://www.bna.com.ar/Personas
[9] General Motors de Argentina — Chevrolet, precios sugeridos al público y planes de financiación vigentes en noviembre de 2026
https://www.chevrolet.com.ar/
[10] Banco de la Nación Argentina — Banco Nación con Volkswagen Argentina S.A.: condiciones del acuerdo (consultado el 22 de noviembre de 2026)
https://www.bna.com.ar/home/masautosvolkswagen
[11] Banco Central de la República Argentina — Régimen de Transparencia, préstamos prendarios (archivo de datos, consultado el 22 de noviembre de 2026)
https://www.bcra.gob.ar/archivos/Pdfs/BCRAyVos/PRENDARIOS.CSV
Cálculos de la redacción con la fórmula del banco (sistema francés, IVA de 21% sobre los intereses), que reproduce sus ejemplos oficiales: $30 millones a 72 cuotas, primera cuota de $939.365 al 25% y de $1.473.611 al 46%; total devuelto de $64,1 millones al 25%. Ingreso neto necesario = primera cuota dividida por 0,35. Sueldo promedio de bolsillo: RIPTE de septiembre de 2026 ($2.022.244,09) menos 17% de aportes personales (11% jubilación, 3% PAMI, 3% obra social). Tasas efectivas anuales máximas de los prendarios para 0 km en pesos a tasa fija, tal como figuran en el Régimen de Transparencia del BCRA el 22 de noviembre de 2026 (fechas de información: BBVA 29/10, Volkswagen Financial Services 11/11, ICBC 2/11, FCA 30/10, PSA 3/11, GPAT 16/11, Santander 1/8). Foto de portada: Magnific / Kireyonok_Yuliya.