Índice
María Laura Souto se consideró despedida en marzo de 2017, después de pedir sin éxito que el Banco Hipotecario la registrara desde su ingreso real, en 2005. Ganó el juicio, y en mayo de 2025 la Sala IX de la Cámara Nacional de Apelaciones del Trabajo ordenó actualizar su indemnización por el índice de precios del INDEC más un 3% anual. El banco recurrió, y mientras su queja esperaba turno entró en vigencia la Ley 27.802 de Modernización Laboral, publicada el 6 de marzo de 2026. [1]
Por tres votos contra dos, el Tribunal Superior de Justicia de la Ciudad de Buenos Aires revocó esa cuenta y ordenó liquidar los intereses con el artículo 55 de la ley. Votaron a favor Marcela De Langhe, Santiago Otamendi e Inés Weinberg; Luis Francisco Lozano y Alicia Ruiz lo consideraron inconstitucional. [1] Para los miles de despedidos con juicio abierto, la pregunta es cuánta plata cambia, y la respuesta depende sobre todo de una fecha.
Al aire
 Los cinco trucos de los especialistas para absorber más el hierro de la comida chocan en la Argentina con una costumbre de tres de cada cuatro adultos: el mate
 El control del cáncer de próstata con un PSA cada dos años desde los 50 que ahora pide la Sociedad Estadounidense del Cáncer ya lo pedían urólogos argentinos
El artículo 55 de la Ley de Modernización Laboral, en tres pasos
La norma rige para los juicios que el 6 de marzo de 2026 no tenían sentencia definitiva, incluidas las quejas pendientes, y el juez la aplica aunque nadie se lo pida. [2] La cuenta se arma así:
- Se calculan intereses con la tasa pasiva. El Banco Central la fijó en marzo: es la tasa promedio que pagan los bancos por un plazo fijo en pesos a 30 días, encadenada día por día desde 1993. [3]
- Se compara con un tope. El resultado no puede superar el capital actualizado por el IPC del INDEC más un 3% anual, la fórmula que venía usando la Cámara. [2]
- Y con un piso. Tampoco puede quedar por debajo del 67% de ese tope. [2]
El problema es que, en los años de inflación alta, el plazo fijo quedó muy atrás de los precios. En su voto, Lozano y Ruiz midieron el período del caso, del 2 de marzo de 2017 al 31 de agosto de 2026: el IPC subió 11.980%, mientras la tasa pasiva dio 5.930%, contra 12.186% de la tasa de interés moratorio que el Banco Central fija para el resto de las deudas. [1] La calculadora del propio Banco Central da para esas mismas fechas una tasa pasiva todavía menor, de 5.488%. [4]
«La declaración de inconstitucionalidad de una norma es, por su suma gravedad institucional, la ultima ratio del orden jurídico.»
Voto de los jueces De Langhe y Otamendi, Tribunal Superior de Justicia porteño
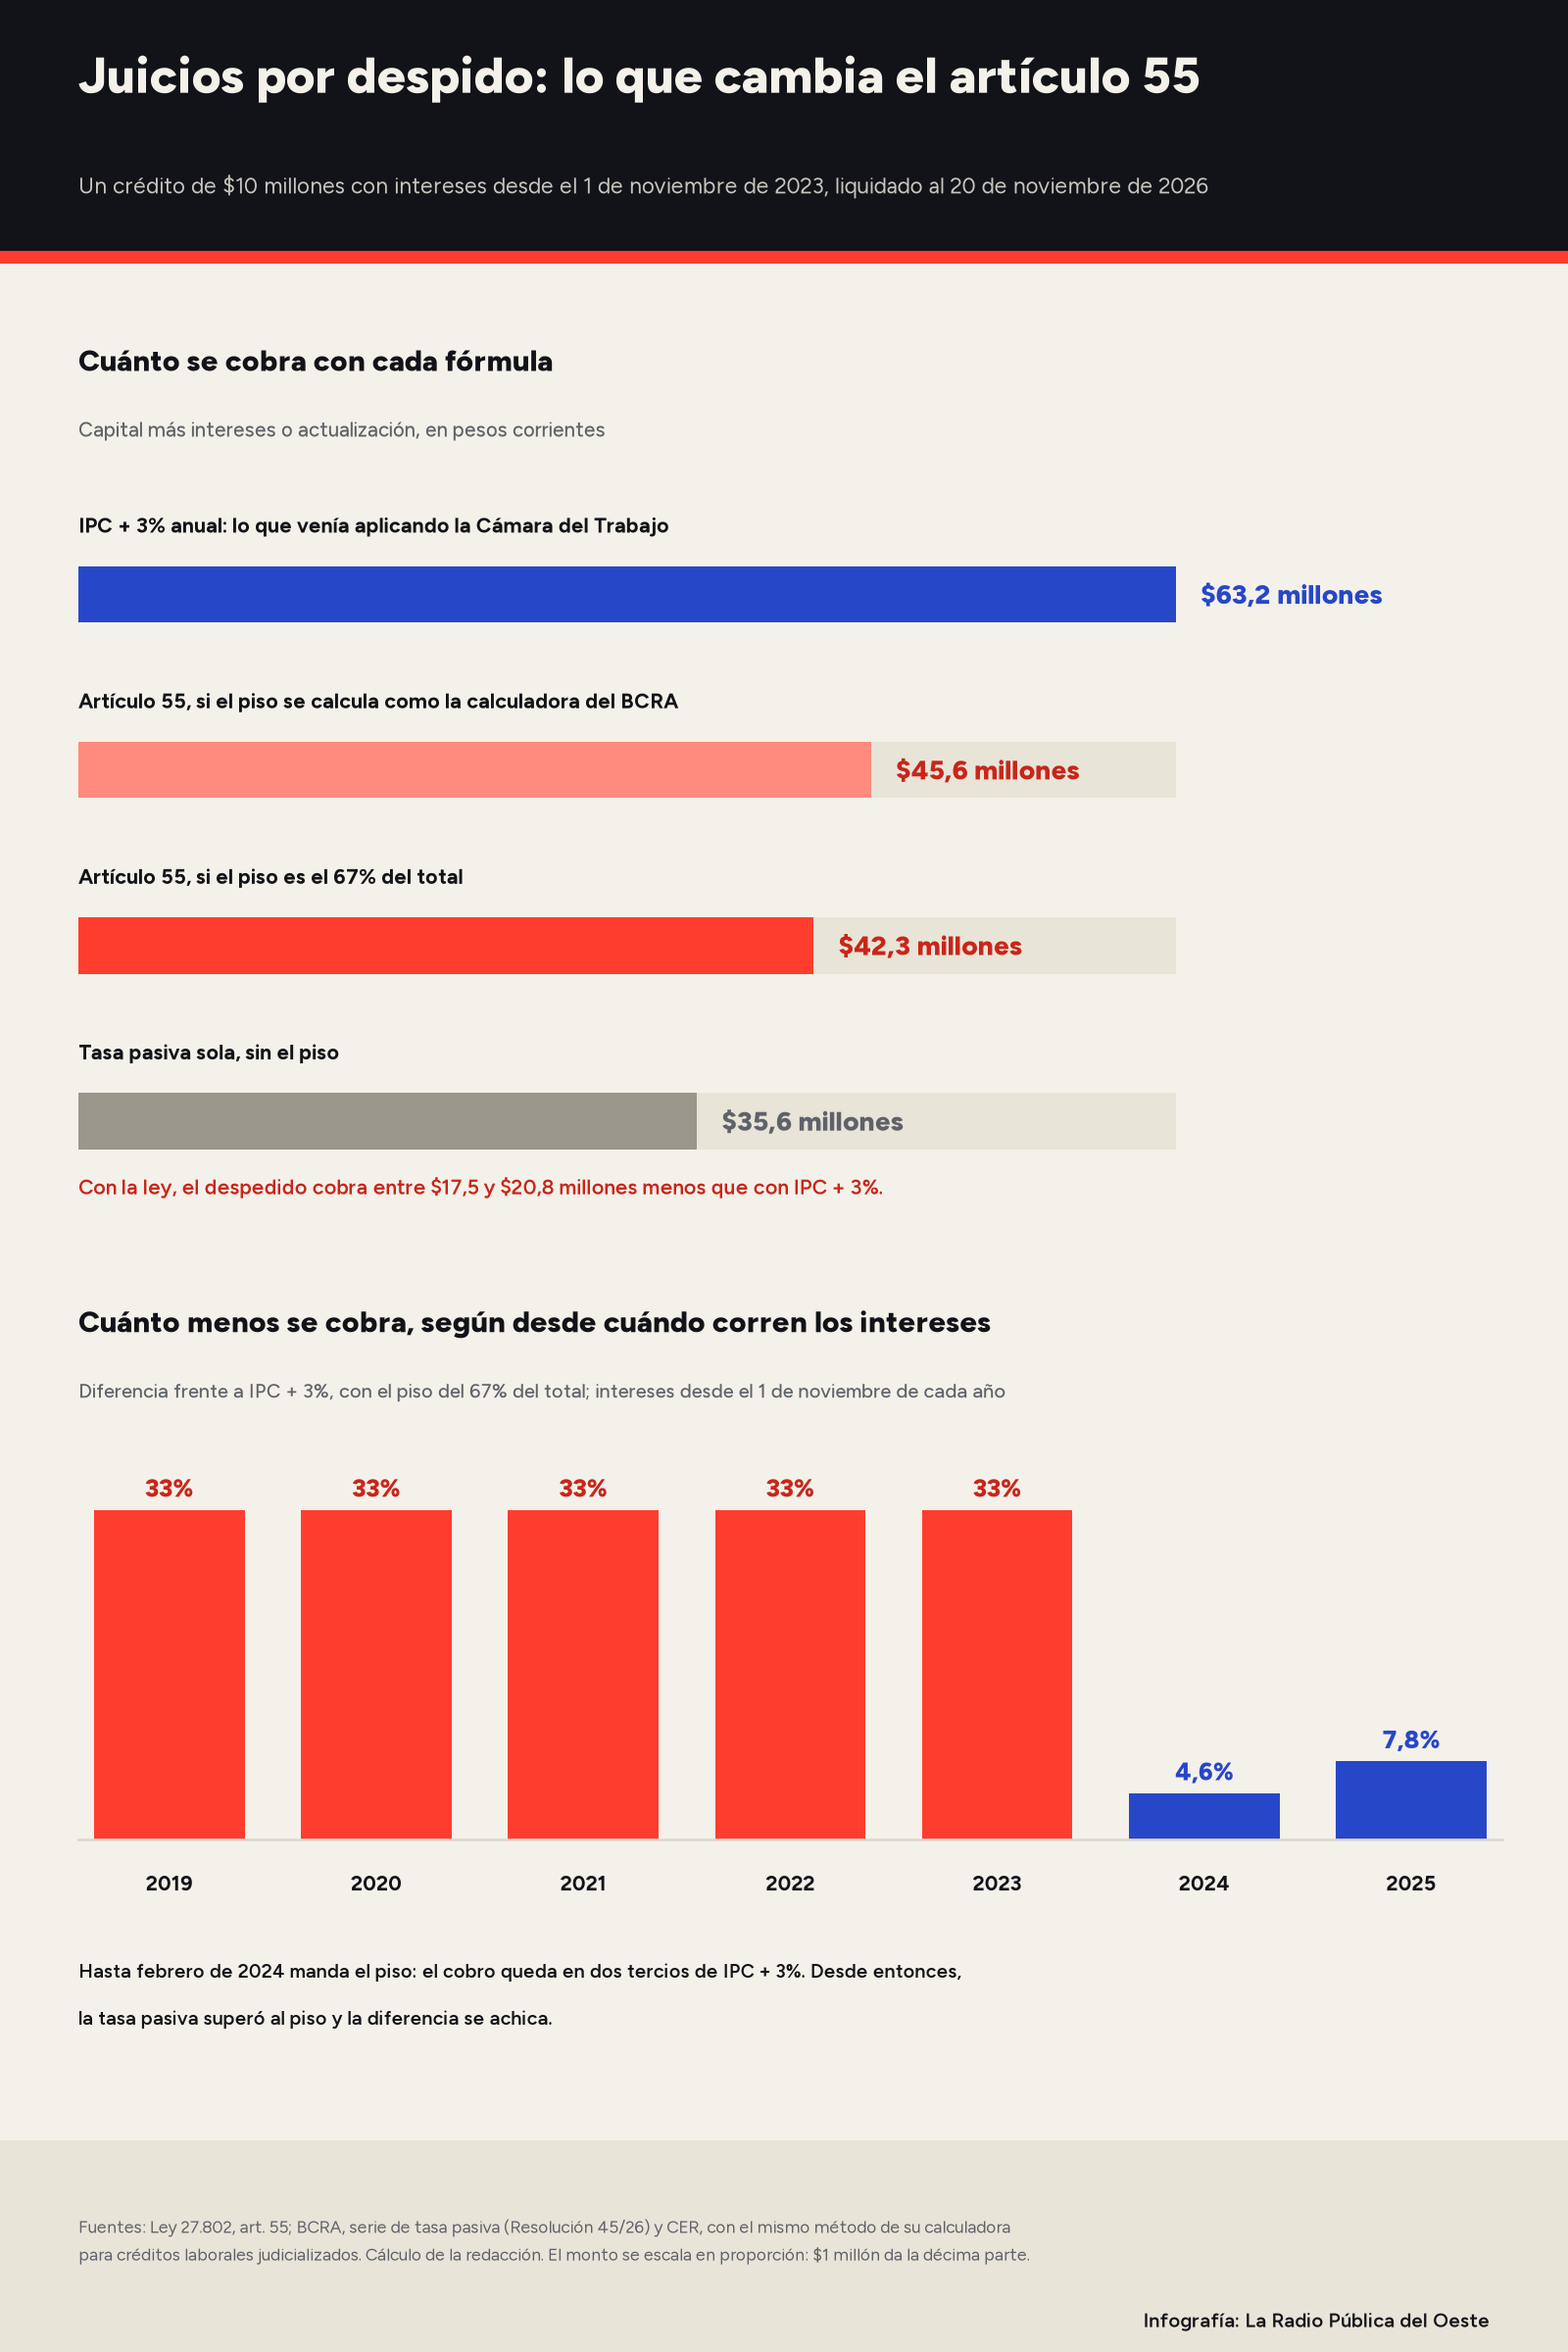
Con $10 millones desde noviembre de 2023, se cobran hasta $20,8 millones menos
Para medir el efecto, La Radio Pública del Oeste replicó la calculadora oficial del Banco Central con su serie de tasa pasiva y el coeficiente CER, que sigue al IPC día por día. [5] El ejemplo es un crédito de $10 millones cuyos intereses corren desde el 1 de noviembre de 2023, liquidado al 20 de noviembre de 2026.
| Fórmula | Total al 20/11/2026 |
|---|---|
| IPC + 3% anual (criterio de la Cámara) | $63,2 millones |
| Tasa pasiva sola | $35,6 millones |
| Artículo 55, piso del 67% del total | $42,3 millones |
| Artículo 55, piso como la calculadora del BCRA | $45,6 millones |
La tasa pasiva sola apenas pasa de la mitad de lo que daba la inflación más 3%, así que en este caso manda el piso. El despedido pasa a cobrar entre $17,5 y $20,8 millones menos. Para otro monto, la cuenta es proporcional: con $1 millón de capital, la diferencia es la décima parte.
Dos maneras de calcular el piso
La ley dice que el resultado no puede ser inferior al 67% «del cálculo» del tope. Leído sobre el total, el piso del ejemplo es el 67% de $63,2 millones. La calculadora del Banco Central, en cambio, aplica el 67% solo a la actualización y suma el capital entero, según sus notas aclaratorias: el piso sube $3,3 millones. [6] Cuál de las dos usó el juzgado se ve en la liquidación.
La fecha desde la que corren los intereses decide la quita
El piso no siempre manda. Con intereses que arrancan antes de mediados de febrero de 2024, la tasa pasiva queda por debajo del 67% y el despedido cobra dos tercios de lo que daba IPC más 3%: un 33% menos, sea su despido de 2019 o de 2023. [5]
Desde 2024, los plazos fijos le ganaron a la inflación durante varios meses y la cuenta cambia. Con intereses desde noviembre de 2024, el artículo 55 da $18,2 millones por cada $10 millones, un 4,6% menos que IPC más 3%; desde noviembre de 2025, un 7,8% menos. Ahí ya manda la tasa pasiva, y la discusión sobre el piso deja de pesar.
Para ver tu caso, escribí el capital y el mes desde el que corren los intereses.
Qué revisar si tenés un juicio por despido en trámite
- La fecha de la sentencia. Si tu causa ya tenía sentencia definitiva el 6 de marzo de 2026, el artículo 55 no la alcanza. [2]
- La liquidación. Pedile a tu abogado la cuenta con la serie del Banco Central y fijate desde qué fecha corren los intereses y cómo se calculó el piso: en el ejemplo de 2023, esa sola elección mueve $3,3 millones.
- Los números, si se discute la ley. En octubre, la Suprema Corte bonaerense rechazó el planteo de una trabajadora contra el artículo 55 porque la pérdida que denunciaba era «una afirmación meramente dogmática», sin «ninguna pauta objetiva» que la respaldara. [7]
- La vara de un acuerdo. Si la empresa ofrece conciliar, la comparación ahora es con la cuenta del artículo 55, no con IPC más 3%.
La Corte Suprema y la Corte bonaerense ya habían ido en la misma dirección
El fallo porteño no llega solo. El 5 de noviembre, la Corte Suprema de Justicia de la Nación dejó sin efecto ocho sentencias de la Sala II de la Cámara del Trabajo que habían aplicado IPC más 3% y ordenó dictar otras con el artículo 55, en la causa «Cabana Opanasiuk». [8] El 21 de octubre, la Suprema Corte de la provincia de Buenos Aires había rechazado el planteo contra la norma en la causa «Fernández c/ Ozuna» y mandado rehacer la liquidación. [7]
La mayoría del tribunal porteño sostuvo que el piso del 67% sigue el parámetro que la Corte Suprema aceptó en el caso «Vizzoti» y que la certeza sobre el monto «permite determinar anticipadamente» las consecuencias económicas de la relación laboral. [1] Para la disidencia, la ley trata peor a quien fue a juicio que a cualquier otro acreedor, que cobra con la tasa moratoria del Banco Central. [1] La causa de Souto vuelve ahora a la instancia de origen para liquidarse con la nueva fórmula.
Fuentes y referencias
[1] Tribunal Superior de Justicia de la Ciudad Autónoma de Buenos Aires — Expte. TSJ 91605/2025-0, «Banco Hipotecario S.A. s/ queja por recurso de inconstitucionalidad denegado (laboral) en Souto, María Laura c/ Banco Hipotecario S.A. y otro s/ despido», sentencia difundida el 18 de noviembre de 2026 (texto completo)
https://www.diariojudicial.com/uploads/0000063272-original.pdf
[2] Ley 27.802 de Modernización Laboral, artículos 54 y 55 (Boletín Oficial, 6 de marzo de 2026)
https://www.argentina.gob.ar/normativa/nacional/ley-27802-2026-423680/texto
[3] Banco Central de la República Argentina — Resolución 45/26 del Directorio y anexo metodológico de la tasa pasiva del artículo 55 de la Ley 27.802
https://www.bcra.gob.ar/archivos/PDFs/PublicacionesEstadisticas/anexo-metodologia-calculo-tasa-pasiva-l-27802.pdf
[4] Banco Central de la República Argentina — Calculadora de intereses para créditos laborales judicializados (Ley 27.802, art. 55)
https://www.bcra.gob.ar/calculadora-intereses-creditos-laborales-judicializados/
[5] Banco Central de la República Argentina — Series de tasas de interés diarias, columna «Tasa Pasiva Ley 27.802 art. 55(a)», y Coeficiente de Estabilización de Referencia (CER), API de estadísticas v4
https://www.bcra.gob.ar/archivos/PDFs/PublicacionesEstadisticas/diar_ind.xls
[6] Banco Central de la República Argentina — Notas aclaratorias sobre los resultados de la calculadora de tasa pasiva (Ley 27.802, art. 55, inc. a)
https://www.bcra.gob.ar/archivos/PDFs/PublicacionesEstadisticas/notas-aclaratorias-tasa-pasiva-l-27802.pdf
[7] Suprema Corte de Justicia de la Provincia de Buenos Aires — Causa L. 130.895, «Fernández, Hilda Noemí c/ Ozuna, José Antonio s/ despido», sentencia del 21 de octubre de 2026
https://www.scba.gov.ar/includes/descarga.asp?id=60337&n=Ver%20sentencia%20(causa%20L.%20130.895).pdf
[8] Corte Suprema de Justicia de la Nación — «Cabana Opanasiuk, Leonardo c/ UNIR S.A. y otros s/ despido» y causas acumuladas, 5 de noviembre de 2026 (reseña y sentencia en el Centro de Información Jurídica del Ministerio Público bonaerense)
https://cijur.mpba.gov.ar/novedad/8039
Cálculos de la redacción con la serie diaria de tasa pasiva del BCRA y el CER, con el mismo método que la calculadora oficial (contrastado con ella: $10 millones del 20/11/2023 al 20/11/2026 dan $33.394.684 con tasa pasiva y $58.886.702 con CER más 3%). Ejemplo: $10 millones con intereses desde el 1/11/2023, liquidado al 20/11/2026: CER más 3% anual, $63.157.812; tasa pasiva, $35.596.492; piso del 67% del total, $42.315.734; piso como la calculadora del BCRA (capital más 67% del ajuste), $45.615.734. Diferencia frente a CER más 3% con intereses desde el 1 de noviembre de cada año (piso del 67% del total): 33% de 2019 a 2023, 4,6% en 2024 y 7,8% en 2025. Con el piso del 67% del total, el piso supera a la tasa pasiva para intereses que empiezan hasta el 18/2/2024; con el de la calculadora, hasta el 10/4/2024. Foto de portada: Magnific / hryshchyshen.