Índice
En la Panamericana, varios conductores frenaron debajo de los puentes para que las piedras no les golpearan el auto, según las imágenes que difundió Infobae. En Villa Bosch, los videos dejaban oír el hielo contra los portones. El Servicio Meteorológico Nacional (SMN) había emitido a las 13.31 un aviso a corto plazo por tormentas con ocasional caída de granizo para la Ciudad y 17 partidos del norte y el oeste del conurbano.
Al día siguiente, la pregunta se repite frente a cada capó con bollos o cada techo de chapa perforado: ¿paga el seguro? La respuesta no está en el nombre comercial del plan sino en el frente de póliza, la hoja que enumera las coberturas contratadas, y en un plazo que corre desde que viste el daño.
Granizo en el AMBA: qué cubre el seguro del auto según la póliza
Las condiciones de los seguros de autos que aprueba la Superintendencia de Seguros de la Nación (SSN) separan tres situaciones. [1]
Al aire
 El control del cáncer de próstata con un PSA cada dos años desde los 50 que ahora pide la Sociedad Estadounidense del Cáncer ya lo pedían urólogos argentinos
 Los Android de las listas del 20 de noviembre ya habían perdido WhatsApp en septiembre, y si no pasás los chats a otro celular tu cuenta puede borrarse en enero
- Solo responsabilidad civil, la obligatoria para circular: paga los daños que tu auto causa a otros. El granizo sobre tu propio auto no está cubierto, sin excepción.
- Terceros completo: suma robo, incendio y daño total. El granizo entra si el arreglo cuesta el 80% o más del valor de venta del auto; los bollos, en cambio, solo con el adicional de granizo, que paga hasta la suma fijada en la póliza para esa cláusula.
- Todo riesgo: incluye el granizo dentro de los daños parciales. Se descuenta la franquicia, que no puede superar el 20% de la suma asegurada, salvo que la póliza tenga la cláusula que cubre el granizo sin franquicia.
El parabrisas y la luneta suelen tener una cláusula propia, con un tope por uno o varios eventos en el año, y la reparación solo se paga si la aseguradora la autorizó después de verificar el daño. [1]
Sumar el adicional ahora no cubre la próxima tormenta
La cláusula de granizo de terceros completo cubre los daños que ocurran a partir del tercer día de vigencia, salvo que la propuesta haya llegado a la aseguradora al menos tres días antes. Quien la contrate el jueves 19 no queda cubierto ante una piedra del viernes. [1]
Más de un tercio de los vehículos asegurados tiene solo responsabilidad civil
La SSN publica cada año cómo se reparten los vehículos asegurados según la cobertura. En el ejercicio que va de julio de 2024 a junio de 2025, el 35,9% tenía solo responsabilidad civil, contra el 30,7% cuatro años antes. La parte con todo riesgo, la única que cubre los bollos sin cláusula extra, bajó de 20,5% a 18,3%. [2]
La Radio Pública del Oeste agrupó esas categorías según lo que pasa con el granizo. Sumando a quienes tienen responsabilidad civil con robo e incendio pero sin daños, el 44,5% de los vehículos asegurados no tiene ninguna cobertura de daño para el propio auto. Otro 30,4% tiene daño total, el esquema de terceros completo, y depende del adicional. [2]
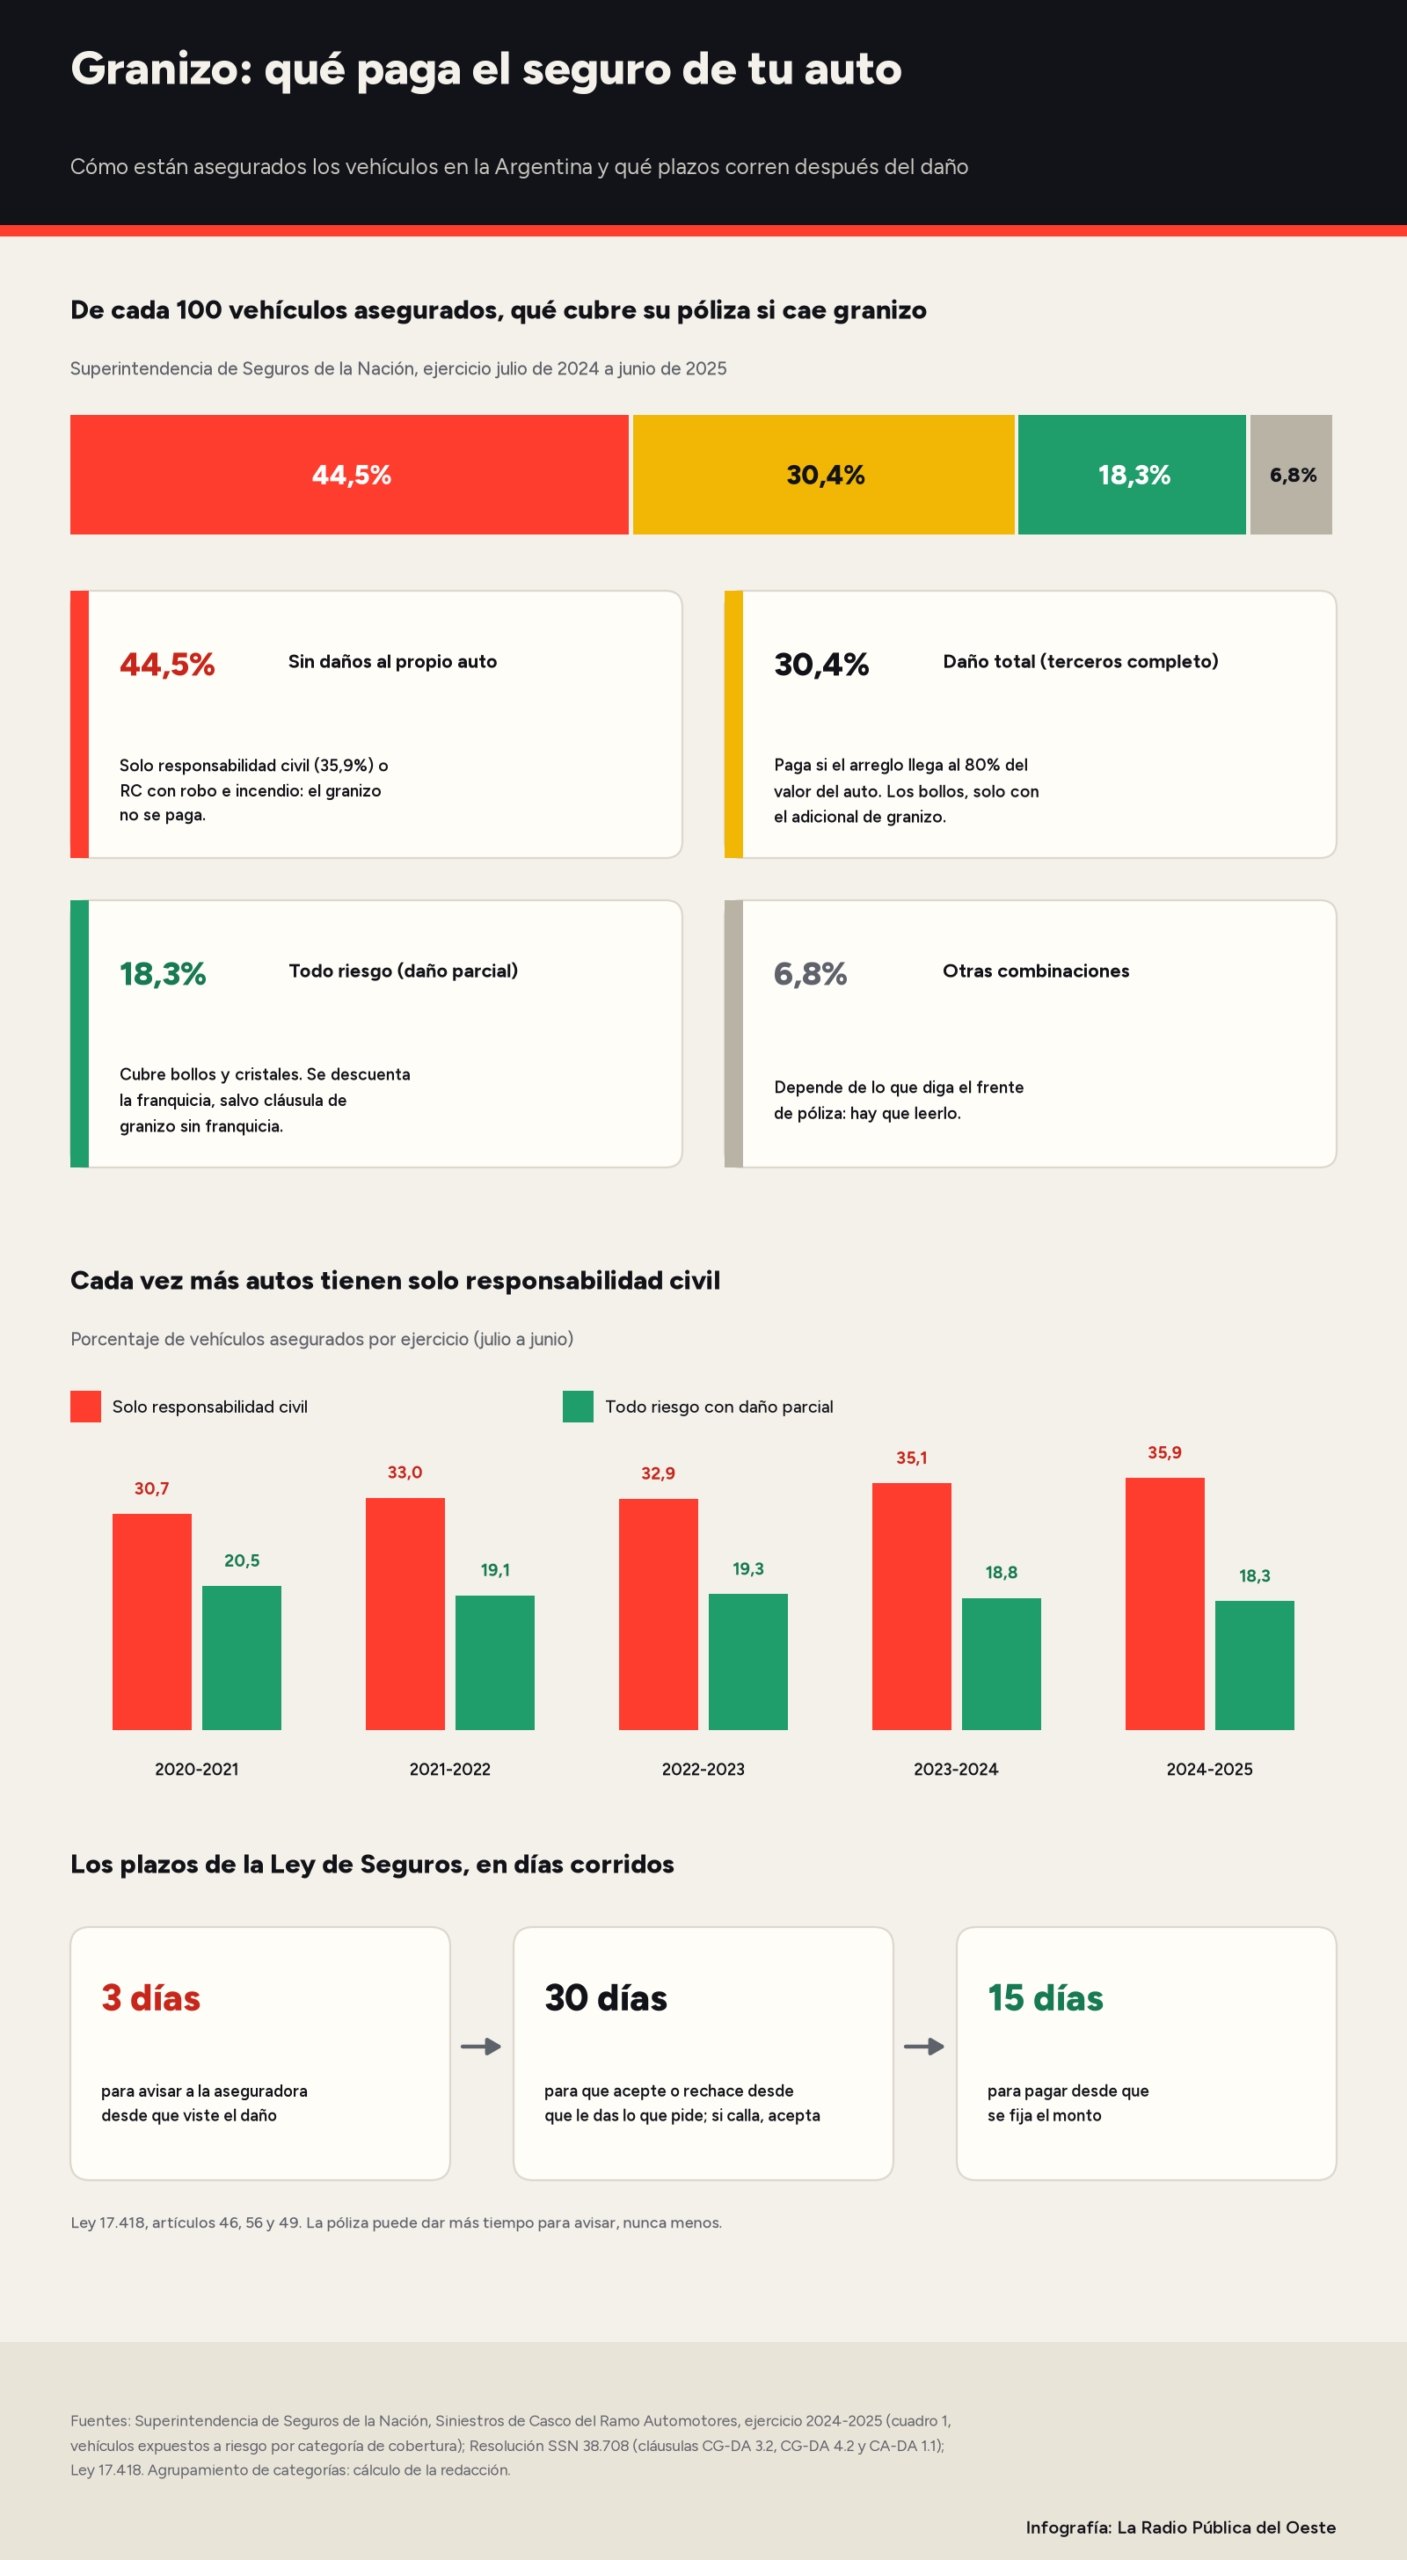
La tendencia dice que cada vez más dueños eligen la cobertura más barata, y cada granizada lo deja a la vista. Los daños parciales ya son el 78,2% de los siniestros de casco que reciben las aseguradoras, y la propia SSN advierte que su número sube en los años con tormentas de granizo. Un 43,7% de esos siniestros ocurrió en el AMBA. [2]
Cuándo denunciar: 3 días corridos desde que viste el daño
La Ley de Seguros obliga a avisar a la aseguradora dentro de los tres días de conocer el siniestro. Si no lo hacés, perdés el derecho a cobrar, salvo que demuestres caso fortuito, fuerza mayor o una imposibilidad sin culpa. La póliza puede darte más tiempo, nunca menos. [3]
Circula la idea de que son 72 horas hábiles. La SSN aclara que los plazos se cuentan en días corridos, fines de semana incluidos. [4] El día del hecho no se cuenta y el plazo vence a la medianoche del último día. [5] Si viste los bollos el miércoles 18, tenés hasta el sábado 21 a la medianoche. Si estabas de viaje y los encontraste después, los tres días corren desde ese momento: conviene poder demostrarlo.
- Sacá fotos antes de mover nada: el auto entero, cada bollo a contraluz, los vidrios rotos y, si quedan, las piedras en el piso.
- Hacé la denuncia por la aplicación, la web o tu productor asesor de seguros, y guardá el número de siniestro.
- No arregles antes de la inspección: la ley prohíbe cambiar lo dañado sin consentimiento de la aseguradora, salvo para evitar que el daño crezca. [3]
- Contá los plazos: la aseguradora tiene 30 días para aceptar o rechazar desde que le entregaste lo que pidió, y si no contesta, el siniestro queda aceptado. Fijado el monto, paga en 15 días. [3]
- Si no responde, dejá constancia de cada intento y hacé el reclamo ante la SSN con el trámite a distancia o al 0800-666-8400. [6]
La calculadora dice, según tu póliza, cuánto te pagaría el seguro por el arreglo y hasta qué día tenés para avisar.
En la casa, el granizo es una cláusula aparte del seguro de hogar
El seguro de hogar, que la SSN llama combinado familiar, no incluye el granizo por defecto. Sus condiciones uniformes lo ponen entre los riesgos excluidos, y la cobertura de huracán, vendaval, ciclón o tornado excluye los daños del granizo, «sean impulsados por el viento o no». [7]
Se cubre con un suplemento de granizo, por una prima adicional, que se aplica a lo asegurado contra incendio: el edificio y lo que hay adentro. Hay pólizas que lo traen incluido con un tope: una de SMG Seguros que vende un banco lo limita al 5% de la suma asegurada del edificio. [8] Los vidrios dependen de la cobertura de cristales de cada póliza.
El agua que entra después es otro punto fino. En el texto uniforme, la lluvia que moja el interior se paga cuando el viento abrió antes un hueco en el techo o en una pared. [7] Si el techo se perforó por el granizo, la respuesta depende de cómo esté redactado tu suplemento. El auto guardado en la cochera, en cambio, depende de su propio seguro.
Las alertas del SMN para el resto de la semana
En su actualización del miércoles a la noche, el SMN no tenía alertas para el AMBA el jueves ni el viernes. [9] Para el viernes 20, entre las 15 y las 21, rige un alerta amarilla por tormentas en el este y el sudeste bonaerense: Magdalena, Punta Indio, Chascomús, Dolores, la costa de Pinamar a Necochea, Mar del Plata, Balcarce, Tandil, Azul y Tres Arroyos, entre otros. [9]
El aviso prevé tormentas «algunas fuertes o localmente severas», con «ocasional caída de granizo», ráfagas intensas y entre 30 y 70 milímetros de lluvia. Para esas zonas, el SMN pide no salir, retirar o asegurar los objetos que pueda arrastrar el viento y buscar refugio en un edificio o en un vehículo cerrado si la tormenta sorprende al aire libre. [9]
Fuentes y referencias
[1] Superintendencia de Seguros de la Nación — Condiciones contractuales del seguro automotor, Resoluciones SSN 38.708 y 39.327 (cláusulas CG-DA 1.1, CG-DA 3.2, CG-DA 4.2, CA-DA 1.1, CA-DA 6.1, CA-DI 1.1 y CA-DI 7.1), texto publicado por el Instituto Autárquico Provincial del Seguro de Entre Ríos
https://www.iapserseguros.seg.ar/wp-content/uploads/2020/06/2-Resolucion-de-SSN-38708.pdf
[2] Superintendencia de Seguros de la Nación — Siniestros de Casco del Ramo Automotores, ejercicio 2024-2025 (IF-2025-137709254-APN-GEYE#SSN, 17 de diciembre de 2025), cuadros 1, 2 y 5
https://www.argentina.gob.ar/superintendencia-de-seguros/estadisticas
[3] Ley 17.418 de Seguros, artículos 46, 47, 49, 56, 77 y 158 (texto actualizado, InfoLEG)
https://servicios.infoleg.gob.ar/infolegInternet/anexos/35000-39999/39520/texact.htm
[4] Superintendencia de Seguros de la Nación — Preguntas frecuentes: Automotor
https://www.argentina.gob.ar/superintendencia-de-seguros/portal-ciudadano/preguntas-frecuentes/automotor
[5] Código Civil y Comercial de la Nación, artículo 6 (modo de contar los intervalos del derecho)
https://servicios.infoleg.gob.ar/infolegInternet/anexos/235000-239999/235975/texact.htm
[6] Superintendencia de Seguros de la Nación — Consultas y denuncias
https://www.argentina.gob.ar/superintendencia-de-seguros/consultas-y-denuncias
[7] Superintendencia de Seguros de la Nación — Seguro Combinado Familiar, exclusiones según la Resolución SSN 21.523 (anexos 1, 2 y 19), texto publicado por La Caja de Seguros
https://www.lacaja.com.ar/estaticos/Combinado_Familiar/CF.pdf
[8] SMG Compañía Argentina de Seguros — Combinado Familiar Hogar VIP, condiciones particulares y cláusula 206 (versión 01/2024), publicado por Banco Patagonia
https://www.bancopatagonia.com.ar/personas/seguros/docs/swiss-medical/Poliza_Seguro_Hogar_SM.pdf
[9] Servicio Meteorológico Nacional — Alertas en formato CAP, actualización del 18 de noviembre de 2026 a las 20.26
https://ssl.smn.gob.ar/CAP/AR.php
Cálculos de la redacción con el cuadro 1 del informe de la SSN (vehículos expuestos a riesgo por categoría de cobertura, ejercicio 2024-2025): sin cobertura de daños al propio vehículo = categorías A (solo responsabilidad civil, 35,85%), B1 (6,36%) y C1 (2,24%), total 44,45%; daño total sin daño parcial = categorías B (4,16%) y C (26,28%), total 30,44%; daño total y parcial = categoría D (18,32%); otras combinaciones, 6,78%. Fecha límite de denuncia: tres días corridos desde que se conoce el daño, sin contar ese día. El aviso a corto plazo del SMN del 18 de noviembre de 2026 (13.31) y las imágenes de la tormenta fueron difundidos por el SMN y por medios del AMBA. Foto de portada: Magnific.