Índice
Desde enero, la cuenta es automática. El techo y el piso de la banda ya no se corren 1% por mes: se mueven cada día hábil hasta completar, al cierre del mes, la última inflación mensual que informó el INDEC, con dos meses de rezago. [1] Por eso el dato que el instituto publicó el jueves 12, una suba de precios de 2,2% en octubre después del 1,9% de septiembre, [2] alcanzó para que el Banco Central cargara ese mismo día en su sitio los valores de cada jornada de diciembre.
La tabla usa el 2,2% redondeado que difunde el INDEC. Algunas notas citan un 2,17%, pero la cuenta del BCRA es directa: el techo del 30 de noviembre, $1.989,12, multiplicado por 1,022. [3]
Al aire
 Plus Ultra deja de volar a Ezeiza sin fecha para el último vuelo, y quien tiene pasaje puede cobrar 600 euros si el aviso de cancelación le llega tarde
 Los ejercicios multicomponentes que pide la OMS después de los 65 suman fuerza y equilibrio a la caminata, y esa mezcla bajó un tercio las caídas en los ensayos
El techo de la banda cambiaria pasa los $2.000 el 9 de diciembre
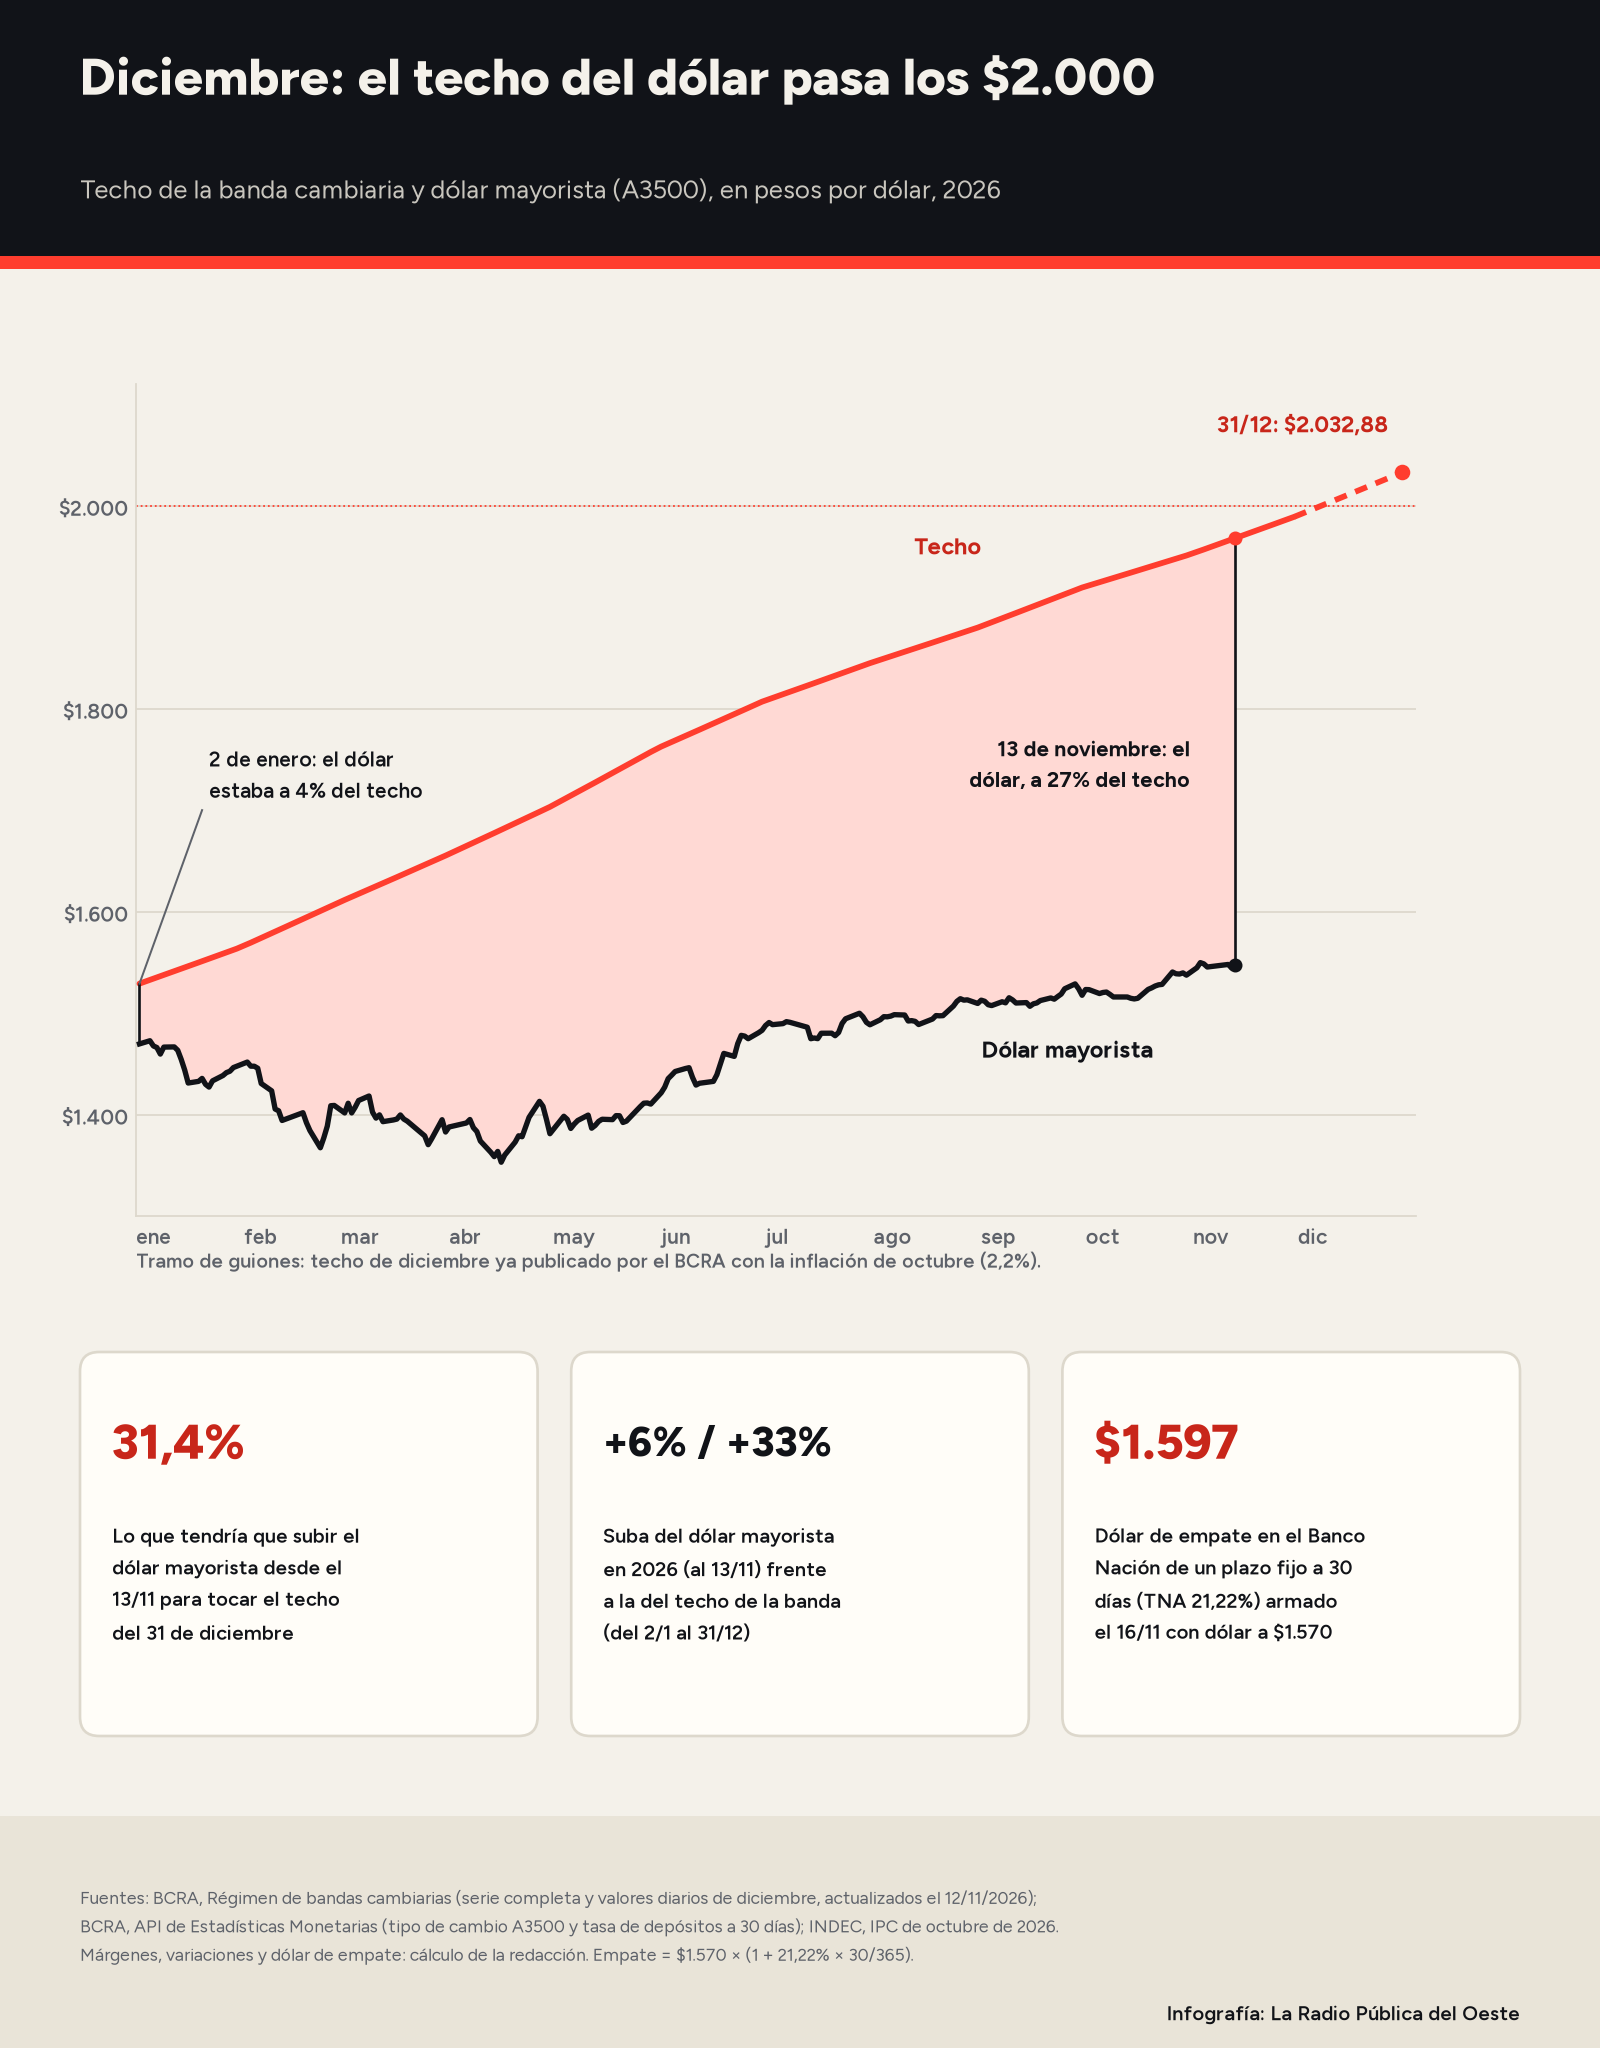
El límite superior empieza diciembre en $1.990,51, supera los $2.000 el miércoles 9 y termina el año en $2.032,88. El piso, el valor en el que el BCRA compra dólares, baja en espejo hasta $683,07. [3] Comparado con el dólar mayorista de referencia del viernes 13 de noviembre, $1.547,03, [4] el margen queda así:
| Día | Techo de la banda | Suba necesaria |
|---|---|---|
| 30 de noviembre | $1.989,12 | 28,6% |
| 1 de diciembre | $1.990,51 | 28,7% |
| 9 de diciembre | $2.001,72 | 29,4% |
| 16 de diciembre | $2.011,58 | 30,0% |
| 24 de diciembre | $2.022,91 | 30,8% |
| 31 de diciembre | $2.032,88 | 31,4% |
Ese techo no es un pronóstico. Es el precio a partir del cual el Banco Central está obligado a vender dólares para frenar la suba; por debajo, la cotización la fijan la oferta y la demanda, y la entidad puede intervenir de vez en cuando para evitar saltos bruscos, sin obligación de hacerlo. [1]
En enero el dólar estaba a 4% del techo, y hoy está a 27%
La banda se fue alejando del dólar todo el año. El 2 de enero, cuando debutó la regla atada a la inflación, el techo era de $1.529,03 y el mayorista cotizaba $1.469,61: le faltaba 4% para tocarlo. [3] [4] Desde febrero la distancia nunca bajó de 8%. Según nuestro cálculo con las series del BCRA, quedó así a fin de cada trimestre:
- 2 de enero: 4,0%.
- 31 de marzo: 19,7%.
- 30 de junio: 21,8%.
- 30 de septiembre: 26,5%.
- 13 de noviembre: 27,2%.
La explicación es el ritmo. Entre el 2 de enero y el 31 de diciembre el techo habrá subido 33%, mientras que el mayorista sube 6% en lo que va de 2026, con una inflación acumulada de 26,3% entre enero y octubre. [2] El dólar se abarató medido en precios argentinos, y el techo, que sigue a la inflación, quedó cada vez más arriba.
Para el ahorrista, el precio que importa ronda los $1.600
Quien tiene pesos y duda entre comprar dólares o dejarlos a plazo fijo no compite con el techo, sino con la tasa. El viernes 13 el Banco Nación vendía el dólar a $1.570, [5] y la tasa promedio de los depósitos a 30 días era de 21,22% anual el día anterior. [4] Un plazo fijo armado el lunes 16 que vence el miércoles 16 de diciembre rinde 1,74% en esos 30 días. De ahí sale el dólar de empate: unos $1.597. Si ese día el dólar del banco está por debajo, el plazo fijo deja más dólares que la compra de hoy.
Con $1.000.000, la compra de hoy da US$636 y el plazo fijo paga $1.017.441 a mediados de diciembre. Para que esa segunda opción pierda, el dólar tendría que subir más de $27 en un mes. Los analistas que releva el BCRA esperan un mayorista promedio de $1.590 en diciembre, [6] que en ventanilla, con la diferencia actual de 1,5% entre el Banco Nación y el mayorista, rondaría $1.614: apenas arriba del empate. La decisión depende, entonces, de la tasa que pague cada banco. Ya calculamos cuántos dólares más compra un millón de pesos renovado a plazo fijo desde diciembre de 2025.
El techo sirve como peor escenario. Si el mayorista tocara el límite del 16 de diciembre, $2.011,58, el dólar en ventanilla rondaría $2.041, y el millón con intereses alcanzaría para US$498: 138 dólares menos que si se compran hoy. Es casi exactamente lo que ya cuesta el dólar tarjeta, los $1.570 del oficial más la percepción de 30% a cuenta de Ganancias o Bienes Personales que se cobra por los consumos en el exterior. [7]
La calculadora hace la misma cuenta con tu monto, tu tasa y el día en que necesitás los dólares.
Qué hace el Banco Central si el dólar llega al techo
Si la cotización toca el límite superior, el BCRA vende dólares de sus reservas y retira pesos; si cae hasta el piso, compra dólares y emite pesos. En los dos casos lo hace sin esterilizar, es decir, sin compensar después el efecto sobre la cantidad de dinero. [1] Con el mayorista 27% abajo del techo, ninguno de los dos escenarios está cerca.
La pregunta llega, además, cuando muchos cobran el medio aguinaldo; en el caso de los jubilados, ya contamos cuánto cobrará la mínima de ANSES en diciembre.
La próxima referencia llega el martes 15 de diciembre, cuando el INDEC publique la inflación de noviembre. [8] Si la regla sigue igual, ese número fijará cuánto se mueve la banda en enero de 2027.
Fuentes y referencias
[1] Banco Central de la República Argentina — Régimen de bandas cambiarias: funcionamiento y valores diarios de la banda de intervención para noviembre y diciembre de 2026 (actualización del 12 de noviembre de 2026)
https://www.bcra.gob.ar/regimen-de-bandas-cambiarias/
[2] INDEC — Índice de precios al consumidor. Cobertura nacional. Octubre de 2026 (12 de noviembre de 2026)
https://www.indec.gob.ar/uploads/informesdeprensa/ipc_11_269335F5BA6B.pdf
[3] Banco Central de la República Argentina — Serie completa de bandas cambiarias desde el 1 de enero de 2026 (XLSX)
https://www.bcra.gob.ar/archivos/Pdfs/PublicacionesEstadisticas/serie-completa-bandas-cambiarias.xlsx
[4] Banco Central de la República Argentina — API de Estadísticas Monetarias v4.0: tipo de cambio mayorista de referencia (Comunicación A 3500) y tasa de interés de depósitos a 30 días
https://api.bcra.gob.ar/estadisticas/v4.0/Monetarias
[5] Banco de la Nación Argentina — Cotización de billetes, 13 de noviembre de 2026
https://www.bna.com.ar/Personas
[6] Banco Central de la República Argentina — Relevamiento de Expectativas de Mercado (REM), octubre de 2026 (publicado el 5 de noviembre de 2026)
https://www.bcra.gob.ar/publicaciones/relevamiento-de-expectativas-de-mercado-rem-octubre-de-2026
[7] ARCA — Resolución General 5617/2024, régimen de percepción sobre operaciones en moneda extranjera, artículo 6 (Boletín Oficial, 19 de diciembre de 2024)
https://www.boletinoficial.gob.ar/detalleAviso/primera/318447/20241219
[8] INDEC — Índice de precios al consumidor: próximo informe técnico, 15 de diciembre de 2026 (período noviembre)
https://www.indec.gob.ar/indec/web/Nivel4-Tema-3-5-31
Cálculos de la redacción con las series del BCRA: margen = techo del día / dólar mayorista A3500 − 1 (2 de enero: $1.529,03 / $1.469,61; 13 de noviembre: $1.968,01 / $1.547,03). Suba del techo: $2.032,88 / $1.529,03 − 1 = 33%; suba del mayorista: $1.547,03 / $1.459,42 (30 de diciembre de 2025) − 1 = 6%. Dólar de empate = $1.570 × (1 + 21,22% × 30 / 365) = $1.597,38. Paso del mayorista a ventanilla con la diferencia del 13 de noviembre ($1.570 / $1.547,03 = 1,0148). Dólar tarjeta: $1.570 × 1,30 = $2.041. Sin impuestos ni comisiones.