La secuencia se repite con pocas variantes. Aparece en la cuenta bancaria o en la billetera virtual una transferencia que nadie esperaba y, al rato, llega un mensaje por WhatsApp o una llamada: alguien asegura que se equivocó al escribir el CBU o el alias y pide que le devuelvan el dinero cuanto antes, muchas veces a otra cuenta. [1] Devolverlo parece lo correcto. Hacerlo por cuenta propia, sin pasar por el banco, es justamente lo que busca quien arma esta estafa. [1] [2]
El abogado especialista en ciberseguridad David Regairaz lo explicó esta semana a TN Tecno con una observación de sentido común: equivocarse de destinatario es posible, pero quien transfiere suele mirar con cuidado el CBU o el alias antes de enviar. [1] Y marcó la señal que más pesa: «No es normal que recibas dinero y te pidan que se mande a un CBU distinto». [1]
Cómo funciona la estafa de la transferencia «por error»
En la versión más usada, la plata que llega proviene de una operación fraudulenta: un engaño o una cuenta vaciada a otra persona. Los delincuentes la mandan a la cuenta de un tercero que no sabe nada y después le piden que la reenvíe a un destino que ellos controlan. [1] Quien devuelve el dinero de buena fe hace de intermediario sin saberlo, y el dinero robado se aleja un paso más de su origen. [1] [2]
Hay una segunda variante, más directa. El supuesto remitente manda un comprobante falso y sostiene que la acreditación va a demorar. Si el destinatario «devuelve» sin comprobar su saldo, lo que transfiere es su propia plata. [1] Por eso el primer control se hace en la app oficial del banco o de la billetera, nunca desde un enlace que manda la otra persona. [1] [2]
Al aire
 El oro que el Banco Central envió en parte a Londres perdió casi US$2.900 millones de valor desde enero, y Bausili no quiere decir si tiene seguro
 El Parque Nacional Ciervo de los Pantanos no nació de una familia que donó su estancia en Campana: el campo era de un ingeniero que lo dejó a la beneficencia
Por qué cada transferencia deja un rastro que llega hasta tu cuenta
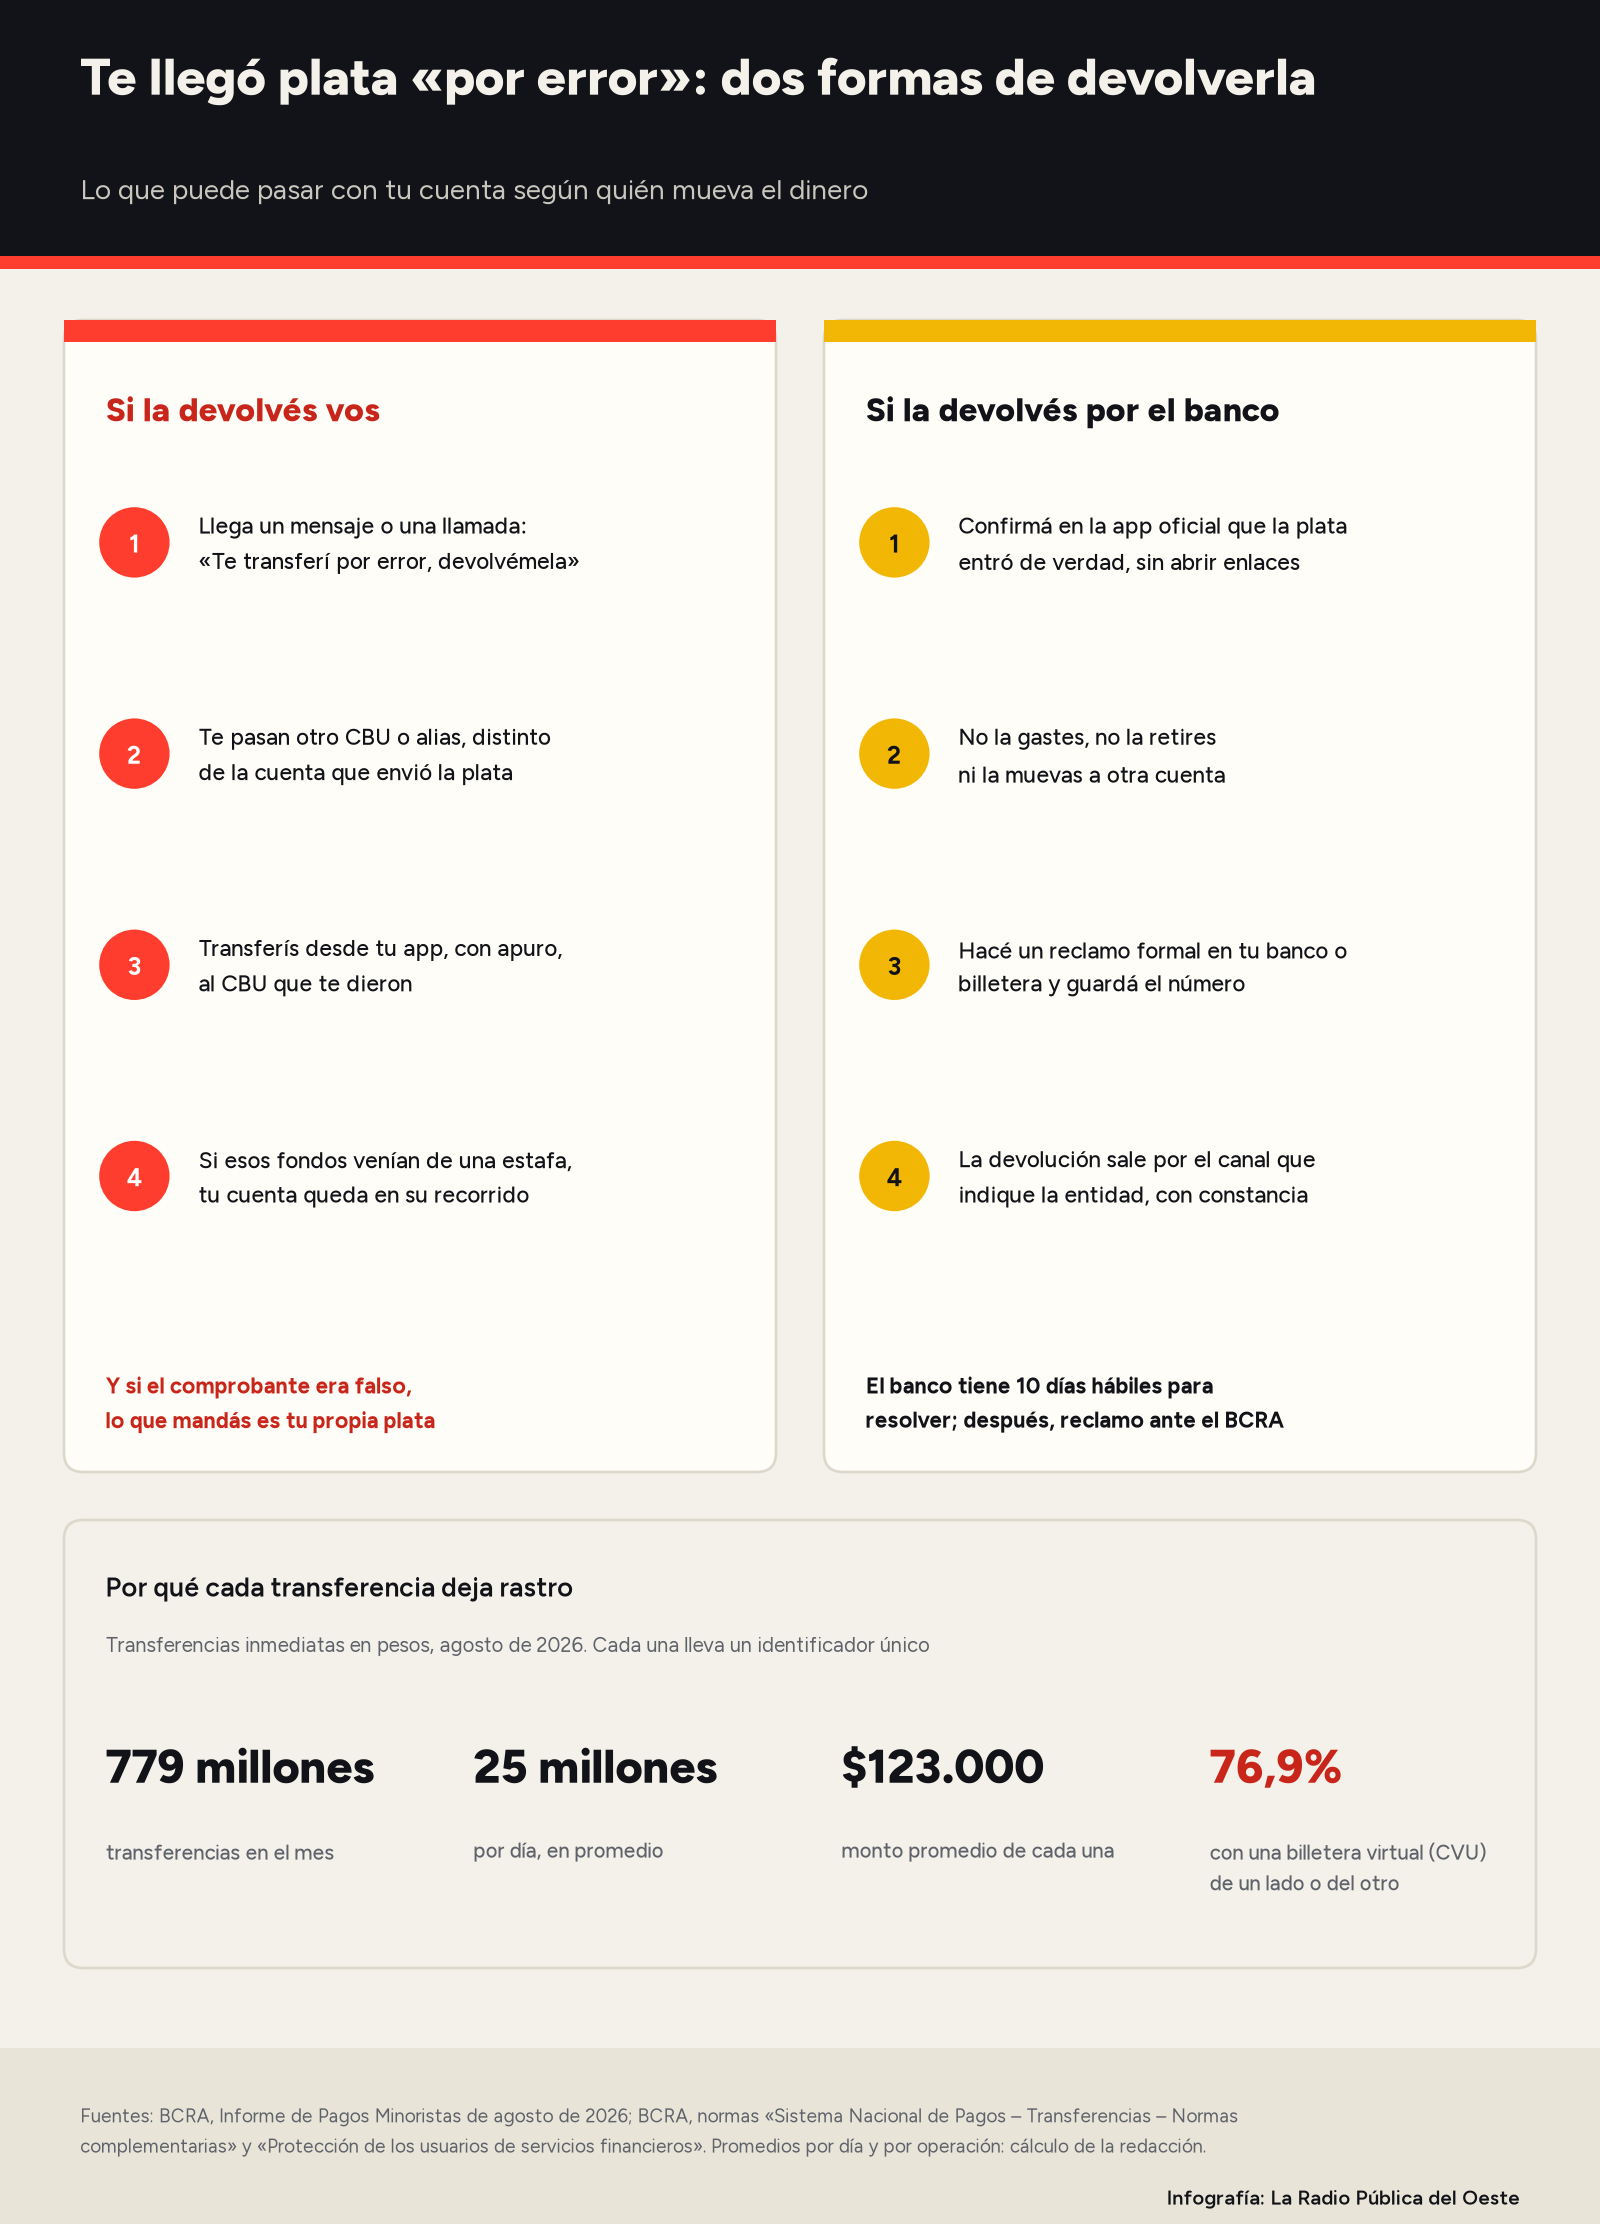
El volumen ayuda a entender por qué el engaño funciona. En agosto de 2026 se hicieron en la Argentina 779 millones de transferencias inmediatas en pesos, por $96 billones, según el Banco Central de la República Argentina (BCRA). [4] Son unos 25 millones de envíos por día, de unos $123.000 en promedio cada uno, y el 76,9% tuvo una cuenta de billetera virtual (CVU) en alguno de los dos extremos. [4] En ese flujo, una transferencia de más no llama la atención de quien la recibe.
Para el sistema, en cambio, ninguna pasa inadvertida. Las normas del BCRA obligan a que cada transferencia inmediata tenga un identificador único y a que los participantes registren los datos necesarios para seguir cada operación «de extremo a extremo», a disposición de la gestión del fraude. [5] Si la plata pasa por una cuenta y sale enseguida hacia otra, ese recorrido queda escrito. «Visto desde afuera, posiblemente parezca o dé indicios de que estemos participando en ese entramado de delitos», resumió Regairaz. [1]
El abogado aclaró que intervenir sin saberlo no convierte a nadie automáticamente en responsable de un delito: en una investigación hay que reunir pruebas y quien actuó de buena fe puede demostrar que desconocía el origen del dinero. [1] Pero puede tener que explicarlo ante la Justicia, aun cuando al final se determine que no tuvo responsabilidad penal. [1]
Qué dicen las normas del BCRA sobre un reclamo por transferencia
Las reglas del Banco Central no prevén que el titular resuelva estos casos por su cuenta. Cada esquema de transferencias inmediatas debe tener un procedimiento para atender los reclamos por pagos «no autorizados, fraudulentos, erróneos» y publicar sus tiempos máximos de respuesta. [5] Cuando hay fraude, la atención del reclamo corresponde al proveedor de la cuenta afectada, el banco o la billetera. [5]
La plata acreditada, además, no desaparece sola. La entidad que recibe una transferencia solo puede rechazarla por una falla técnica en su registro de cuentas. [5] Y ningún banco ni billetera puede debitar dinero de una cuenta sin la autorización de su titular, por lo que una devolución que se gestiona por el banco requiere la conformidad de quien la recibió. [3] Es esa conformidad, dada por un canal formal, la que el estafador busca saltear con el apuro.
Los pasos para devolver por el banco sin quedar expuesto
Las recomendaciones de Regairaz y las reglas del BCRA para los reclamos coinciden en un mismo orden: [1] [6]
- Comprobá que la plata entró. Mirá el saldo y los movimientos en el homebanking o en la app oficial de la billetera, escribiendo vos la dirección o abriendo la aplicación, nunca desde un enlace que te pasen. [1] [2]
- No toques el dinero. Aunque figure en el saldo disponible, no lo gastes, no lo retires ni lo transfieras mientras no se aclare de dónde viene. [1]
- Hacé un reclamo formal. Avisá a tu banco o billetera por un canal oficial, explicá que recibiste una transferencia que no reconocés y que alguien te pide devolverla. Regairaz aconseja ir a una sucursal: «Es importante resolver el problema a través de una gestión formal con la entidad bancaria». [1] La entidad debe darte un número de reclamo, en el momento o dentro de los 3 días hábiles. [6]
- No transfieras a la cuenta que te indiquen. Ni al CBU o alias que te pasan por teléfono, WhatsApp o redes sociales, ni a ningún otro. Tampoco des claves, códigos ni datos personales. [1] [2] Sobre ese pedido, la respuesta del abogado es tajante: «Definitivamente no hay que hacerlo». [1]
- Guardá todo. Capturas del movimiento, los mensajes y el número del reclamo. Si alguna vez te preguntan por esa plata, esa es tu constancia de que avisaste y no la moviste. [1]
Los bancos y las billeteras tienen un plazo máximo de 10 días hábiles para resolver un reclamo, según las normas de protección de los usuarios del BCRA. [6] Un reclamo hecho este fin de semana y registrado el lunes 2 de noviembre vence el viernes 13, porque no hay feriados nacionales en el medio, según nuestra cuenta. Si la entidad no responde en ese plazo, o la respuesta no conforma, se puede presentar un reclamo ante el Banco Central, que actúa como segunda instancia y pide el número de reclamo, la respuesta recibida y una copia del DNI. [6] [7] Cuando hubo estafa, el BCRA sugiere además hacer la denuncia policial o ante la fiscalía. [7]
Si la transferencia fue un error de verdad, ¿qué pasa con la plata?
Quedársela no es una opción. Quien recibe dinero que no le corresponde no puede usarlo libremente: el Código Civil y Comercial establece que «toda persona que sin una causa lícita se enriquezca a expensas de otro, está obligada, en la medida de su beneficio, a resarcir el detrimento patrimonial del empobrecido». [8] El verdadero titular puede reclamar la restitución. [1]
Ese remitente equivocado también tiene un camino formal: guardar el comprobante, presentar un reclamo en su propio banco o billetera, que puede gestionarlo ante la entidad de destino, y, si quien recibió la plata se niega a devolverla, intimarlo con una carta documento o iniciar una acción legal. [3] Por eso, cuando un error es genuino, el reclamo hecho por los dos lados termina encontrándose en los bancos. Quien se niega a ese trámite y solo insiste en que transfieras vos, rápido y a otra cuenta, da la señal más clara de que no se trata de un error. [1]
Fuentes y referencias
[1] TN — Te hicieron una transferencia “por error” y te piden que devuelvas el dinero: por qué no hay que hacerlo de inmediato, 28 de octubre de 2026
https://tn.com.ar/tecno/novedades/2026/10/28/te-hicieron-una-transferencia-por-error-y-te-piden-que-devuelvas-el-dinero-por-que-no-hay-que-hacerlo-de-inmediato/
[2] El Liberal — Transferencia por error: cómo funciona la estafa y qué hacer antes de devolver el dinero, 28 de octubre de 2026
https://www.elliberal.com.ar/nota/96302/2026/10/transferencia-por-error--como-funciona-la-estafa-y-que-hacer-antes-de-devolver-el-dinero
[3] Naranja X — Las transferencias erróneas no se pueden revertir (consultado el 31 de octubre de 2026)
https://www.naranjax.com/blog/las-transferencias-erroneas-no-se-pueden-revertir
[4] BCRA — Informe de Pagos Minoristas, agosto de 2026
https://www.bcra.gob.ar/publicaciones/informe-de-pagos-minoristas-agosto-de-2026/
[5] BCRA — Sistema Nacional de Pagos – Transferencias – Normas complementarias, texto ordenado, puntos 2.6, 2.7 y 2.9
https://www.bcra.gob.ar/archivos/Pdfs/Texord/t-snp-tr-nc.pdf
[6] BCRA — Protección de los usuarios de servicios financieros, texto ordenado, secciones 3 y 4
https://www.bcra.gob.ar/archivos/Pdfs/texord/t-pusf.pdf
[7] BCRA — Reclamo ante el BCRA por fraude o estafa (versión en inglés: Submitting a claim to the BCRA for fraud or scams), 25 de noviembre de 2025
https://www.bcra.gob.ar/en/make-a-claim-to-the-central-bank-for-fraud-or-scam/
[8] InfoLEG — Código Civil y Comercial de la Nación, artículo 1794
https://servicios.infoleg.gob.ar/infolegInternet/anexos/235000-239999/235975/norma.htm
Transferencias por día, monto promedio y vencimiento del plazo de 10 días hábiles: cálculo de la redacción con los datos del BCRA [4] [6].