Índice
Antes del fin de semana largo de la visita del papa León XIV, la tasa a la que se prestan los bancos entre sí llegó a casi 32% anual, y el Banco Central volvió a aparecer en la rueda de operaciones simultáneas de BYMA para frenarla, algo que no hacía desde principios de año, según contó Clarín. Fue un sobresalto en ocho meses de calma. Pero la tasa que le importa a una familia es la que le cobra el banco, y esa casi no se movió.
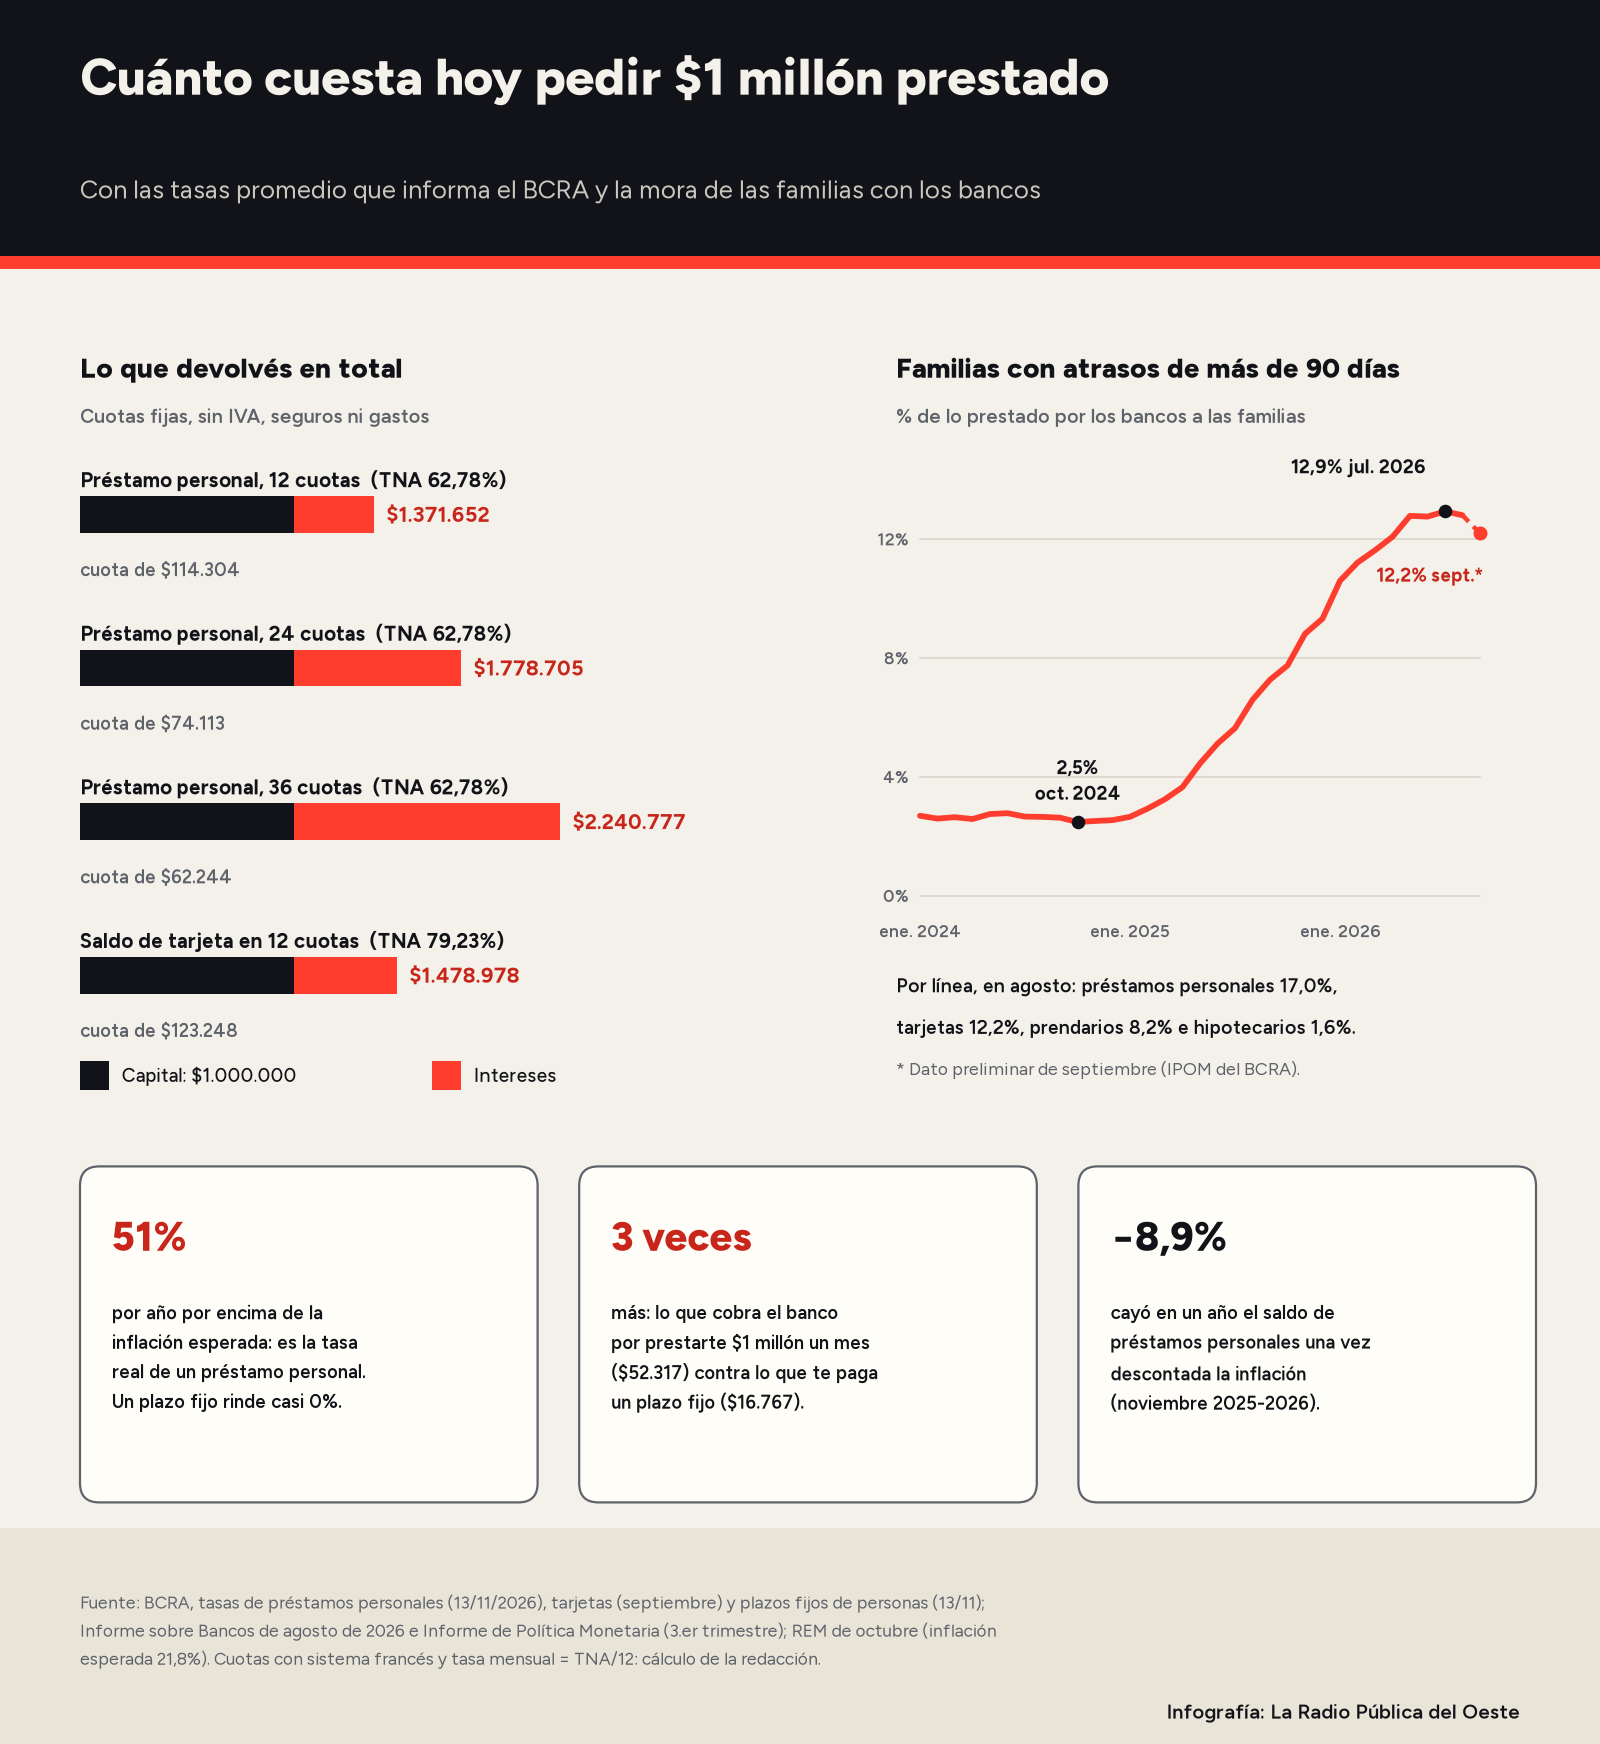
El promedio de los préstamos personales fue de 68,31% anual en enero y de 62,78% el 13 de noviembre [1], [2]. Para financiar el saldo de la tarjeta de crédito, el último promedio publicado, el de septiembre, es de 79,23% [3].
Cuánto devolvés hoy por un préstamo de $1 millón
Con cuotas fijas (sistema francés) y la tasa promedio, $1.000.000 se paga así:
Al aire
 La yaguareté negra que recorrió 2.100 km desde Iguazú no dio un solo paso del viaje y llegó por ruta a Tocantins, donde le van a elegir pareja entre dos machos
 La vacuna contra el sarampión no llegó al 95% de los bebés en casi ninguna provincia argentina, y este año la triple viral ni siquiera va al ritmo necesario
| Plazo y tasa | Cuota por mes | Devolvés en total |
|---|---|---|
| Personal, 12 cuotas (62,78%) | $114.304 | $1.371.652 |
| Personal, 24 cuotas (62,78%) | $74.113 | $1.778.705 |
| Personal, 36 cuotas (62,78%) | $62.244 | $2.240.777 |
| Tarjeta, 12 cuotas (79,23%) | $123.248 | $1.478.978 |
Estirar el plazo baja la cuota pero dispara el total: a tres años se devuelve más del doble. Y esos montos son optimistas, porque no incluyen el IVA sobre los intereses, los seguros ni los gastos. Por eso el banco está obligado a informar el costo financiero total (CFT), que para el préstamo personal promedio el BCRA calcula en 117% anual, contra una tasa efectiva de 84%, y en 163% para la tarjeta [4]. Según el mismo informe, los impuestos nacionales, provinciales y municipales explican cerca del 30% del CFT de un préstamo personal [4].
A favor del deudor, la inflación licúa las cuotas. Si los precios suben 21,8% en los próximos doce meses, como espera la mediana de los analistas que releva el BCRA [1], las 12 cuotas del primer préstamo valen hoy $1.234.668, y las 36 del tercero, $1.677.528. Aun así, en términos reales se devuelve entre 23,5% y 67,8% más de lo que se recibió. La calculadora hace la cuenta con tu monto, tu plazo y tu tasa.
Una tasa real de 51% mientras el plazo fijo apenas empata con la inflación
El 13 de noviembre, un plazo fijo de personas pagaba en promedio 20,12% anual [2]. Por $1.000.000, eso son unos $16.767 en un mes. El mismo millón pedido como préstamo personal genera $52.317 de intereses el primer mes: tres veces más.
Medida contra la inflación esperada, la diferencia es todavía más clara:
- Préstamo personal: tasa efectiva de 84,4% al año, 51% por encima de la inflación esperada; contra la inflación de los últimos doce meses, 33,1% en octubre, la tasa real queda en 38,5% [1].
- Tarjeta: 115,4% efectivo anual, 77% por encima de la inflación esperada.
- Plazo fijo: 22,1% efectivo anual, apenas 0,2% por encima de la inflación esperada, y por debajo de la que ya pasó.
El propio Banco Central lo reconoce en su último Informe de Política Monetaria: a mediados de 2026, las tasas para los individuos todavía representaban tres cuartos del pico que el costo del crédito alcanzó antes de las elecciones de 2025, mientras que las de las empresas habían bajado a un quinto de ese pico [4].
Para los analistas, la calma de las tasas tampoco alcanza a dar confianza. «Este régimen monetario, sin corredor de tasas, es una de las razones (aunque no la única) por las que el crédito en Pesos sigue estancado», escribió la consultora 1816, citada por Clarín.
La mora de las familias bajó a 12,2%, pero cuadruplica la de fines de 2023
El otro freno es la deuda que ya no se paga. En diciembre de 2023, el 2,8% de lo que los bancos les prestaban a las familias tenía atrasos de más de 90 días. En julio de 2026 llegó a 12,94%, el valor más alto de la serie que publica el BCRA desde 2016; en agosto bajó a 12,81% [5], [6], y en septiembre, según un dato preliminar del BCRA, a 12,2% [4]. El pico del ciclo anterior, en 2020, había sido de 4,9% [4].
La mora se concentra en el crédito que se usa para el día a día:
- Préstamos personales: 17,04% en mora en agosto, contra 8,21% un año antes [6].
- Tarjetas de crédito: 12,22%, contra 6,65% en agosto de 2025.
- Prendarios: 8,17%; hipotecarios: apenas 1,65%.
Que el indicador baje no significa que miles de deudores se hayan puesto al día. El BCRA aclaró que la mejora de agosto se explicó en parte porque un grupo de bancos pasó cartera impaga a partidas fuera de balance [5]. Y 1816 subrayó que la baja de septiembre vino de una caída del saldo en mora, no de más préstamos nuevos. El Central atribuye la mejora sobre todo a las refinanciaciones acordadas entre bancos y clientes, que según su informe permiten bajar la tasa, alargar los plazos y conservar el historial crediticio [4].
Según el BCRA, la mora nació en parte porque en 2024 la inflación bajó más rápido de lo que esperaban los deudores, y la tasa real que terminaron pagando fue más alta que la calculada al firmar [4]. Es el riesgo que corre hoy quien cuenta con que la inflación le licúe un préstamo a tasa fija.
Por qué el crédito sigue sin despegar
El saldo de préstamos personales sumaba $22,5 billones el 11 de noviembre, 21,4% más que un año antes [1]. Con una inflación de 33,3% en ese período, medida por el CER, es una caída real de 8,9%.
Octubre dejó una primera señal: según el informe monetario mensual del BCRA citado por TN, los préstamos en pesos crecieron 0,5% real en el mes, pero empujados por los hipotecarios (3,8%), mientras el crédito al consumo cayó 0,6% y el de tarjetas, 1,2%.
El BCRA, en cambio, descarta las soluciones por ley. De los 38 proyectos sobre deudas presentados en el Congreso, el 71% propone topes a las tasas, y el BCRA advierte que esas medidas generan «riesgo moral» porque premian a quien no pagó [4]. A cambio, prepara ampliar los préstamos con descuento de haberes para empleados públicos y privados y crear cupones de tarjeta negociables para los comercios [4]. La próxima prueba es diciembre: con el aguinaldo y las fiestas, 1816 estima que el sistema necesitará unos $3,5 billones más para evitar otro salto de tasas.
Antes de firmar un préstamo o financiar la tarjeta
- Pedí el CFT con IVA, no solo la TNA: es el número que permite comparar ofertas.
- Compará bancos en el régimen de transparencia del BCRA, donde cada entidad informa sus tasas y costos máximos [7].
- Mirá cuánto se lleva la cuota de tu ingreso: en 7 de cada 10 líneas de préstamos personales informadas al BCRA, la cuota no puede pasar de entre 20% y 35% del ingreso, y 30% es el tope más común [7].
- Si ya estás atrasado, pedí una refinanciación al banco: es la salida que hoy promueve el BCRA, con tasa más baja o más plazo.
Fuentes y referencias
[1] Banco Central de la República Argentina (BCRA) — API de Estadísticas Monetarias v4.0: tasa de préstamos personales (variable 14), inflación mensual e interanual (27 y 28), expectativa de inflación a 12 meses del REM (29), CER (30) y saldos de préstamos personales y con tarjeta (114 y 115)
https://api.bcra.gob.ar/estadisticas/v4.0/Monetarias
[2] BCRA — Series de principales variables monetarias y financieras, hoja «Tasas de mercado» (plazos fijos de personas humanas y préstamos personales, datos al 13 de noviembre de 2026)
https://www.bcra.gob.ar/archivos/Pdfs/PublicacionesEstadisticas/series.xlsm
[3] BCRA vía Series de Tiempo de datos.gob.ar — Tasas de interés activas: tarjetas (89.1_TS_INTETAS_0_M_30), septiembre de 2026
https://apis.datos.gob.ar/series/api/series/?ids=89.1_TS_INTETAS_0_M_30&last=12
[4] BCRA — Informe de Política Monetaria, tercer trimestre de 2026 (Recuadro 4: «El descenso reciente de la mora favorece el ciclo de crédito bancario»)
https://www.bcra.gob.ar/archivos/Pdfs/PublicacionesEstadisticas/informes/informe-politica-monetaria-2026-T3.pdf
[5] BCRA — Informe sobre Bancos, agosto de 2026
https://www.bcra.gob.ar/archivos/Pdfs/PublicacionesEstadisticas/informes/informe-bancos-2026-08.pdf
[6] BCRA — Informe sobre Bancos, agosto de 2026: series de los gráficos (ratio de irregularidad por deudor y por línea, gráficos 8 y 10)
https://www.bcra.gob.ar/archivos/Pdfs/PublicacionesEstadisticas/informes/informe-bancos-serie-2026-08.xlsx
[7] BCRA — Régimen de transparencia de productos financieros (préstamos personales informados por las entidades; API de transparencia v1.0)
https://www.bcra.gob.ar/regimen-de-transparencia/
Cuotas, totales y valor en pesos de hoy: cálculo de la redacción con sistema francés, tasa mensual igual a la TNA dividida por 12 y, para los pesos de hoy, la inflación esperada del REM ([1]). Tasas efectivas y reales: cálculo de la redacción con [1], [2] y [3]. Variación real de los saldos: saldos del 11 de noviembre de 2025 y de 2026 deflactados por el CER ([1]). Topes de cuota sobre ingreso: 1.310 líneas de préstamos personales informadas desde agosto de 2026 en [7].