Índice
En la app, el número grande es uno solo, pero adentro conviven dos cosas distintas. Una es el saldo disponible en la cuenta, la que se identifica con un CVU. La otra es la plata que «rinde», que la billetera invierte en un fondo común de dinero llamado Mercado Fondo, administrado por Mercado Pago Asset Management. [9] Ninguna de las dos es hoy un depósito bancario. Las normas del Banco Central para las billeteras lo dicen sin vueltas: los fondos en cuentas de pago «no constituyen depósitos en una entidad financiera, ni cuentan con ninguna de las garantías» de esos depósitos. [5] Lo que sí exigen es que el 100% de la plata de los clientes esté siempre en cuentas a la vista en pesos en bancos del país, disponible en el momento en que el usuario la pida. [5]
Mercado Pago banco: lo que aprobó el BCRA y lo que falta
El paso del 29 de octubre fue técnico. Juan Curutchet, superintendente de Entidades Financieras y Cambiarias y director del Banco Central (BCRA), lo contó en el Argentina Fintech Forum: «En lo que depende de la Superintendencia, ya tiene allanada la parte técnica. La licencia de Mercado Banco, entiendo que así se llamará, seguirá su curso». [1] Ante La Nación agregó que queda «el circuito formal final y, después, eventualmente, el directorio» del BCRA, que es quien da la autorización definitiva. [2] Semanas antes, el mismo funcionario había anticipado que la licencia llegaría antes de fin de año, como la de Revolut, el banco digital europeo que ya obtuvo el permiso del BCRA y se prepara para operar en 2027. [1]
Hasta que eso pase, nada cambia en la cuenta. Y aun con la licencia, iProfesional advierte que los saldos actuales no se convierten solos en depósitos bancarios: la empresa tendrá que definir cómo será la transición y en qué condiciones. [4] Según fuentes citadas por Infobae, Mercado Pago presentó un plan de negocios «muy conservador», con una adopción moderada de cada producto, y no está claro si el BCRA le pondrá condiciones para evitar distorsiones por su tamaño. [1]
Al aire
 El caracol de punta cortada que sale en los jardines después de la lluvia puede pasarle a tu gato las larvas de un gusano pulmonar: es el caracol degollado
 La tuberculosis vuelve a crecer en Argentina y su síntoma principal es uno que muchos dejan pasar sin consultar: la tos con catarro que dura más de 15 días
Qué cubre la garantía de los depósitos y hasta cuánto
La red que protege a los ahorristas cuando un banco cae se llama Sistema de Seguro de Garantía de los Depósitos y la administra SEDESA, Seguro de Depósitos S.A., con un fondo que pagan los propios bancos. [6] Desde el 1 de abril de 2026, cubre hasta $50 millones por persona y por banco, sumando todas sus cuentas en esa entidad: capital e intereses en cuenta corriente, caja de ahorro, plazo fijo y cuenta sueldo, en pesos o en dólares. [6] [7] En una cuenta con dos titulares, el tope es el mismo y se reparte entre ellos. [6]
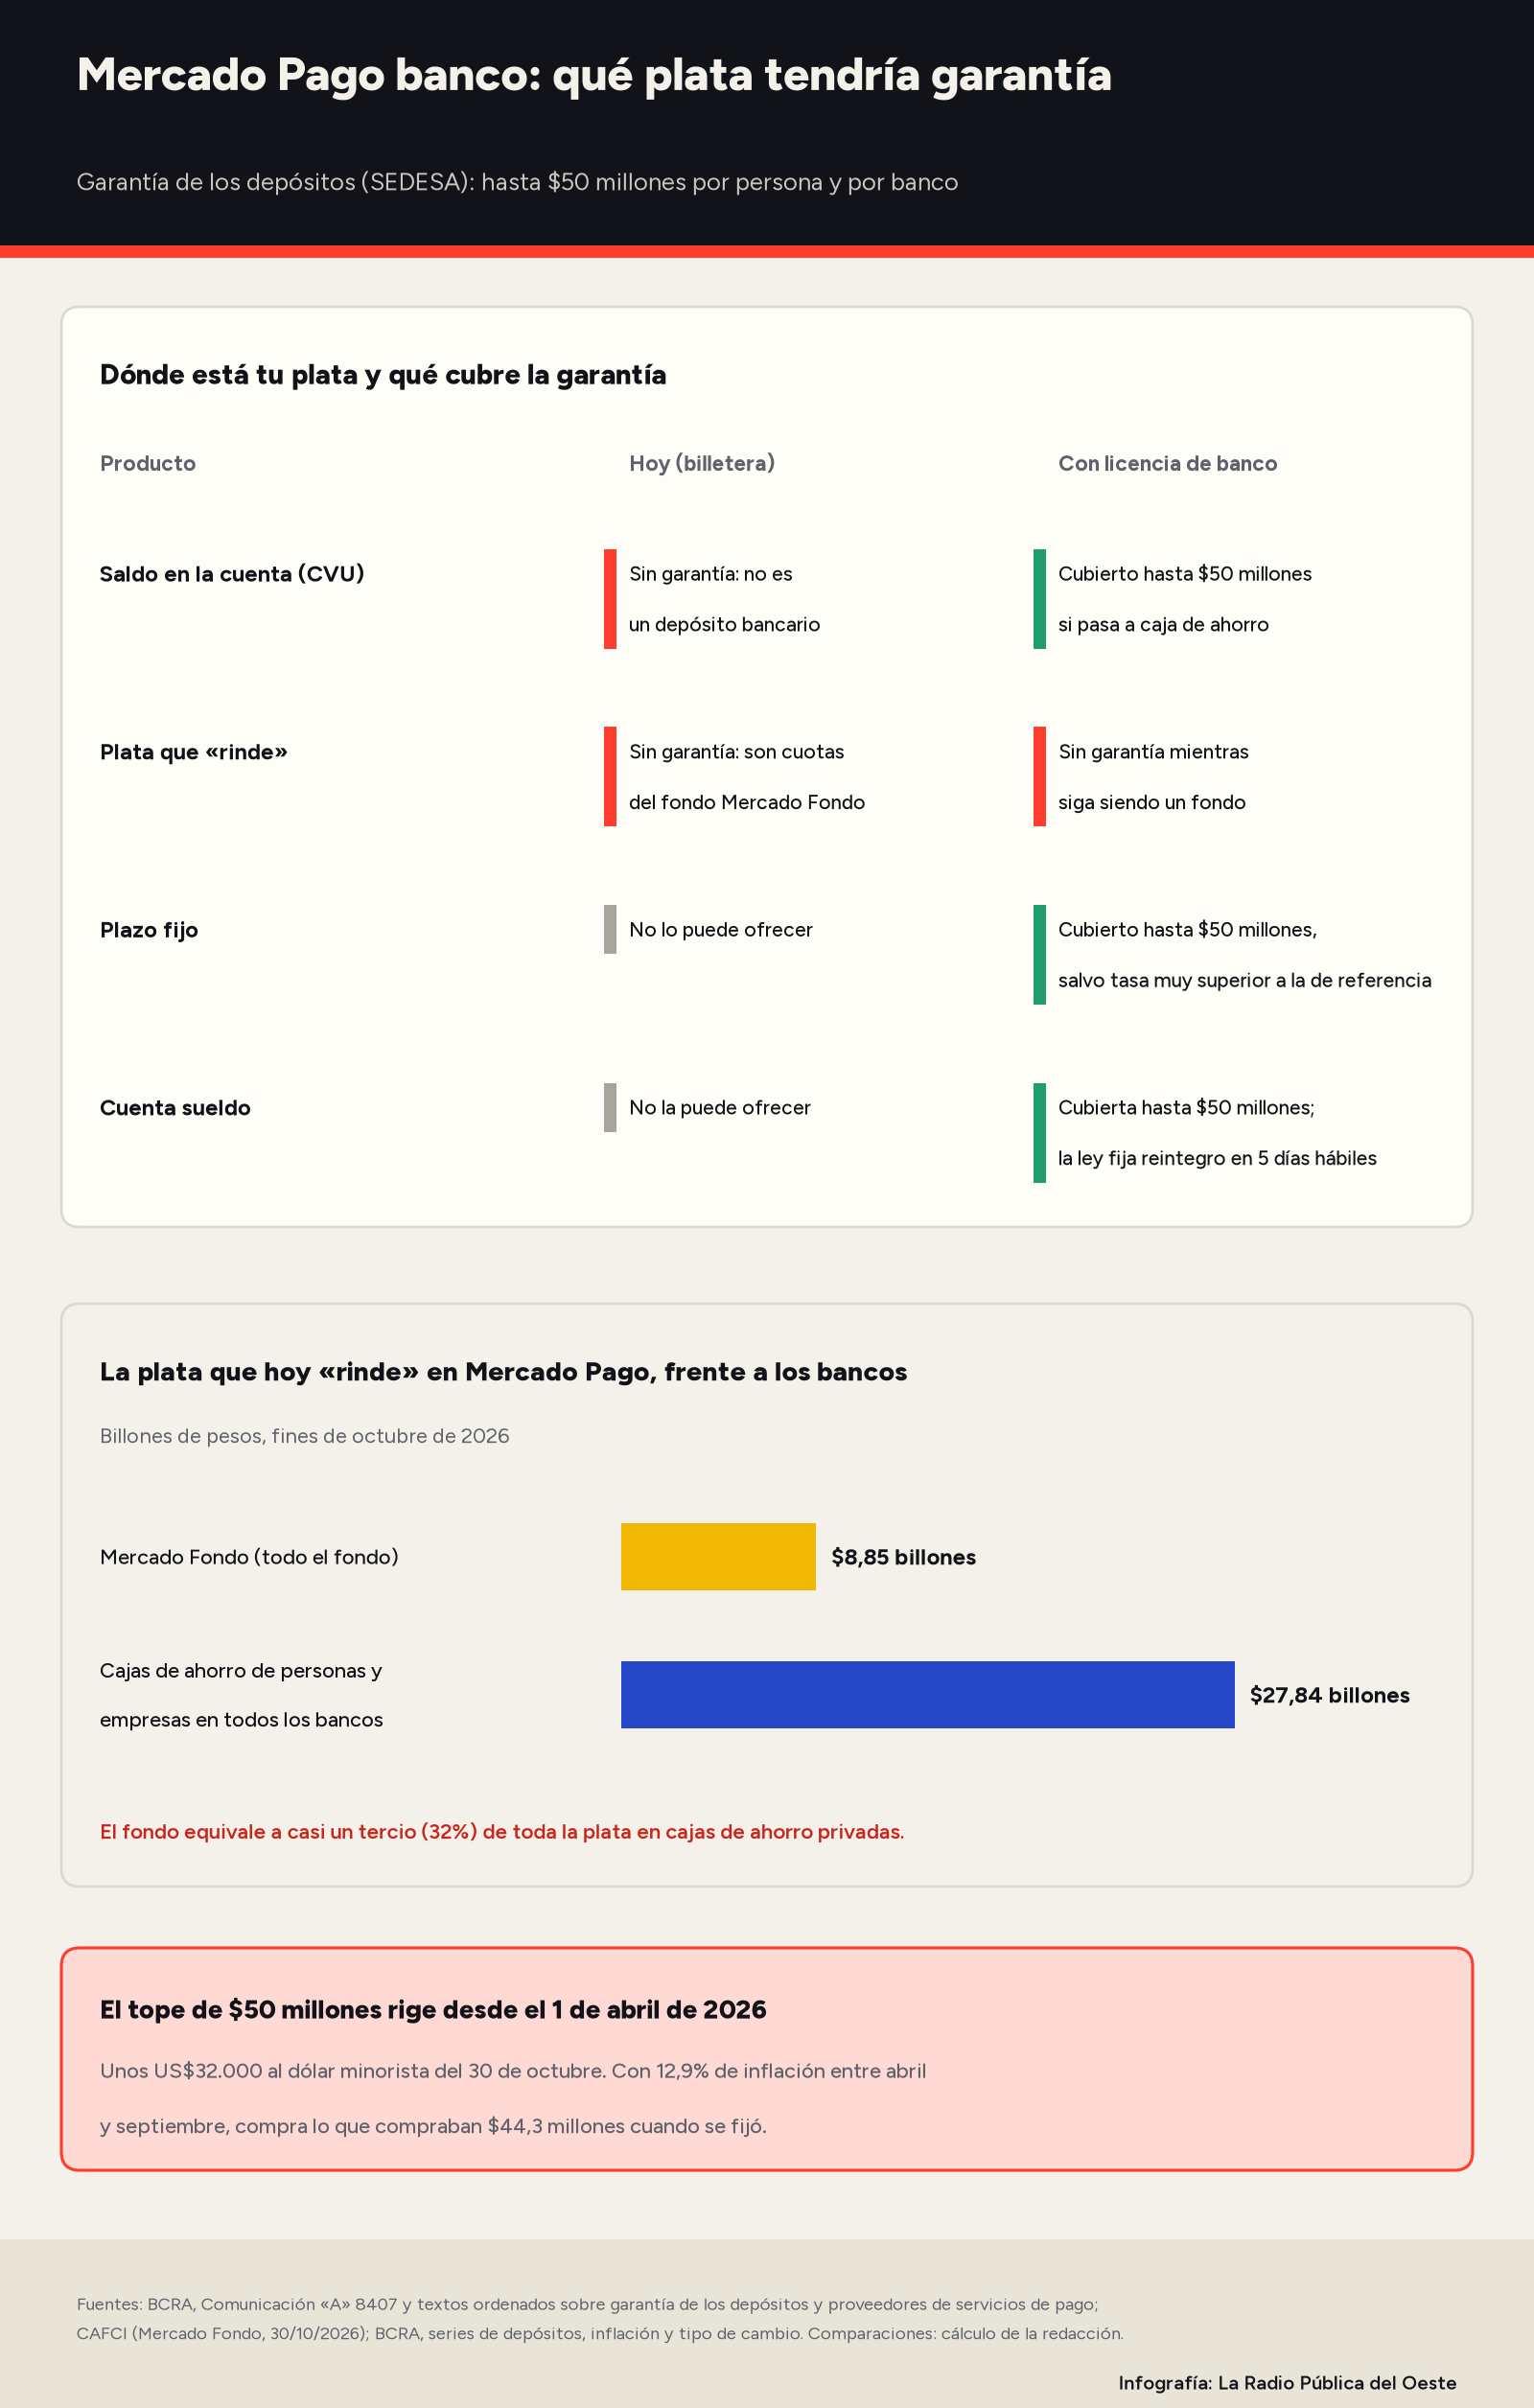
Hay excepciones que importan para un banco nuevo que quiera atraer clientes. Quedan afuera de la garantía los depósitos a la vista que paguen una tasa superior a la de referencia que publica el BCRA, y los plazos fijos que superen 1,3 veces esa tasa o la tasa de referencia más 5 puntos, la mayor de las dos. [6] También los depósitos de personas vinculadas a la entidad y los que se adquieren por endoso. [6] Es decir que una promoción con una tasa muy por encima del mercado puede dejar ese depósito sin cobertura, y la norma obliga a avisarlo en el comprobante con la leyenda «Depósito sin garantía». [6]
El tope también pierde valor con la inflación. Los $50 millones equivalen a unos 32.000 dólares al tipo de cambio minorista del 30 de octubre, según nuestro cálculo con datos del BCRA. [10] El monto anterior, $25 millones, regía desde abril de 2024; actualizado por la inflación hasta marzo de 2026, habría sido de unos $51,7 millones, así que la duplicación de abril apenas recuperó lo perdido en dos años. [6] [10] Desde entonces, con 12,9% de inflación acumulada entre abril y septiembre, esos $50 millones compran lo que compraban $44,3 millones cuando se fijaron. [10]
La plata que «rinde» seguirá sin garantía mientras esté en un fondo
Este es el punto que la licencia no resuelve por sí sola. Las cuotas de un fondo común de inversión no son depósitos, y el banco que las ofrece tiene prohibido garantizar su valor o su rendimiento, aclaran las normas del BCRA. [8] Si Mercado Pago, ya convertido en banco, sigue haciendo rendir los saldos a través de Mercado Fondo, esa plata seguirá afuera del seguro de SEDESA. La cobertura solo alcanzaría a lo que el usuario tenga en una caja de ahorro o en un plazo fijo del nuevo banco. [6]
No es una suma menor. El 30 de octubre, Mercado Fondo administraba $8,85 billones, según la Cámara Argentina de Fondos Comunes de Inversión (CAFCI). [9] Las cajas de ahorro de personas y empresas en todos los bancos del país sumaban $27,84 billones el 27 de octubre, de acuerdo con las series del BCRA. [10] El fondo de la billetera equivale así a casi un tercio (32%) de toda esa plata, según nuestro cálculo. [9] [10] Eso no lo vuelve más riesgoso: un fondo de dinero invierte en colocaciones de corto plazo y su valor puede variar. Lo que no tiene es un seguro detrás.
Desde el 1 de noviembre, además, la comparación quedó más fácil. Una norma del BCRA obliga a bancos y billeteras a mostrar, al lado de cada fondo de dinero que ofrecen, cuánto rindió en los últimos 7 días expresado como tasa nominal anual, ya descontados los honorarios. [8] Mercado Fondo marcaba 18,9% el 30 de octubre, con honorarios de 2% anual entre la gerente y la depositaria. [9] La tasa promedio de los plazos fijos a 30 días era de 22,4%. [10] Con $1.000.000, eso da unos $15.500 en un mes en el fondo y unos $18.400 en un plazo fijo, aunque el fondo se puede retirar en el día y el plazo fijo queda inmovilizado. [9] [10] Ninguno de los dos alcanzó, a ese ritmo, la inflación de septiembre, que fue de 1,9%, unos $19.000 sobre ese millón. [10]
Cuenta sueldo, CBU y tarjetas: lo que cambiaría en la app
La novedad más visible sería cobrar el sueldo en Mercado Pago. Hoy, millones de trabajadores reciben el salario en un banco y después lo transfieren a la billetera para usarlo en el día a día; con la licencia, las cuentas podrían pasar de CVU a CBU y acreditar sueldos, la única parte del negocio financiero reservada a los bancos, explica Infobae. [1] La empresa nunca informó cuántas cuentas tiene: Infobae habla de más de 20 millones e iProfesional, de más de 25 millones de usuarios, en ambos casos según estimaciones del mercado. [1] [4] Para quien cobre ahí, la ley del seguro de depósitos agrega una protección concreta: si el banco es suspendido o pierde la licencia, las cuentas sueldo se devuelven en un plazo de cinco días hábiles. [6]
El crédito es el otro gran cambio. Como billetera, Mercado Pago solo puede prestar fondos propios, no la plata de sus clientes. [1] Como banco podrá captar depósitos y plazos fijos y prestarlos, lo que en la jerga se llama intermediación financiera. [1] El analista Saúl Musicante dijo a Cadena 3 que eso ampliaría su capacidad para financiar tarjetas de crédito y mencionó como posibilidades tarjetas sin costo de mantenimiento, promociones y cuotas sin interés; en cambio, consideró poco probable que entre en los créditos hipotecarios. [3] iProfesional recuerda que la licencia no garantiza por sí sola tasas más bajas ni que todos los clientes accedan a nuevos préstamos. [4]
Para los bancos tradicionales, cada cuenta sueldo que se vaya a la billetera es fondeo sin costo que pierden, y desde hace años reclaman que Mercado Pago cumpla las mismas obligaciones que ellos. [1] Con la licencia, Infobae anticipa que deberá afrontarlas todas. [1] Entre ellas, el aporte mensual que cada banco hace al fondo de garantía, equivalente como mínimo al 0,015% de sus depósitos promedio. [6] El ejemplo cercano es Ualá, que nació como billetera y hoy opera con licencia bancaria; su fundador, Pierpaolo Barbieri, habló en el mismo foro de las 62 licencias bancarias que hay en la Argentina. [2]
Fuentes y referencias
[1] Infobae — Fernando Meaños, Mercado Pago, a un paso de convertirse en banco: el BCRA dio aprobación técnica a la licencia pedida por la empresa de Marcos Galperin, 29 de octubre de 2026
https://www.infobae.com/economia/2026/10/29/mercado-pago-a-un-paso-de-convertirse-en-banco-el-bcra-dio-aprobacion-tecnica-a-la-licencia-pedida-por-la-empresa-de-marcos-galperin/
[2] La Nación — Melisa Reinhold, Mercado Pago ya superó las revisiones técnicas para convertirse en banco, 29 de octubre de 2026
https://www.lanacion.com.ar/economia/confirmacion-del-bcra-mercado-pago-ya-supero-las-revisiones-tecnicas-para-convertirse-en-banco-nid29102026/
[3] Cadena 3 — Mercado Pago, más cerca de ser banco: qué cambiaría con las cuentas sueldo y las tarjetas, 31 de octubre de 2026
https://www.cadena3.com/noticia/una-manana-para-todos/mercado-pago-mas-cerca-de-ser-banco-que-cambiaria-con-las-cuentas-sueldo-y-las-tarjetas_608950
[4] iProfesional — Qué cambiará para los usuarios cuando Mercado Pago se convierta en banco, 29 de octubre de 2026
https://www.iprofesional.com/finanzas/467849-que-cambiara-para-los-usuarios-si-mercado-pago-se-convierte-en-banco
[5] Banco Central de la República Argentina — Texto ordenado «Proveedores de servicios de pago», puntos 4.1.2 y 4.2.2, al 2 de octubre de 2026
https://www.bcra.gob.ar/archivos/Pdfs/Texord/t-snp-psp.pdf
[6] Banco Central de la República Argentina — Texto ordenado «Aplicación del sistema de seguro de garantía de los depósitos», con la Ley 24.485 y el Decreto 540/95, al 5 de marzo de 2026
https://www.bcra.gob.ar/archivos/Pdfs/texord/t-seggar.pdf
[7] Banco Central de la República Argentina — Comunicación «A» 8407, 5 de marzo de 2026
https://www.bcra.gob.ar/archivos/Pdfs/comytexord/A8407.pdf
[8] Banco Central de la República Argentina — Comunicación «A» 8497, 22 de octubre de 2026
https://www.bcra.gob.ar/archivos/Pdfs/comytexord/A8497.pdf
[9] Cámara Argentina de Fondos Comunes de Inversión (CAFCI) — Mercado Fondo, clase A, información al 30 de octubre de 2026
https://estadisticas.cafci.org.ar/fondos/798?clase=1982
[10] Banco Central de la República Argentina — API de estadísticas monetarias v4.0: cajas de ahorro del sector privado (27/10/2026), tasa de depósitos a 30 días (29/10/2026), inflación mensual (abril de 2024 a septiembre de 2026) y tipo de cambio minorista (30/10/2026)
https://api.bcra.gob.ar/estadisticas/v4.0/Monetarias
Peso de Mercado Fondo frente a las cajas de ahorro, tope en dólares, tope de 2024 actualizado por inflación, poder de compra del tope actual y rendimiento de $1.000.000 a 30 días: cálculo de la redacción con los datos de [6], [9] y [10].