Fallo en Morón contra créditos abusivos y falta de claridad
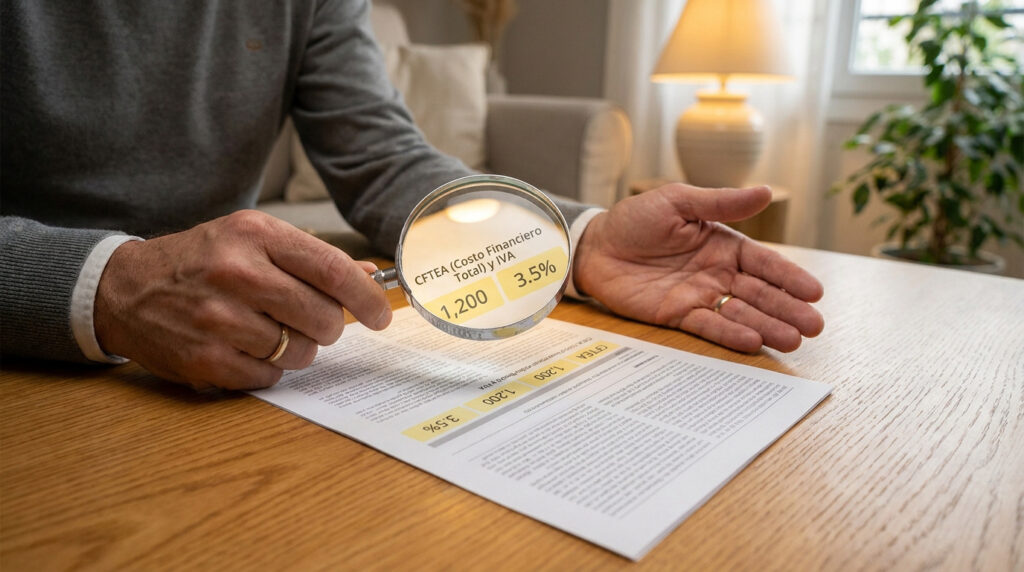
El Tribunal Administrativo N° 1 de Morón ha dictado una medida cautelar que obliga a las entidades financieras no bancarias a transparentar sus ofertas de crédito en un plazo de 48 horas. Esta decisión judicial, impulsada por la gestión de Lucas Ghi, exige la publicación clara del Costo Financiero Total Efectivo Anual (CFTEA) con el IVA incluido en toda publicidad dirigida a los vecinos.
A menudo, las familias terminan atrapadas en deudas impagables debido a tasas ocultas y contratos engañosos que omiten el valor real de las cuotas. En este artículo analizamos los alcances de este fallo histórico y le ayudamos a identificar las herramientas legales disponibles para proteger su economía frente a los abusos financieros.
- Fallo Morón: Transparencia obligatoria en los créditos locales
- Base jurídica: El respaldo de la Constitución y leyes vigentes
- Detección de abusos: Herramientas para proteger su economía familiar
- Gestión de reclamos: Pasos ante el incumplimiento de la normativa
Fallo Morón: Transparencia obligatoria en los créditos locales
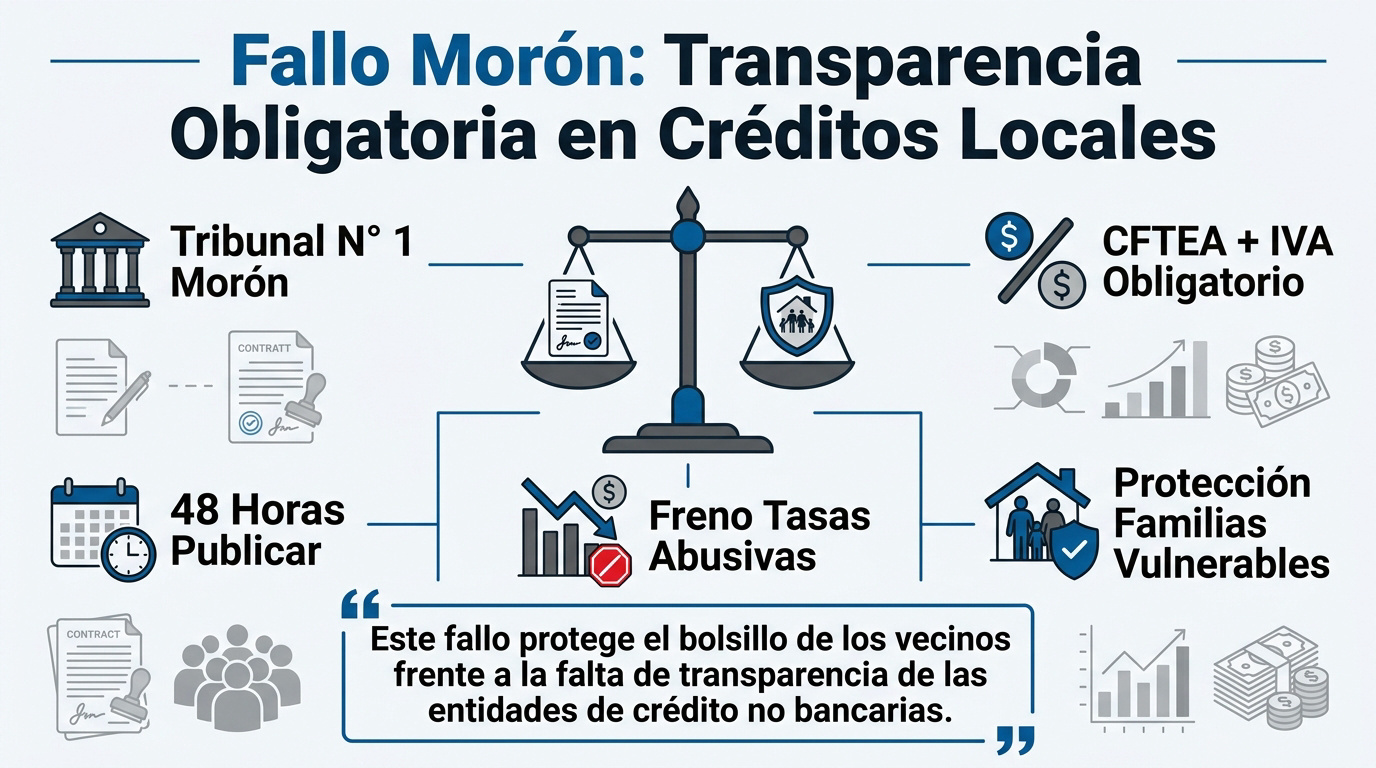
El Tribunal Administrativo N° 1 de Morón ordenó a financieras publicar el Costo Financiero Total Efectivo Anual (CFTEA) con IVA incluido en 48 horas. La medida cautelar, impulsada por Lucas Ghi, frena tasas abusivas y protege a familias vulnerables bajo el artículo 42 constitucional, estableciendo un precedente contra el sobreendeudamiento.
El fallo exige publicar el CFTEA con IVA en 48 horas para todas las entidades de crédito locales.
Alcance de la medida cautelar obtenida
El Tribunal N° 1 de Morón dictó sentencia favorable a la gestión de Lucas Ghi. Esta victoria judicial frena las prácticas abusivas de financieras locales.
La justicia protege a familias vulnerables ordenando el cese de tasas no reguladas. La resolución busca detener el sobreendeudamiento causado por condiciones de préstamo opacas.
Este fallo protege el bolsillo de los vecinos frente a la falta de transparencia de las entidades de crédito no bancarias.
Nuevas exigencias de publicación del CFTEA
Las entidades deben actualizar su publicidad en dos días. Es obligatorio mostrar el Costo Financiero Total Efectivo Anual incluyendo el IVA de forma clara.
Los anuncios deben integrar ejemplos representativos de los préstamos. Ustedes tienen el derecho de visualizar cuánto pagarán realmente al final del crédito solicitado.
- CFTEA visible
- IVA incluido
- Costos detallados
Base jurídica: El respaldo de la Constitución y leyes vigentes
Este avance en la justicia local no es una decisión aislada, sino que se apoya en pilares legales fundamentales que garantizan sus derechos.
El artículo 42 como garantía de información
Ustedes deben saber que el artículo 42 constitucional es su defensa principal. Esta norma exige datos veraces para decidir sobre finanzas personales. La transparencia es un derecho innegociable.
La Ley de Defensa del Consumidor refuerza este fallo histórico. La normativa argentina impone claridad absoluta en servicios financieros. Ningún contrato puede omitir los costos reales de financiación bajo ninguna circunstancia.
Informar correctamente previene abusos sistémicos contra los vecinos. Esta acción refleja el compromiso institucional en el distrito. El deber de transparencia protege el patrimonio familiar frente a prácticas financieras opacas.
Diferencias entre créditos bancarios y no bancarios
Los sectores no bancarizados enfrentan vulnerabilidad ante entidades informales. Estas aplican tasas mucho más altas que los bancos. El riesgo de usura es elevado. La justicia busca equilibrar esta relación desigual.
El Banco Central establece topes y cálculos precisos que deben respetarse. El fallo asegura que estas reglas se cumplan en el territorio. Ustedes tienen derecho a exigir el cumplimiento de estas normas.
| Concepto | Crédito Bancario | Crédito No Bancario | Regulación |
|---|---|---|---|
| Tasa | Regulada | Muy elevada | BCRA |
| Riesgo | Controlado | Muy alto | Ley 24.240 |
Detección de abusos: Herramientas para proteger su economía familiar
Más allá de las leyes, usted necesita herramientas prácticas para identificar cuándo una oferta de dinero se convierte en una trampa financiera.
Identificación de cláusulas abusivas en contratos
Vigilen las señales de alerta en los contratos. Desconfíen de las letras pequeñas y condiciones opacas. La tasa nominal no refleja el costo real que usted pagará mensualmente.
Si el anuncio omite datos financieros críticos, es una infracción. Las promesas de crédito solo con DNI suelen esconder costos ocultos muy elevados. La transparencia es fundamental.
La claridad contractual es un derecho irrenunciable. Ustedes deben exigir precisión informativa. Consulten sobre la modernización de trámites y transparencia para entender sus garantías actuales como consumidores frente a entidades financieras.
Verificación del Costo Financiero Total Efectivo Anual
Sigan esta guía para verificar el CFTEA. Sumen todos los cargos, seguros y comisiones al interés base. El resultado final suele ser mucho mayor a la tasa informada inicialmente.
Las plataformas online deben mostrar el desglose completo antes de confirmar la operación. La prevención es la mejor defensa contra el engaño financiero. Analicen siempre la transparencia digital.
| Concepto | Acción recomendada |
|---|---|
| Seguros | Revisar seguros de vida obligatorios. |
| Gastos | Controlar gastos administrativos mensuales. |
| Cuotas | Exigir tabla de cuotas completa. |
- Revisar seguros de vida vinculados al préstamo.
- Controlar gastos administrativos y comisiones fijas.
- Exigir tabla de cuotas completa con fechas.
Recuerden que el CFTEA debe ser el dato central de su análisis. No firmen compromisos sin este valor detallado. La capitalización de intereses impacta directamente en su presupuesto mensual.
Gestión de reclamos: Pasos ante el incumplimiento de la normativa
Si a pesar de estas advertencias detecta irregularidades, es fundamental saber cómo actuar y dónde acudir para hacer valer el fallo judicial.
Procedimientos para denunciar hostigamiento por cobranzas
Usted puede denunciar tasas excesivas en la oficina de Defensa del Consumidor local. No permita prácticas de cobro persecutorias o violentas. Inicie el trámite administrativo ante cualquier violación del fallo.
Guarde capturas de mensajes y registros de llamadas. La ley prohíbe el contacto abusivo con familiares o en el ámbito laboral del deudor. Estas pruebas frenan el hostigamiento financiero.
La denuncia individual fortalece la protección colectiva de todos los vecinos de Morón frente a los abusos financieros.
- Documente el abuso con capturas.
- Acuda a Defensa del Consumidor.
- Solicite revisión de su contrato.
El compromiso municipal en la defensa del vecino
Bajo la gestión de Lucas Ghi y la ACDH, el municipio actúa como defensor directo. Esta política busca reducir la desigualdad en el acceso al crédito justo. Es un compromiso con la estabilidad barrial.
Fomentar la educación financiera evita caer en deudas impagables. El municipio ofrece asesoramiento gratuito para revisar contratos sospechosos. Infórmese siempre antes de firmar cualquier documento.
Esta labor resulta clave para el impulso a la economía local. La transparencia protege el salario de las familias.
Este fallo judicial en Morón consolida la transparencia financiera al exigir la publicación del CFTEA con IVA, frenando tasas abusivas bajo el amparo del artículo 42 constitucional. Aseguren su estabilidad económica verificando cada contrato antes de firmar. Protejan sus derechos hoy para garantizar un futuro financiero familiar libre de deudas usurarias.