Inconstitucionalidad de tasas rurales en Merlo: fallo firme
¿Es lícito que una tasa municipal aumente un 3300 % sin ofrecer un servicio real a cambio? La Cámara de Apelaciones de San Martín ha ratificado la inconstitucionalidad de este incremento aplicado en Merlo durante 2017, confirmando que la medida carecía de fundamentos técnicos y violaba el principio de proporcionalidad tributaria.
Este fallo definitivo marca un precedente histórico sobre los límites del poder fiscal local y aquí analizamos sus consecuencias directas para los contribuyentes afectados.
- Sentencia definitiva sobre la inconstitucionalidad de las tasas rurales en Merlo
- Fundamentos jurídicos contra la arbitrariedad tributaria municipal
- Consecuencias prácticas para el municipio y los contribuyentes
- Estrategias legales ante la ausencia de servicios públicos
Sentencia definitiva sobre la inconstitucionalidad de las tasas rurales en Merlo
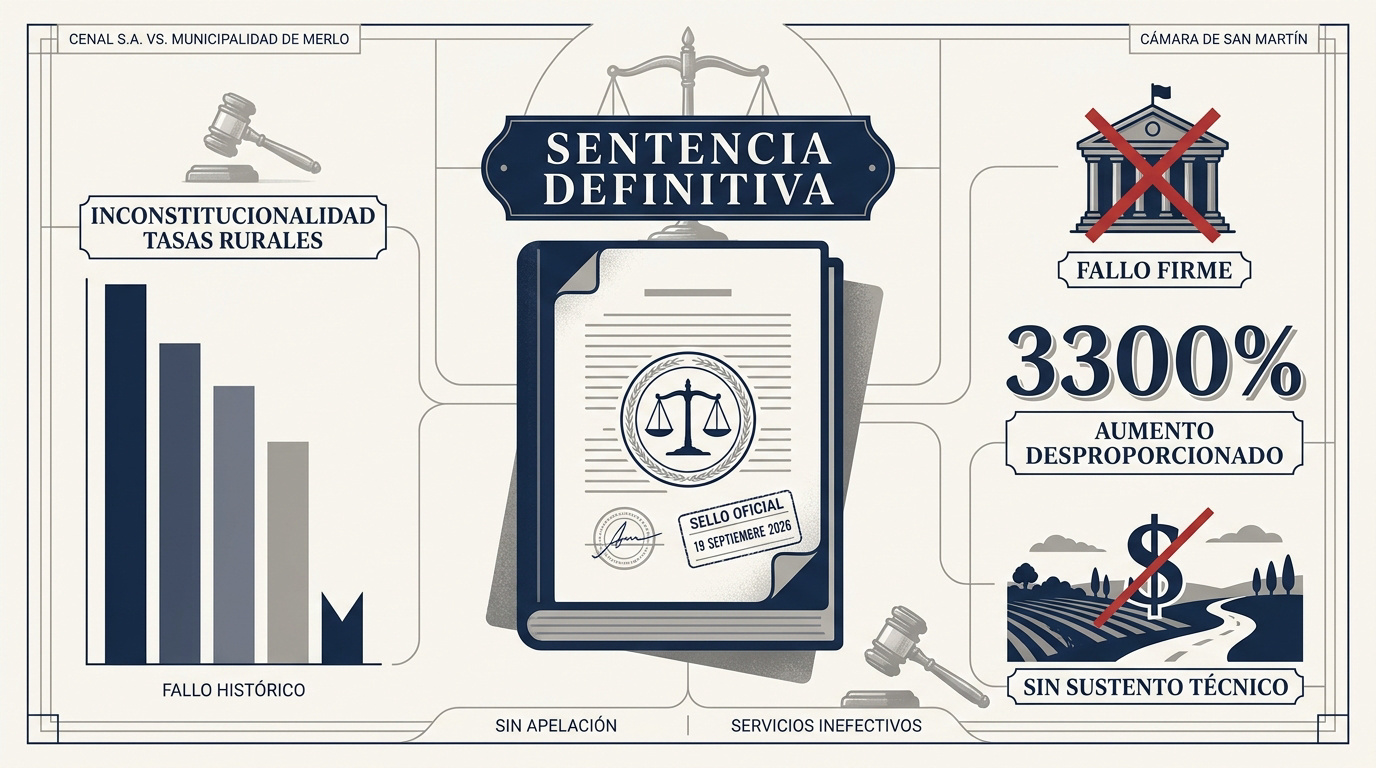
La Justicia declaró inconstitucional el aumento del 3.300% en las tasas rurales de Merlo mediante el fallo firme CENAL S.A. c/ Municipalidad de Merlo. La Cámara de San Martín ratificó la falta de sustento técnico y la ausencia de servicios efectivos, obligando a la comuna a reliquidar las deudas.
Expediente: CENAL S.A. c/ Merlo. Tribunal: Cámara de San Martín. Estado: Firme.
Esta resolución judicial pone fin al conflicto sobre la legalidad de los cobros municipales, conectando con el análisis del expediente.
El fallo de la Cámara de San Martín en el caso CENAL S.A.
El litigio inició en el Tribunal de Morón. La empresa CENAL S.A. cuestionó la validez del cobro. La demanda impugnó la legitimidad de las tasas.
La Cámara de San Martín rechazó el recurso municipal por carecer de fundamentos técnicos sólidos, dejando la sentencia como una decisión definitiva e inapelable.
El 17 de junio, la Cámara rechazó la apelación municipal. Los jueces criticaron la falta de fundamentos técnicos. El fallo es ahora definitivo.
Ustedes deben saber que no existen más instancias. La justicia cerró el debate sobre la legalidad. Este precedente resulta clave.
La Ordenanza 5494/2017 y el aumento del 3300%
El incremento de 2017 resultó desproporcionado. Un salto del 3.300% carece de lógica. Representó un golpe directo al productor rural.
Solo el concejal Jorge Blanco Schmidt se opuso. Él advirtió la ilegalidad del proyecto. El resto del cuerpo ignoró sus alertas.
La desconexión con la realidad económica fue total. No existieron estudios previos que avalaran semejante cifra impositiva.
Esta situación refleja fallas en la burocracia estatal municipal. El fallo obliga a determinar responsabilidades civiles.
Fundamentos jurídicos contra la arbitrariedad tributaria municipal
Tras analizar los hechos, es vital comprender los pilares legales que sostienen esta decisión judicial histórica contra el abuso de poder.
Principios de proporcionalidad y respeto a la realidad económica
La justicia determinó que el aumento rompe el equilibrio fiscal básico. Ustedes deben saber que la capacidad contributiva tiene límites constitucionales claros. El derecho de propiedad queda vulnerado ante cobros confiscatorios. La razonabilidad debe primar siempre sobre la recaudación.
Ningún índice inflacionario justifica un ajuste de tal magnitud. Ustedes perciben esta distorsión en sus liquidaciones diarias de forma directa. La realidad económica invalida totalmente la norma municipal aplicada.
Exigencias de la Corte Suprema sobre la contraprestación efectiva
La ley exige requisitos de servicio concreto y efectivo para el cobro. La tasa requiere una prestación individualizada para ser considerada legal. Sin servicio de limpieza o alumbrado, el cobro resulta nulo. La Corte es tajante al respecto.
Para que una tasa sea válida, el municipio debe demostrar la prestación de un servicio concreto, efectivo e individualizado al contribuyente.
Diferencia técnica fundamental entre tasa e impuesto
Es necesario clarificar la naturaleza jurídica de ambos conceptos. La tasa financia un servicio, el impuesto no lo hace. Merlo intentó crear un impuesto encubierto en la zona rural sin éxito.
Los municipios no poseen potestad absoluta. Ustedes deben entender que no pueden inventar tributos sin una base legal sólida.
| Concepto | Diferencia Técnica |
|---|---|
| Tasa | Requiere servicio directo y efectivo. |
| Impuesto | Carga general sin contraprestación individual. |
| Límite | No confiscatoriedad y razonabilidad. |
- Tasa: requiere servicio directo.
- Impuesto: carga general.
- Límite: no confiscatoriedad.
Consecuencias prácticas para el municipio y los contribuyentes
Más allá de la teoría legal, este fallo genera un terremoto administrativo que obliga a redefinir la relación económica entre el vecino y la municipalidad.
Obligación de reliquidación y efectos del fallo firme
La municipalidad debe anular las boletas inconstitucionales. El ajuste técnico de deudas es obligatorio. El impacto financiero para el erario será considerable.
Las deudas acumuladas pierden sustento legal. Los títulos ejecutivos actuales son nulos. Es un alivio para productores locales. Ustedes deben exigir estados de cuenta actualizados.
Mecanismos de reintegro o compensación de pagos en exceso
El trámite administrativo es el escalón necesario. Pueden compensar saldos con otros tributos vigentes. Inicien la solicitud de devolución ahora.
No dejen pasar el tiempo para reclamar. Advertir sobre la prescripción legal es nuestra prioridad absoluta.
Consideren el Nuevo salario mínimo en Argentina y brecha inflacionaria para contextualizar su dinero. La inflación no espera.
Alcance de la decisión para quienes no litigaron
La sentencia rige para las partes del juicio. Sin embargo, sienta un precedente administrativo ineludible para todos los vecinos.
El Registro Público permite extender efectos jurídicos a otros afectados por la misma ordenanza en Merlo.
Esta herramienta facilita la extensión de derechos. Recomendamos una consulta profesional urgente. No asuman beneficios automáticos sin realizar una gestión formal.
Estrategias legales ante la ausencia de servicios públicos
Para aquellos que aún enfrentan cobros indebidos, existen herramientas concretas para defenderse de la inacción estatal y la voracidad fiscal.
Importancia de la prueba en procesos contencioso-administrativos
Deben demostrar la falta de servicios. Las actas notariales son evidencias irrefutables. Los informes periciales confirman el abandono. La carga probatoria recae sobre el municipio.
| Tipo de Prueba | Utilidad Legal | Recomendación |
|---|---|---|
| Acta Notarial | Plena fe pública. | Certificar calles. |
| Pericia Técnica | Validación experta. | Informe técnico. |
| Testimonios | Apoyo vecinal. | Declaraciones. |
| Fotos/Videos | Evidencia visual. | Registrar falta. |
Usen registros fotográficos y testimonios. Cada prueba suma fuerza al reclamo. Ustedes pueden evidenciar la realidad del territorio con documentos concretos.
Responsabilidades administrativas y civiles de los funcionarios
Evalúen las derivaciones para los funcionarios. Los aumentos abusivos acarrean sanciones personales. La responsabilidad civil de los concejales está bajo la lupa judicial.
Analicen vías penales por incumplimiento de deberes. La justicia debe investigar si existió malversación de fondos públicos en la gestión municipal.
La justicia ratificó la inconstitucionalidad del aumento en las tasas rurales de Merlo por falta de servicios efectivos y proporcionalidad. Ustedes deben iniciar la reliquidación de deudas o solicitar reintegros para recuperar su capital. Actúen ahora para restablecer su equilibrio financiero y asegurar el respeto a su propiedad.