
En pocos días, dos de los bancos de inversión más escuchados del mundo miraron las mismas acciones argentinas y llegaron a conclusiones casi opuestas. Para Morgan Stanley, Grupo Financiero Galicia es la acción con más potencial de suba de toda América Latina: le asigna un precio objetivo de US$70, cerca del doble de lo que vale hoy. Para UBS, que acaba de visitar el país, ese mismo papel vale US$45. [1] [4]
La distancia no es un detalle técnico. Detrás de cada precio objetivo hay una apuesta distinta sobre la velocidad a la que vuelve el crédito, sobre la morosidad de las familias y sobre el costo que paga la Argentina para financiarse. Y para quien sigue de cerca los bancos que cotizan en Wall Street, las dos miradas dibujan escenarios muy diferentes para los próximos doce meses. Vale aclararlo desde el principio: un precio objetivo es una proyección de analistas, no un rendimiento asegurado, y cambia con los balances y con el mercado. [2]
El ranking de Morgan Stanley: cinco argentinas entre las seis primeras de la región
El dato surge de un informe de Morgan Stanley sobre acciones latinoamericanas. En uno de sus apartados, el banco estadounidense ordena las 25 compañías con mayor margen de suba entre las 206 que sigue en la región, comparando su cotización con el precio objetivo de sus analistas. [3] Galicia encabeza la lista: los US$70 implican una suba potencial del 92% frente a la cotización del jueves 15 de octubre y de alrededor del 97% frente al cierre del 20 de octubre. [1] [3]
Detrás aparece Edenor, la distribuidora eléctrica, y en el tercer lugar la mexicana Hoteles City. Los puestos cuarto a sexto vuelven a ser argentinos. Las fuentes que accedieron al informe mencionan al menos ocho compañías locales dentro del listado: [1] [3]
Al aire
| Puesto | Empresa | Sector | Suba potencial |
|---|---|---|---|
| 1 | Grupo Financiero Galicia | Bancos | 92% a 97% |
| 2 | Edenor | Electricidad | 93% |
| 4 a 6 | Central Puerto | Energía | 85% |
| 4 a 6 | BBVA Argentina | Bancos | 78% |
| 4 a 6 | Banco Macro | Bancos | 66% |
| 9 | Grupo Supervielle | Bancos | 70% |
| 17 | Loma Negra | Cemento | 48% |
| 18 | Vista Energy | Petróleo y gas | 49% |
Fuera de ese podio, el informe también le pone número a MercadoLibre: un precio objetivo de US$2.450 a doce meses, más de 30% por encima del cierre del 20 de octubre. La empresa presenta su balance el 4 de noviembre, la próxima referencia para medir si esa proyección se sostiene. [2] [3]
UBS fue a Buenos Aires y volvió con objetivos más bajos para los cuatro grandes bancos
La lectura de UBS es mucho más prudente. El banco suizo envió analistas a la Argentina junto con inversores, se reunió con el Banco Central, con los cuatro bancos analizados y con varias fintechs, y en un informe del 12 de octubre recortó todos sus precios objetivo. [4] Solo uno conserva su recomendación de compra: Banco Macro, su favorito por su posición de capital y la resiliencia de su negocio. Galicia, BBVA Argentina y Supervielle quedaron en neutral.
- Macro: objetivo de US$130 a US$90, un recorte de 31%. Aun así, deja una suba potencial de 43% frente a una cotización cercana a US$63.
- Galicia: de US$60 a US$45, un recorte de 25%, con un margen de 28% desde los US$35 del lunes 19 de octubre.
- Supervielle: de US$11,50 a US$8,50; BBVA Argentina: de US$20 a US$15. En ambos casos, el potencial ronda el 20%.
Los analistas dicen haber vuelto con «confianza en la continuidad del programa de estabilización» de Javier Milei, pero con «una visión más equilibrada sobre la recuperación del crédito en el corto plazo». [4] Los préstamos crecen más despacio de lo esperado y la morosidad sigue alta. UBS además subió del 5% al 7% el costo de capital que usa en sus modelos, en línea con el aumento del riesgo país y la incertidumbre política: cuanto más caro es el dinero para la Argentina, menos valen hoy las ganancias futuras de sus bancos. Su escenario prevé una recuperación moderada en el segundo semestre, cierta mejora en 2027 y una aceleración más marcada recién en 2028.
La cuenta que separa las dos miradas: cuánto hace falta para volver a enero
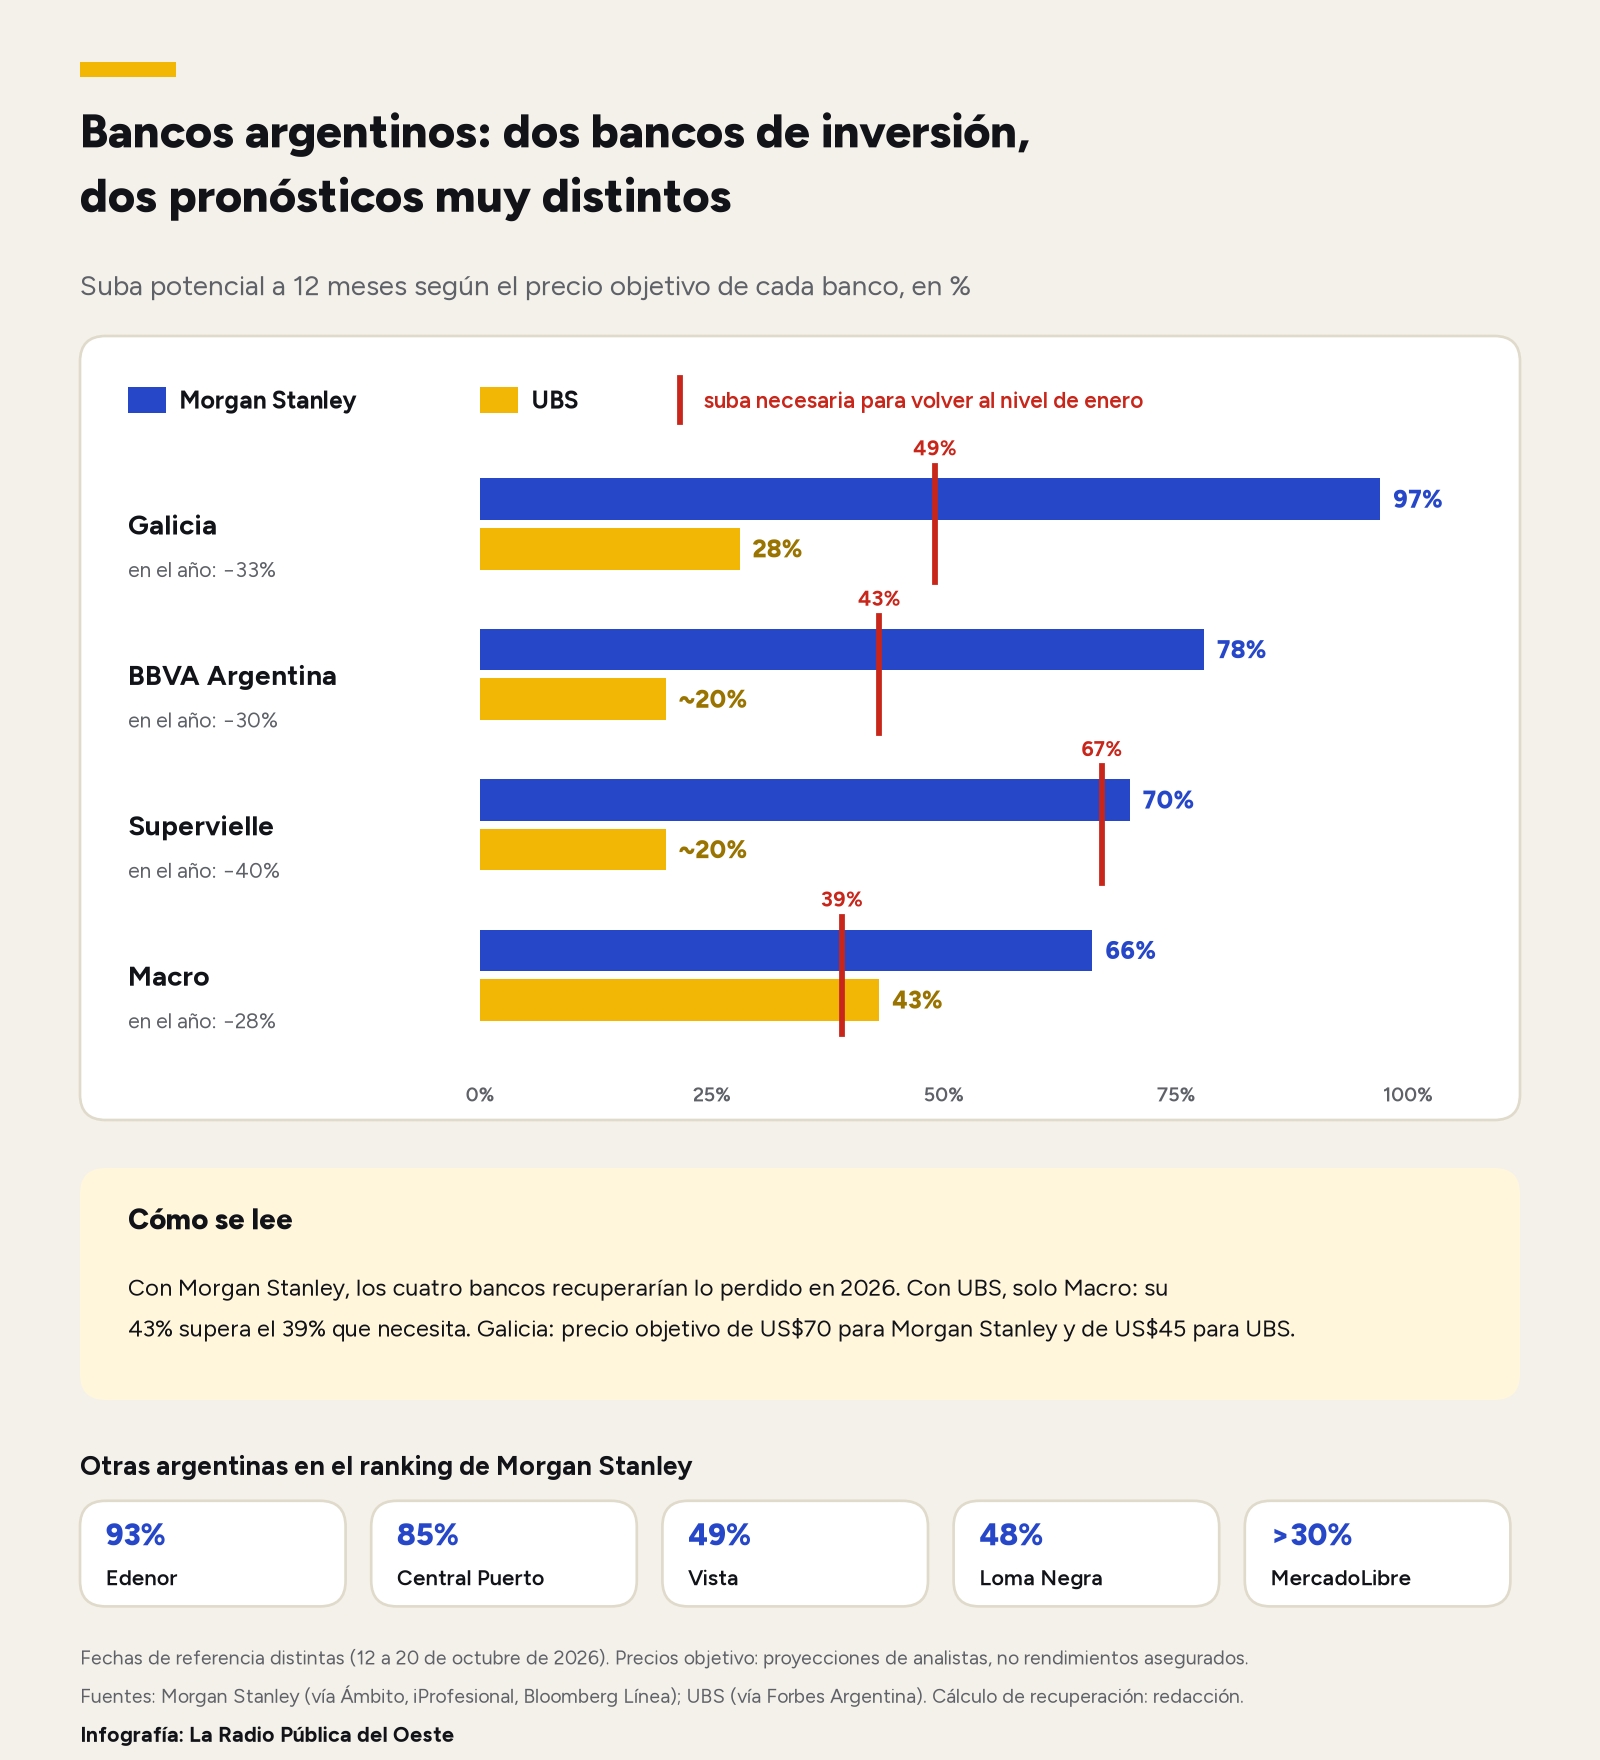
Las dos proyecciones parten de un mismo punto: un año malo. En lo que va de 2026, Supervielle perdió 40% en Wall Street, Galicia 33%, BBVA Argentina 30% y Macro 28%. [4] Y en Bolsa las pérdidas y las ganancias no se compensan por igual: una acción que cae 40% necesita subir casi 67% para volver al precio de partida, porque la suba se calcula sobre un valor más bajo.
Con esa regla, la redacción calculó la suba que cada banco necesita para recuperar su nivel de comienzos de año y la comparó con ambos pronósticos:
- Galicia necesita alrededor de 49%. Morgan Stanley ve 97%; UBS, 28%.
- BBVA Argentina necesita 43%. Morgan Stanley ve 78%; UBS, cerca de 20%.
- Supervielle necesita 67%. Morgan Stanley ve 70%; UBS, cerca de 20%.
- Macro necesita 39%. Morgan Stanley ve 66%; UBS, 43%.
El resultado ordena la discusión. Con Morgan Stanley, los cuatro bancos borrarían la caída del año y quedarían por encima del punto de partida. Con UBS, solo Macro lo lograría. Para los otros tres, el banco suizo proyecta una recuperación parcial, coherente con su idea de que el crédito tardará más en despegar. Las fechas de referencia de cada informe no coinciden del todo, entre el 12 y el 20 de octubre, por lo que se trata de órdenes de magnitud y no de un cálculo exacto de cartera.
Por qué el crédito decide quién tiene razón
La pregunta de fondo es cuánto tardan los bancos argentinos en vivir de prestarle a familias y empresas, y no del Estado. Según datos del Banco Central citados por Forbes Argentina, en julio la deuda pública representó cerca del 56% de la facturación de los bancos comerciales, contra el 17% aportado por el margen de los préstamos al sector privado. [4] El crédito privado pasó del 5,3% del PBI a fines de 2023 a cerca del 12,5%: creció, pero desde un nivel muy bajo.
La morosidad es el otro termómetro. En agosto, la irregularidad del crédito privado se ubicó en 7,75%: bajó en las familias, a 12,81%, y subió en las empresas, a 3,8%. [4] Es justamente el punto que UBS marcó como obstáculo y el que la sociedad de Bolsa Portfolio Personal Inversiones (PPI) sigue de cerca. En su estrategia de octubre, PPI mantiene una posición favorable al sector financiero y destaca que los préstamos en dólares crecieron más de 3% en septiembre. [2]
PPI también recomienda mantener posiciones en energía, por los proyectos para ampliar las exportaciones de petróleo y gas desde Vaca Muerta, el mismo motor detrás de los altos potenciales que Morgan Stanley asigna a Central Puerto y Vista. Mantiene una postura neutral en servicios públicos, telecomunicaciones e inmobiliarias, y aconseja reducir la exposición a materiales por sus valuaciones y la debilidad de la demanda. [2]
Noviembre, el mes en que los balances pondrán a prueba los pronósticos
El contexto no ayuda a despejar dudas: el riesgo país cerró el 22 de octubre en 704 puntos. [5] Por eso las próximas semanas pesan tanto. MercadoLibre publica sus resultados el 4 de noviembre. Entre los bancos, Galicia y Macro tienen fecha estimada de presentación del tercer trimestre el 13 de noviembre, Supervielle el 16 y BBVA Argentina el 24. [2] [4] Esos números dirán si la recuperación del crédito y la calidad de las carteras se acercan más al escenario rápido de Morgan Stanley o al gradual de UBS.
Fuentes y referencias
[1] Ámbito — Cuáles son las acciones argentinas que pueden saltar más de 90%, según Morgan Stanley, 22 de octubre de 2026
https://www.ambito.com/finanzas/cuales-son-las-acciones-argentinas-que-pueden-saltar-mas-90-segun-morgan-stanley-n6336458
[2] iProfesional — Galicia puede subir 97% y MercadoLibre más de 30%, según Morgan Stanley, 21 de octubre de 2026
https://www.iprofesional.com/finanzas/467096-mercadolibre-podria-subir-mas-de-30-por-ciento-en-un-ano-segun-morgan-stanley
[3] Bloomberg Línea — Cuánto pueden subir las acciones de MercadoLibre, Galicia y Vista según Morgan Stanley, 21 de octubre de 2026
https://www.bloomberglinea.com/latinoamerica/argentina/cuanto-pueden-subir-las-acciones-de-mercadolibre-galicia-y-vista-segun-morgan-stanley/
[4] Forbes Argentina — UBS analizó los cuatro bancos grandes argentinos: ¿recomienda comprar o vender?, 19 de octubre de 2026
https://www.forbesargentina.com/money/ubs-analizo-cuatro-bancos-grandes-argentinos-recomienda-comprar-o-vender-n100664
[5] ArgentinaDatos — Riesgo país, último valor publicado (22 de octubre de 2026)
https://api.argentinadatos.com/v1/finanzas/indices/riesgo-pais/ultimo